آموزشبنیادی

درک ترازنامه – ارزش‌گذاری دارایی‌ها در صورت‌های مالی

چرا یک دارایی می‌تواند چند ارزش متفاوت داشته باشد؟

نشان بونیبوگروه نویسندگان:بونیبو
نویسنده:امیرحسین احمدی‌نیا
انتشار:۱۴۰۵/۰۷/۱۳
حدود 12 دقیقه مطالعه
درک ترازنامه – ارزش‌گذاری دارایی‌ها در صورت‌های مالی
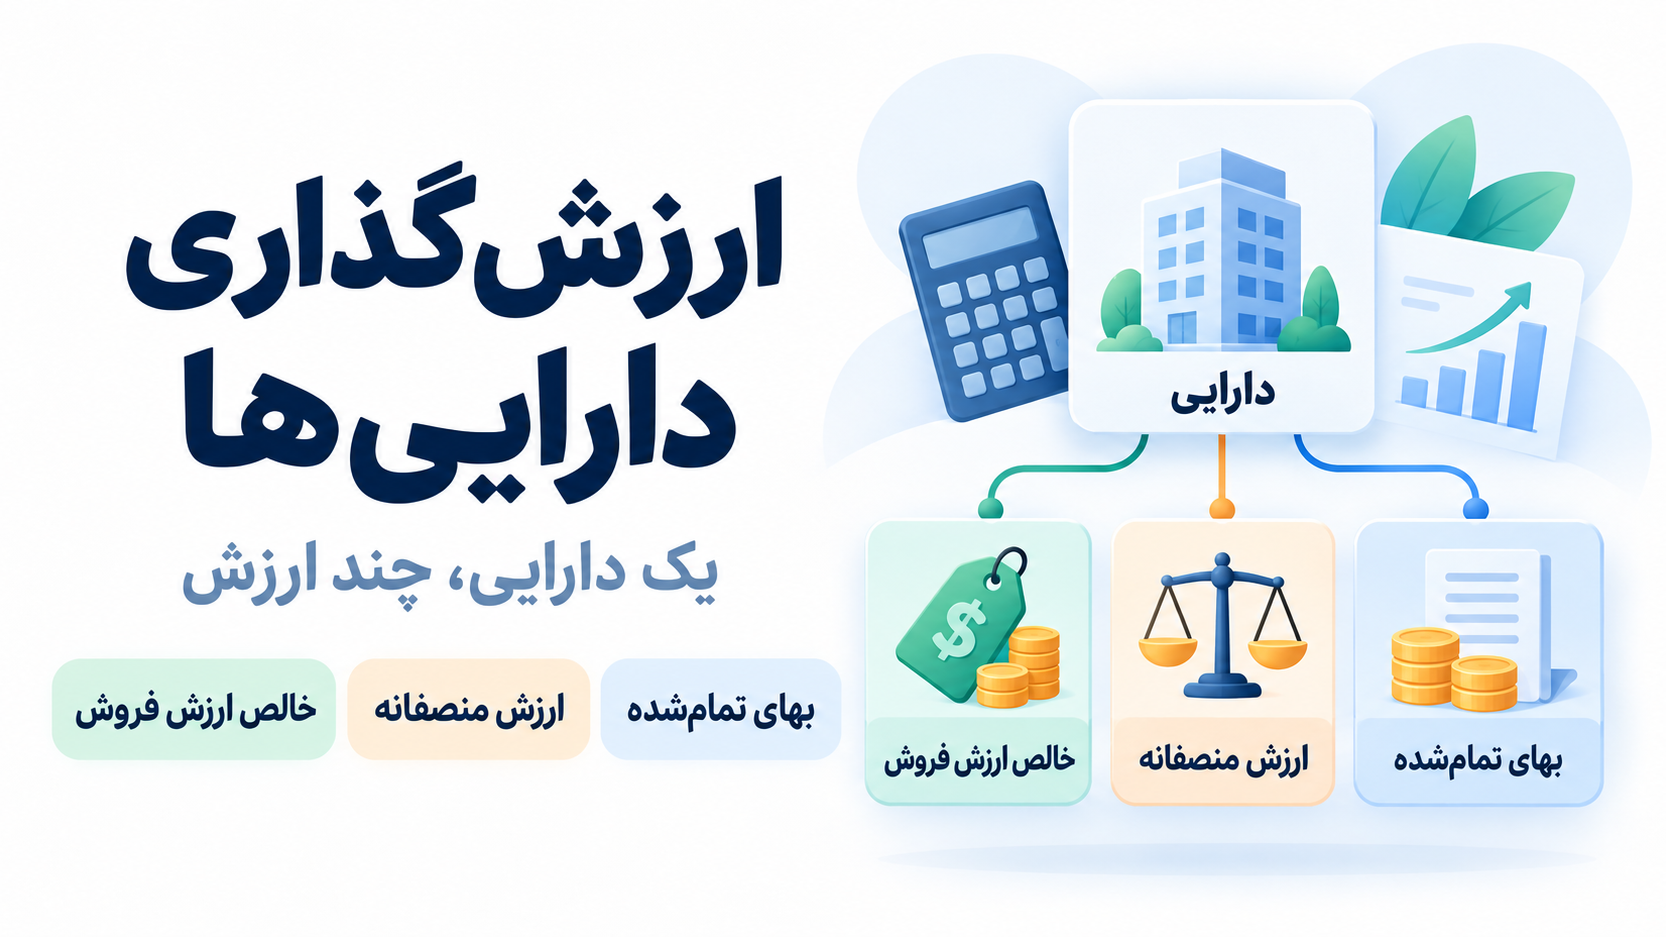
تصویر جلد مقاله درک ترازنامه – ارزش‌گذاری دارایی‌ها در صورت‌های مالی

فهرست مطالب10

در مقاله نخست دیدیم که ترازنامه یا صورت وضعیت مالی نشان می‌دهد شرکت چه منابعی در اختیار دارد و این منابع چگونه تأمین شده‌اند. اما برای خواندن درست ارقام دارایی‌ها، یک پرسش دیگر هم ضروری است: هر دارایی با چه مبنایی اندازه‌گیری شده است؟

یک دارایی واحد ممکن است بهای خرید تاریخی، قیمت فروش جاری، هزینه جایگزینی، ارزش منصفانه، ارزش اقتصادی یا خالص ارزش فروش متفاوتی داشته باشد. این ارقام لزوماً با یکدیگر تناقض ندارند؛ هر کدام پاسخ یک سؤال متفاوت‌اند. نکته مهم این است که واحد تجاری نمی‌تواند هر عددی را که مناسب‌تر می‌داند در صورت‌های مالی انتخاب کند. استاندارد حسابداری مربوط تعیین می‌کند چه مبنای اندازه‌گیری در چه شرایطی مجاز یا الزامی است.


یک دارایی، چند عدد متفاوت

فرض کنید شرکتی چهار سال قبل یک دستگاه بسته‌بندی را به مبلغ ۴۸ میلیارد ریال خریداری کرده است. امروز خرید یک دستگاه نو با توان خدمت‌دهی مشابه ۷۲ میلیارد ریال هزینه دارد. همچنین برآورد می‌شود دستگاه موجود در یک معامله عادی بازار حدود ۵۹ میلیارد ریال قابل فروش باشد.

این سه عدد به یک دارایی مربوط‌اند، اما معنای آنها یکسان نیست. ۴۸ میلیارد ریال به معامله اولیه مربوط است؛ ۷۲ میلیارد ریال هزینه جایگزینی در شرایط فعلی را نشان می‌دهد؛ و ۵۹ میلیارد ریال یک برآورد از قیمت فروش جاری است. برای اینکه عدد ۵۹ میلیارد ریال «ارزش منصفانه» تلقی شود، باید شرایط تعریف ارزش منصفانه - از جمله معامله نظام‌مند بین فعالان بازار در تاریخ اندازه‌گیری - برقرار باشد.

یک دارایی، چند عدد متفاوت
۴۸ میلیارد ریال
بهای تحصیل اولیه
معامله گذشته
۷۲ میلیارد ریال
هزینه تهیه دارایی نو با توان خدمت‌دهی مشابه
هزینه جاری جایگزینی
۵۹ میلیارد ریال
برآورد قیمت فروش جاری؛ نه الزاماً ارزش منصفانه مگر با احراز شرایط آن
بازار / فروش

مبنای اندازه‌گیری چیست؟

مبنای اندازه‌گیری قاعده‌ای است که تعیین می‌کند یک دارایی یا بدهی با چه مبلغی در صورت‌های مالی منعکس شود. بعضی مبانی بر اطلاعات معامله گذشته تکیه دارند و بعضی دیگر از اطلاعات به‌روز تاریخ گزارشگری استفاده می‌کنند.

در آموزش حسابداری گاهی از دو نگاه کلی «بهای تمام‌شده تاریخی» و «ارزش‌های جاری» صحبت می‌شود. این تفکیک برای فهم موضوع مفید است، اما باید توجه داشت که «ارزش جاری» یک عدد واحد نیست و ارزش منصفانه، ارزش اقتصادی، خالص ارزش فروش و هزینه جاری جایگزینی مفاهیم متفاوتی‌اند.


بهای تمام‌شده؛ نقطه شروع بسیاری از دارایی‌ها

بهای تمام‌شده معمولاً از مبلغ وجه نقد یا معادل نقد پرداخت‌شده و سایر مابه‌ازاهای واگذارشده برای تحصیل یا ساخت دارایی آغاز می‌شود. بسته به استاندارد مربوط، مخارج دیگری که مستقیماً قابل انتساب‌اند نیز ممکن است در بهای دارایی منظور شوند.

برای نمونه، در دارایی ثابت مشهود، بهای تمام‌شده شامل قیمت خرید و مخارج لازم برای رساندن دارایی به وضعیت قابل بهره‌برداری است و در شرایط مقرر، برخی مخارج تأمین مالی نیز می‌توانند طبق استاندارد مربوط در بهای دارایی منظور شوند.

یک نکته مهم این است که بهای معامله در تاریخ تحصیل لزوماً در همه شرایط مساوی ارزش منصفانه نیست. در بسیاری از معاملات عادی ممکن است این دو عدد به هم نزدیک باشند، اما نمی‌توان برابری آنها را یک قاعده همیشگی دانست.


بهای تاریخی بعد از خرید لزوماً ثابت نمی‌ماند

عبارت «بهای تمام‌شده تاریخی» نباید این تصور را ایجاد کند که مبلغ گزارش‌شده یک دارایی برای همیشه همان عدد روز خرید است. بسته به نوع دارایی و استاندارد مربوط، مبلغ دفتری پس از شناخت اولیه ممکن است بابت استهلاک، کاهش ارزش، تجدید ارزیابی یا سایر الزامات حسابداری تغییر کند.

برای مثال، دارایی ثابت مشهود در روش بهای تمام‌شده پس از شناخت، به بهای تمام‌شده پس از کسر استهلاک انباشته و کاهش ارزش انباشته گزارش می‌شود. در صورت انتخاب روش تجدید ارزیابی برای یک طبقه دارایی و احراز شرایط مربوط، مبلغ گزارش‌شده می‌تواند بر مبنای مبلغ تجدید ارزیابی قرار گیرد.


ارزش منصفانه؛ تعریف به‌روز استاندارد حسابداری ۴۲

تعریف قدیمی ارزش منصفانه در برخی منابع، از «مبلغ مورد توافق خریدار و فروشنده آگاه و مایل» سخن می‌گفت. در استاندارد حسابداری شماره ۴۲، تعریف دقیق‌تر و امروزی است: ارزش منصفانه قیمتی است که بابت فروش یک دارایی یا انتقال یک بدهی، در معامله‌ای نظام‌مند بین فعالان بازار و در تاریخ اندازه‌گیری، قابل دریافت یا قابل پرداخت خواهد بود.

بنابراین ارزش منصفانه یک «قیمت خروجی» و یک اندازه‌گیری مبتنی بر بازار است. هدف این نیست که شرکت بگوید خودِ آن دارایی برایش چه مقدار ارزش دارد؛ بلکه باید مفروضات فعالان بازار در شرایط جاری بازار در نظر گرفته شود.

اگر قیمت مستقیم و قابل مشاهده برای دارایی در دسترس نباشد، ارزش منصفانه می‌تواند با تکنیک‌های ارزشیابی برآورد شود. در این حالت باید تا حد ممکن از داده‌های قابل مشاهده بازار استفاده و اتکا به داده‌های غیرقابل مشاهده محدود شود.


ارزش منصفانه با قیمت فروش خالص یکی نیست

یکی از اشتباهات رایج این است که ارزش منصفانه را با «مبلغی که پس از کسر هزینه‌های فروش برای شرکت باقی می‌ماند» یکی بدانیم. در استاندارد ۴۲، مخارج معامله جزو ویژگی خود دارایی نیست و برای تعیین ارزش منصفانه از قیمت بازار کسر نمی‌شود.

در مقابل، در مفاهیمی مانند خالص ارزش فروش، هزینه‌های مربوط به فروش در محاسبه دخالت دارند. بنابراین ممکن است قیمت بازار یا ارزش منصفانه یک دارایی ۵۹ میلیارد ریال باشد، اما پس از کسر ۳ میلیارد ریال مخارج فروش، خالص ارزش فروش آن ۵۶ میلیارد ریال شود.

ارزش منصفانه با قیمت فروش خالص یکی نیست
قیمت فروش / ارزش منصفانه در صورت احراز شرایط تعریف
قیمت خروجی بازار
۵۹ میلیارد ریال
مخارج مرتبط با فروش
هزینه‌های لازم برای انجام فروش
۳ میلیارد ریال
خالص ارزش فروش
قیمت فروش پس از کسر مخارج فروش
۵۶ میلیارد ریال

ارزش اقتصادی؛ نگاه به منافع آینده خودِ واحد تجاری

ارزش اقتصادی بر جریان‌های نقدی آینده‌ای تمرکز دارد که انتظار می‌رود از استفاده مستمر دارایی و در نهایت از واگذاری آن حاصل شود. این جریان‌ها به ارزش فعلی تبدیل می‌شوند.

این مفهوم با ارزش منصفانه تفاوت مهمی دارد. ارزش منصفانه مبتنی بر دیدگاه فعالان بازار است، اما ارزش اقتصادی به منافع مورد انتظار واحد تجاری از استفاده از دارایی مربوط می‌شود. به همین دلیل ممکن است ارزش اقتصادی یک دارایی با ارزش منصفانه آن یکسان نباشد.

ارزش باقیمانده؛ دارایی در پایان عمر مفید چه ارزشی دارد؟

ارزش باقیمانده مبلغ برآوردی است که واحد تجاری در حال حاضر می‌تواند از واگذاری دارایی، پس از کسر مخارج برآوردی واگذاری، به دست آورد؛ با این فرض که دارایی هم‌اکنون در سن و وضعیتی قرار داشته باشد که در پایان عمر مفید آن انتظار می‌رود.

پس ارزش باقیمانده با قیمت فروش فعلی دارایی موجود یکسان نیست. نقطه مرجع آن، وضعیت متصور دارایی در پایان عمر مفید است.


بهای جایگزینی مستهلک‌شده؛ هزینه جایگزینی با لحاظ مصرف خدمت

بهای جایگزینی مستهلک‌شده از هزینه تهیه یک دارایی نو با توان خدمت‌دهی مشابه آغاز می‌شود و سپس اثر استفاده و استهلاک دارایی موجود را در نظر می‌گیرد.

این مفهوم نشان می‌دهد هزینه خرید یک دارایی نو را نمی‌توان بدون تعدیل به یک دارایی چندسال‌کارکرده نسبت داد. با این حال، وجود چنین مفهومی به این معنا نیست که هر دارایی در صورت‌های مالی الزاماً با بهای جایگزینی مستهلک‌شده گزارش می‌شود؛ مبنای گزارش باید از استاندارد مربوط استخراج شود.


خالص ارزش فروش؛ چه مبلغی بعد از فروش باقی می‌ماند؟

خالص ارزش فروش بر مبلغی تمرکز دارد که از فروش دارایی در شرایط عادی، پس از کسر هزینه‌های مرتبط با فروش، برای واحد تجاری باقی می‌ماند.

بنابراین «قیمت فروش»، «ارزش منصفانه» و «خالص ارزش فروش» را نباید مترادف فرض کرد. هر یک تعریف و کاربرد خاص خود را دارد.


مقایسه مفاهیم اصلی اندازه‌گیری

مقایسه مفاهیم اصلی اندازه‌گیری
بهای تمام‌شده
برای تحصیل یا ساخت دارایی چه مبلغی تحمل شده است؟
مبتنی بر معامله و مخارج قابل انتساب طبق استاندارد
ارزش منصفانه
فعالان بازار در تاریخ اندازه‌گیری دارایی را با چه قیمت خروجی مبادله می‌کنند؟
مبتنی بر بازار
ارزش اقتصادی
استفاده و واگذاری دارایی چه جریان‌های نقدی آتی برای واحد ایجاد می‌کند؟
مختص واحد تجاری / مبتنی بر جریان نقدی
ارزش باقیمانده
در وضعیت متصور پایان عمر مفید، پس از مخارج واگذاری چه مبلغی باقی می‌ماند؟
برآورد پایان عمر مفید
بهای جایگزینی مستهلک‌شده
جایگزینی توان خدمت‌دهی دارایی موجود، با لحاظ میزان مصرف‌شدن آن، چه هزینه‌ای دارد؟
هزینه جاری جایگزینی تعدیل‌شده
خالص ارزش فروش
از فروش دارایی پس از کسر مخارج فروش چه مبلغی حاصل می‌شود؟
مبلغ خالص قابل وصول از فروش

مثال دستگاه را دوباره بخوانیم

به مثال دستگاه بسته‌بندی برگردیم. بهای خرید تاریخی ۴۸ میلیارد ریال، هزینه یک دارایی نو مشابه ۷۲ میلیارد ریال و برآورد قیمت فروش جاری ۵۹ میلیارد ریال است.

هیچ‌یک از این ارقام به‌تنهایی «عدد درست» برای ترازنامه نیست. ابتدا باید بدانیم استاندارد حسابداری مربوط چه مبنایی را برای آن دارایی و در آن شرایط مقرر کرده است. اگر دارایی ثابت مشهود باشد، شناخت اولیه معمولاً بر مبنای بهای تمام‌شده است و پس از آن، رویه بهای تمام‌شده یا - با رعایت شرایط استاندارد - تجدید ارزیابی می‌تواند مطرح باشد.

همچنین اگر رقم ۵۹ میلیارد ریال از یک بازار و معامله نظام‌مند بین فعالان بازار در تاریخ اندازه‌گیری به دست آمده باشد، می‌تواند با مفهوم ارزش منصفانه ارتباط داشته باشد. اگر صرفاً برآورد مدیریت از فروش فوری یا معامله‌ای غیرعادی باشد، نمی‌توان بدون بررسی بیشتر آن را ارزش منصفانه نامید.


چهار خطای رایج در تفسیر ارزش دارایی‌ها

چهار خطای رایج در تفسیر ارزش دارایی‌ها
هر قیمت فروش = ارزش منصفانه
ارزش منصفانه نیازمند شرایط تعریف استاندارد ۴۲ و معامله نظام‌مند بین فعالان بازار است.
ارزش منصفانه = خالص ارزش فروش
ارزش منصفانه قیمت خروجی بازار است؛ خالص ارزش فروش هزینه‌های فروش را نیز کسر می‌کند.
بهای تاریخی برای همیشه ثابت است
مبلغ دفتری می‌تواند بابت استهلاک، کاهش ارزش، تجدید ارزیابی و سایر الزامات تغییر کند.
شرکت آزاد است هر مبنای ارزش‌گذاری را انتخاب کند
استاندارد مربوط تعیین می‌کند چه مبنایی الزامی یا مجاز است.

برای تحلیل ترازنامه چه سؤالاتی بپرسیم؟

برای تحلیل ترازنامه چه سؤالاتی بپرسیم؟
مبنای اندازه‌گیری این دارایی چیست؟
یک عدد بدون شناخت مبنا قابل تفسیر نیست.
آیا مبلغ بر پایه معامله گذشته است یا اطلاعات جاری؟
برای تفکیک بهای تمام‌شده از اندازه‌گیری‌های جاری
اگر ارزش منصفانه است، بازار و داده‌های قیمت چقدر قابل اتکاست؟
برای ارزیابی کیفیت اندازه‌گیری
آیا هزینه‌های فروش در عدد کسر شده‌اند؟
برای تمایز ارزش منصفانه از خالص ارزش فروش
آیا مبلغ دفتری بابت استهلاک یا کاهش ارزش تعدیل شده است؟
برای فهم فاصله مبلغ دفتری با بهای اولیه
آیا رویه تجدید ارزیابی برای این طبقه دارایی به کار رفته است؟
برای درک علت تغییرات بزرگ مبلغ دارایی

جمع‌بندی

یک دارایی می‌تواند هم‌زمان چند مبلغ قابل محاسبه داشته باشد، اما این ارقام معانی متفاوتی دارند. بهای تمام‌شده به معامله تحصیل و مخارج قابل انتساب مربوط است؛ ارزش منصفانه یک قیمت خروجی مبتنی بر بازار در تاریخ اندازه‌گیری است؛ ارزش اقتصادی به جریان‌های نقدی مورد انتظار واحد تجاری توجه دارد؛ خالص ارزش فروش هزینه‌های فروش را نیز در نظر می‌گیرد؛ و بهای جایگزینی مستهلک‌شده از هزینه جایگزینی توان خدمت‌دهی دارایی با لحاظ میزان استفاده‌شدن آن سخن می‌گوید.

مهم‌ترین نکته برای خواننده صورت‌های مالی این است که به‌جای پرسیدن «ارزش واقعی دارایی چند است؟» بپرسد: «این رقم با کدام مبنای اندازه‌گیری و طبق کدام استاندارد گزارش شده است؟»

دیدگاه کاربران

نظر خود را درباره این مقاله با دیگر کاربران به اشتراک بگذارید.

0