آموزشبنیادی

درک ترازنامه - دارایی، بدهی و حقوق صاحبان سهام

صورت وضعیت مالی چگونه منابع، تعهدات و حقوق مالکان یک شرکت را نشان می‌دهد؟

نشان بونیبوگروه نویسندگان:بونیبو
نویسنده:امیرحسین احمدی‌نیا
انتشار:۱۴۰۵/۰۷/۰۶
حدود 11 دقیقه مطالعه
درک ترازنامه - دارایی، بدهی و حقوق صاحبان سهام
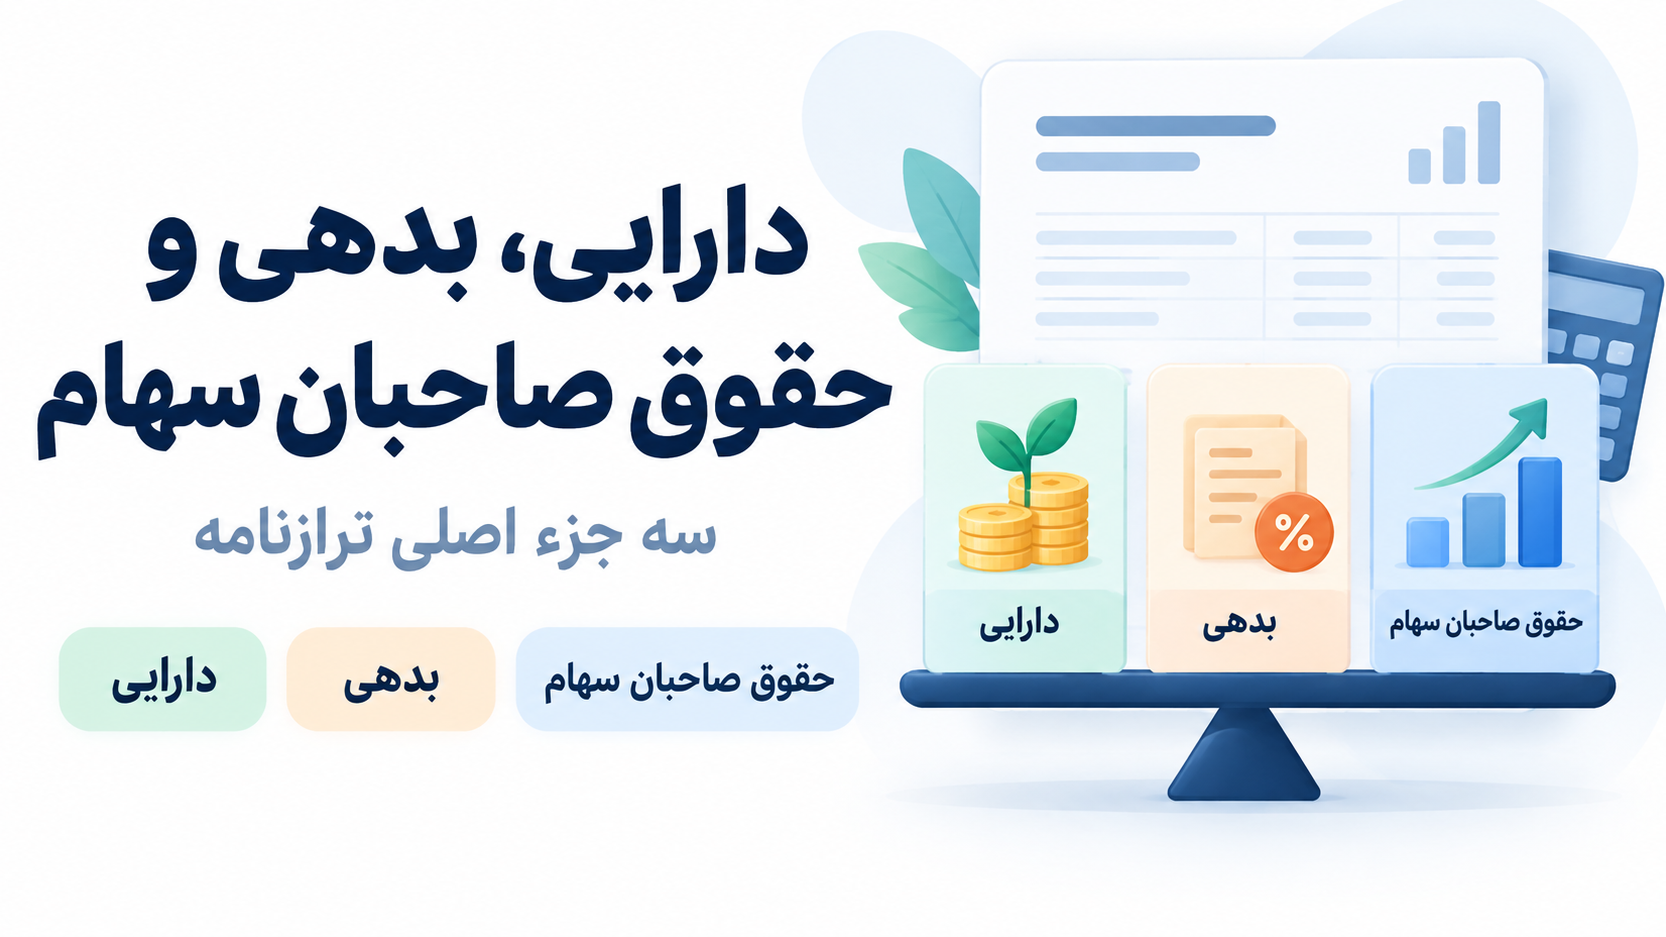
تصویر جلد مقاله درک ترازنامه - دارایی، بدهی و حقوق صاحبان سهام

ترازنامه، که در استانداردهای حسابداری امروز با عنوان «صورت وضعیت مالی» ارائه می‌شود، تصویری از وضعیت مالی واحد تجاری در یک تاریخ مشخص فراهم می‌کند. در این مجموعه برای حفظ پیوستگی و آشنایی مخاطب از واژه رایج «ترازنامه» استفاده می‌کنیم، اما منظور همان صورت وضعیت مالی است.

برای خواندن این صورت مالی باید سه پرسش اساسی را پاسخ داد: شرکت چه منابعی در اختیار دارد؟ چه تعهداتی در برابر دیگران دارد؟ و پس از کسر این تعهدات، چه مقدار از منافع باقی‌مانده متعلق به صاحبان سرمایه است؟ این سه پرسش ما را به سه عنصر اصلی می‌رساند: دارایی، بدهی و حقوق صاحبان سهام.


ترازنامه یا صورت وضعیت مالی چه چیزی را نشان می‌دهد؟

صورت وضعیت مالی نشان می‌دهد واحد تجاری در تاریخ گزارشگری چه دارایی‌هایی در اختیار دارد و این منابع از چه محل‌هایی تأمین شده‌اند. در ساده‌ترین نگاه، منابع تأمین دارایی‌ها در دو گروه قرار می‌گیرند: بدهی‌ها و حقوق صاحبان سهام.

بنابراین ترازنامه فقط فهرستی از دارایی‌های شرکت نیست. این صورت مالی هم‌زمان ساختار منابع اقتصادی و ساختار تأمین آنها را نشان می‌دهد و به همین دلیل، دارایی، بدهی و حقوق صاحبان سهام باید در ارتباط با یکدیگر تفسیر شوند.


دارایی چیست؟

در مفاهیم نظری گزارشگری مالی ایران، دارایی به حقوق نسبت به منافع اقتصادی آتی یا سایر راه‌های دستیابی مشروع به آن منافع گفته می‌شود که در نتیجه معاملات یا سایر رویدادهای گذشته، تحت کنترل واحد تجاری قرار گرفته است.

این تعریف سه جزء مهم دارد: نخست، وجود منافع اقتصادی؛ دوم، کنترل واحد تجاری بر حق یا راه دسترسی به آن منافع؛ و سوم، ارتباط این کنترل با یک معامله یا رویداد گذشته.

پس صرف اینکه چیزی ارزش اقتصادی داشته باشد کافی نیست تا دارایی یک شرکت محسوب شود. باید واحد تجاری بتواند منافع مربوط را تحت کنترل داشته باشد و منشأ این وضعیت نیز به رویدادی که قبلاً رخ داده است برگردد.

بدهی چیست؟

بدهی، تعهد واحد تجاری برای انتقال منافع اقتصادی است که از معاملات یا سایر رویدادهای گذشته ناشی شده است.

تفاوت جهت دارایی و بدهی در همین‌جا روشن می‌شود: دارایی با دسترسی و کنترل بر منافع اقتصادی ارتباط دارد، در حالی که بدهی از تعهدی سخن می‌گوید که می‌تواند به انتقال منافع اقتصادی از واحد تجاری منجر شود.

حقوق صاحبان سهام چیست؟

حقوق صاحبان سهام باقیمانده منافع در دارایی‌های واحد تجاری پس از کسر بدهی‌هاست. به همین دلیل، رابطه پایه را می‌توان به شکل زیر نوشت:

حقوق صاحبان سهام = دارایی‌ها − بدهی‌ها

این رابطه نشان می‌دهد حقوق صاحبان سهام یک قلم مستقل از ساختار مالی شرکت نیست؛ تغییر دارایی‌ها و بدهی‌ها می‌تواند بر مقدار باقیمانده متعلق به صاحبان سرمایه اثر بگذارد.


آورده و ستانده صاحبان سرمایه

حقوق صاحبان سهام فقط از سود و زیان دوره تغییر نمی‌کند. ورود منابع از سوی مالکان یا انتقال منابع به آنان نیز می‌تواند این بخش را تغییر دهد.

آورده صاحبان سرمایه زمانی شکل می‌گیرد که مالکان با هدف کسب یا افزایش حقوق مالکانه خود، منابعی را در اختیار واحد تجاری قرار دهند. در جهت مقابل، ستانده صاحبان سرمایه زمانی رخ می‌دهد که دارایی به مالکان منتقل شود یا برای انتقال منافع اقتصادی به آنان بدهی ایجاد شود؛ رویدادی که می‌تواند با کاهش حقوق مالکانه یا توزیع سود مرتبط باشد.

آورده و ستانده صاحبان سرمایه
آورده صاحبان سرمایه
ورود منابع از سوی مالکان با هدف کسب یا افزایش حقوق مالکانه
افزایش
ستانده صاحبان سرمایه
انتقال دارایی یا ایجاد تعهد به نفع مالکان
کاهش

ارتباط سه عنصر اصلی در یک نگاه

ارتباط سه عنصر اصلی در یک نگاه
دارایی
شرکت چه منابع یا حقوق اقتصادی در اختیار و کنترل دارد؟
منابع اقتصادی و راه‌های دستیابی به منافع
بدهی
شرکت چه تعهداتی برای انتقال منافع اقتصادی دارد؟
تعهدات ناشی از رویدادهای گذشته
حقوق صاحبان سهام
پس از کسر بدهی‌ها چه چیزی باقی می‌ماند؟
حق باقیمانده مالکان

نحوه ارائه دارایی‌ها و بدهی‌ها؛ فقط یک ترتیب ظاهری نیست

نحوه چیدمان دارایی‌ها و بدهی‌ها می‌تواند اطلاعات مهمی درباره نقدشوندگی و زمان تسویه در اختیار استفاده‌کننده قرار دهد. در بسیاری از شرکت‌ها، دارایی‌ها و بدهی‌ها به دو طبقه جاری و غیرجاری تفکیک می‌شوند.

در بعضی واحدهای تجاری، به‌ویژه مؤسسات مالی، ارائه اقلام به ترتیب نقدشوندگی ممکن است اطلاعات مربوط‌تر و قابل اتکاتری فراهم کند. بنابراین استاندارد حسابداری ۱ اجازه می‌دهد در چنین شرایطی، به جای تفکیک متعارف جاری و غیرجاری، ارائه بر مبنای نقدشوندگی انجام شود.


جاری به معنای صرفاً کوتاه‌مدت نیست

یکی از مهم‌ترین اصلاحات نسبت به توضیح‌های ساده‌شده قدیمی این است که «جاری» را نباید دقیقاً مترادف «کمتر از دوازده ماه» دانست. دوازده ماه یکی از معیارهاست، اما چرخه عملیاتی عادی شرکت نیز در طبقه‌بندی نقش دارد.

برای مثال، ممکن است موجودی کالا یا دریافتنی تجاری در چرخه عملیاتی عادی شرکت تحقق یابد، اما این چرخه بیش از دوازده ماه طول بکشد. در چنین حالتی، صرف عبور از مرز دوازده ماه باعث نمی‌شود آن قلم الزاماً غیرجاری شود.


چه زمانی یک دارایی جاری است؟

مطابق استاندارد حسابداری ۱، دارایی هنگامی جاری طبقه‌بندی می‌شود که دست‌کم یکی از معیارهای اصلی زیر را داشته باشد:

چه زمانی یک دارایی جاری است؟
چرخه عملیاتی
انتظار می‌رود دارایی در چرخه عملیاتی عادی به نقد تبدیل، فروخته یا مصرف شود.
هدف مبادله
دارایی اساساً با هدف مبادله نگهداری می‌شود.
دوازده ماه
انتظار می‌رود دارایی طی دوازده ماه پس از دوره گزارشگری به نقد تبدیل شود.
نقد و معادل نقد
دارایی نقد یا معادل نقد است، مگر اینکه دست‌کم برای دوازده ماه پس از دوره گزارشگری محدودیت استفاده برای مبادله یا تسویه بدهی داشته باشد.

دارایی‌هایی که هیچ‌یک از معیارهای جاری را ندارند، غیرجاری طبقه‌بندی می‌شوند. همچنین اگر چرخه عملیاتی عادی واحد تجاری به‌وضوح قابل تشخیص نباشد، استاندارد مدت آن را دوازده ماه فرض می‌کند.


چه زمانی یک بدهی جاری است؟

برای بدهی‌ها نیز صرف کوتاه یا بلند بودن مدت قرارداد کافی نیست. بدهی زمانی جاری است که دست‌کم یکی از معیارهای اصلی زیر را داشته باشد:

چه زمانی یک بدهی جاری است؟
چرخه عملیاتی
انتظار می‌رود بدهی در چرخه عملیاتی عادی واحد تجاری تسویه شود.
هدف مبادله
بدهی اساساً با هدف مبادله نگهداری می‌شود.
دوازده ماه
بدهی باید طی دوازده ماه پس از دوره گزارشگری تسویه شود.
حق به تعویق انداختن تسویه
واحد تجاری برای حداقل دوازده ماه پس از دوره گزارشگری، حق لازم برای به تعویق انداختن تسویه را ندارد.

بدهی‌هایی که معیارهای جاری را احراز نمی‌کنند، غیرجاری طبقه‌بندی می‌شوند.


چرا چرخه عملیاتی از مرز دوازده ماه مهم‌تر است؟

چرخه عملیاتی مدت زمانی است که از تحصیل دارایی‌ها برای پردازش تا تبدیل آنها به نقد یا معادل نقد طی می‌شود. این مفهوم کمک می‌کند اقلامی مانند موجودی کالا، دریافتنی‌های تجاری و پرداختنی‌های تجاری بر اساس ماهیت عملیات شرکت طبقه‌بندی شوند، نه فقط بر اساس یک مرز زمانی مکانیکی.

به همین دلیل، موجودی یا دریافتنی‌ای که در چرخه عادی شرکت مصرف یا وصول می‌شود می‌تواند جاری باشد حتی اگر چرخه عملیاتی بیش از دوازده ماه طول بکشد. در مقابل، بعضی اقلام ممکن است خارج از چرخه عملیات قرار داشته باشند ولی چون طی دوازده ماه قابل وصول یا تسویه‌اند، همچنان جاری محسوب شوند.


چرا مؤسسات مالی ممکن است ساختار متفاوتی داشته باشند؟

در برخی واحدهای تجاری مانند مؤسسات مالی، چرخه عملیاتی به‌سادگی قابل تشخیص نیست و نقدشوندگی اطلاعات مربوط‌تری برای استفاده‌کننده فراهم می‌کند. در این وضعیت، استاندارد حسابداری ۱ ارائه دارایی‌ها و بدهی‌ها به ترتیب نقدشوندگی را مجاز می‌داند، مشروط بر اینکه چنین ارائه‌ای اطلاعات مربوط‌تر و قابل اتکاتری ایجاد کند.

بنابراین تفاوت شکل صورت وضعیت مالی بانک یا مؤسسه مالی با یک شرکت تولیدی به معنای نبود منطق طبقه‌بندی نیست؛ بلکه منطق ارائه متناسب با ماهیت فعالیت تغییر می‌کند.


یک چارچوب ساده برای خواندن ترازنامه

یک چارچوب ساده برای خواندن ترازنامه
شرکت چه دارایی‌هایی در اختیار و کنترل دارد؟
برای شناخت منابع اقتصادی و ظرفیت ایجاد منافع.
چه مقدار بدهی در برابر دیگران وجود دارد؟
برای شناخت تعهدات و فشارهای آتی بر منابع.
حقوق صاحبان سهام چقدر است؟
برای مشاهده منافع باقیمانده مالکان پس از کسر بدهی‌ها.
کدام دارایی‌ها و بدهی‌ها در چرخه عملیاتی قرار دارند؟
برای درک بهتر سرمایه در گردش.
چه اقلامی طی دوازده ماه آینده بازیافت یا تسویه می‌شوند؟
برای ارزیابی افق زمانی کوتاه‌تر.
آیا نحوه ارائه بر مبنای نقدشوندگی است؟
برای تفسیر درست ساختار واحدهای مالی و مشابه.

دو خطای رایج در خواندن ترازنامه

دو خطای رایج در خواندن ترازنامه
جاری = حتماً کمتر از دوازده ماه
چرخه عملیاتی نیز معیار اصلی است و بعضی اقلام با چرخه بیش از دوازده ماه همچنان جاری‌اند.
همه شرکت‌ها باید اقلام را دقیقاً با یک شکل ارائه کنند
در برخی واحدها، ارائه بر مبنای نقدشوندگی می‌تواند مناسب‌تر باشد.

جمع‌بندی

برای درک ترازنامه یا صورت وضعیت مالی، ابتدا باید سه عنصر اصلی آن را شناخت. دارایی به حقوق و راه‌های دستیابی مشروع به منافع اقتصادی تحت کنترل واحد تجاری مربوط است؛ بدهی تعهد انتقال منافع اقتصادی است؛ و حقوق صاحبان سهام، منافع باقیمانده پس از کسر بدهی‌ها از دارایی‌ها را نشان می‌دهد.

آورده و ستانده صاحبان سرمایه نیز می‌توانند حقوق صاحبان سهام را مستقل از سود و زیان دوره تغییر دهند. در مرحله بعد، نحوه طبقه‌بندی دارایی‌ها و بدهی‌ها اهمیت پیدا می‌کند. این طبقه‌بندی فقط بر مبنای «کوتاه‌مدت و بلندمدت» نیست؛ چرخه عملیاتی، هدف نگهداری، مرز دوازده‌ماهه و محدودیت‌های نقد نیز نقش دارند.

در برخی مؤسسات مالی نیز ارائه به ترتیب نقدشوندگی می‌تواند از تفکیک جاری و غیرجاری مناسب‌تر باشد. به همین دلیل، خواندن درست ترازنامه نیازمند توجه هم‌زمان به ماهیت اقلام و منطق ارائه آنهاست.

دیدگاه کاربران

نظر خود را درباره این مقاله با دیگر کاربران به اشتراک بگذارید.

0