مطابق استاندارد حسابداری شماره ۲ ایران (تجدیدنظرشده ۱۳۹۷)، صورت جریانهای نقدی دارای سه طبقه اصلی است: فعالیتهای عملیاتی، فعالیتهای سرمایهگذاری و فعالیتهای تأمین مالی. این طبقهبندی به تحلیلگر امکان میدهد تشخیص دهد شرکت از عملیات خود چه مقدار نقد ایجاد کرده، چه مبلغی را برای سرمایهگذاری مصرف کرده و چه میزان منابع از مالکان یا اعتباردهندگان جذب یا به آنان بازپرداخت کرده است.
آموزشبنیادی
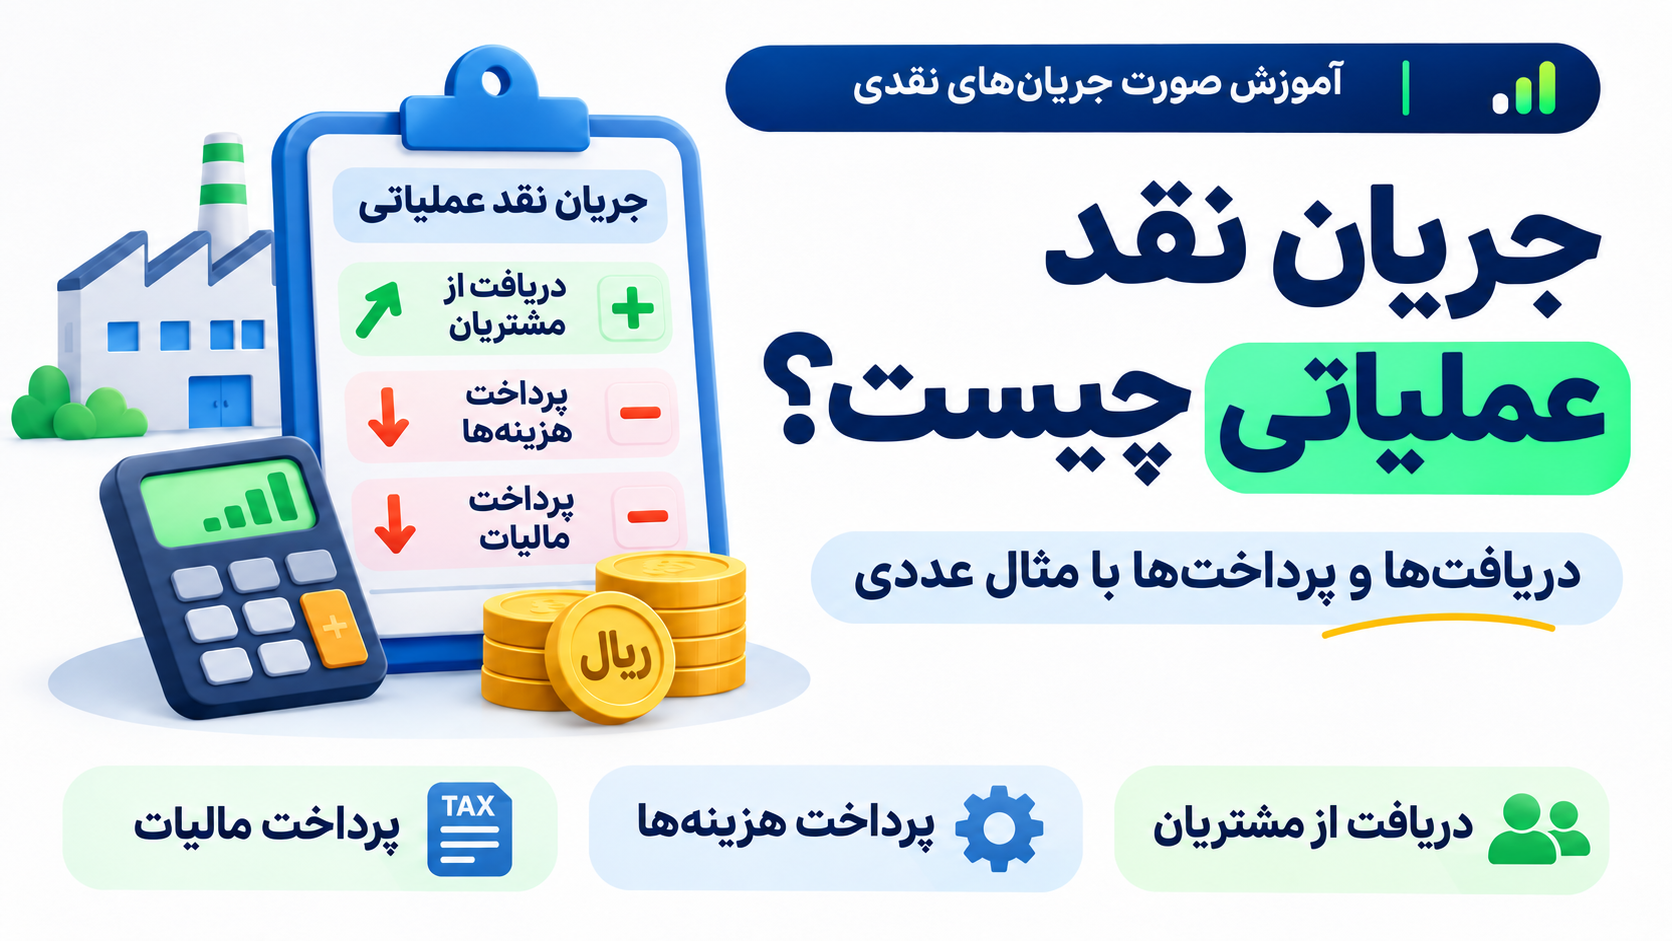
جریان نقد عملیاتی چیست؟ دریافتها و پرداختها با مثال عددی
آموزش صورت جریانهای نقدی | قسمت 3 از ۲۲
فهرست مطالب8
افزایش نقد شرکت از چه فعالیتی ناشی شده است؟
افزایش موجودی نقد شرکت در پایان یک دوره مالی، در نگاه نخست میتواند نشانهای امیدوارکننده باشد؛ اما تا زمانی که منشأ این افزایش را ندانیم، نمیتوان درباره کیفیت آن قضاوت کرد. شرکتی را تصور کنید که با فروش محصولات خود نقد ایجاد کرده است و شرکت دیگری را که با دریافت تسهیلات بانکی، مانده نقد بالاتری گزارش میکند. هر دو ممکن است در پایان دوره پول بیشتری داشته باشند، اما مفهوم اقتصادی و پیامدهای آینده این دو وضعیت یکسان نیست.
صورت جریانهای نقدی برای روشن کردن همین تفاوت، ورود و خروج نقد و معادلهای نقد را بر اساس ماهیت فعالیتها دستهبندی میکند. در این قسمت از مجموعه آموزشی، با سه بخش اصلی این صورت مالی آشنا میشویم و یاد میگیریم چگونه نقد حاصل از عملیات معمول شرکت را از جریانهای مربوط به خرید و فروش داراییها یا تأمین منابع مالی تفکیک کنیم. در پایان نیز با یک مثال جامع، دریافتها و پرداختهای هر سه طبقه را محاسبه و با مانده نقد تطبیق میدهیم.
صورت جریانهای نقدی از چه بخشهایی تشکیل میشود؟
فعالیتهای عملیاتی | فعالیتهای اصلی و جاری شرکت چه مقدار نقد ایجاد یا مصرف کردهاند؟ | دریافت وجه از مشتریان و پرداخت به تأمینکنندگان |
|---|---|---|
فعالیتهای سرمایهگذاری | چه میزان نقد صرف تحصیل داراییها و سرمایهگذاریها شده یا از واگذاری آنها به دست آمده است؟ | پرداخت نقد برای خرید ماشینآلات یا دریافت نقد از فروش تجهیزات |
فعالیتهای تأمین مالی | منابع مالی شرکت از چه راهی جذب شده و چگونه بازپرداخت شده است؟ | دریافت تسهیلات، بازپرداخت اصل وام و افزایش سرمایه نقدی |
ملاک طبقهبندی، صرفاً عنوان حساب یا مثبت و منفی بودن مبلغ نیست؛ ماهیت اقتصادی رویداد و فعالیت شرکت اهمیت دارد. برای مثال، دریافت یک میلیارد ریال از فروش محصولات و دریافت همان مبلغ از بانک بابت وام، هر دو ورود نقد ایجاد میکنند؛ اما اولی معمولاً عملیاتی و دومی تأمین مالی است. همچنین یک معامله واحد ممکن است چند جزء نقدی با طبقهبندی متفاوت داشته باشد.
جریان نقد ناشی از فعالیتهای عملیاتی چیست؟
فعالیتهای عملیاتی فعالیتهای اصلی مولد درآمد عملیاتی واحد تجاری و سایر فعالیتهایی هستند که در طبقه سرمایهگذاری یا تأمین مالی قرار نمیگیرند. در یک شرکت تولیدی، دریافت نقد از فروش محصولات و پرداخت به تأمینکنندگان مواد اولیه از نمونههای رایج این بخشاند. در شرکت خدماتی، دریافت وجه خدمات و پرداخت دستمزد کارکنان معمولاً در این گروه قرار میگیرد.
خالص جریان نقد عملیاتی که اغلب با نماد CFO (Cash Flow from Operations) نشان داده میشود، تفاوت دریافتها و پرداختهای نقدی طبقه عملیاتی را بیان میکند. این رقم با سود عملیاتی یا سود خالص یکسان نیست؛ زیرا صورت سود و زیان بر مبنای شناسایی درآمدها و هزینهها تهیه میشود، درحالیکه جریان نقد به زمان واقعی دریافت و پرداخت وابسته است.
اهمیت این شاخص در آن است که نشان میدهد فعالیتهای جاری شرکت در یک دوره تا چه اندازه منابع نقد ایجاد کرده یا مصرف کردهاند. البته جریان نقد عملیاتی مثبت در یک دوره، بهتنهایی برای نتیجهگیری درباره پایداری وضعیت مالی کافی نیست؛ باید روند دورههای متوالی، شرایط فروش، سرمایه در گردش و نیازهای سرمایهگذاری نیز بررسی شوند.
دریافتهای نقدی عملیاتی شامل چه مواردی است؟
در یک شرکت تولیدی یا بازرگانی، دریافت وجه بابت فروش کالا از مهمترین جریانهای نقدی عملیاتی است. در شرکتهای خدماتی، مبالغ وصولشده بابت خدمات ارائهشده جایگاه مشابهی دارند. دریافتهای نقدی مرتبط با حقالزحمه، کارمزد و دیگر درآمدهای عملیاتی نیز، متناسب با ماهیت کسبوکار، میتوانند در این طبقه قرار بگیرند.
نکته مهم آن است که دریافت وجه در دوره جاری الزاماً به معنای شناسایی درآمد در همان دوره نیست. برای نمونه، ممکن است شرکت در پاییز مطالبات فروش تابستان را وصول کند یا از مشتری بابت کالایی که در آینده تحویل خواهد شد پیشدریافت بگیرد. در هر دو حالت، با فرض ماهیت عملیاتی قرارداد، دریافت نقد در دوره وصول گزارش میشود؛ هرچند زمان شناسایی درآمد میتواند متفاوت باشد.
پرداختهای نقدی عملیاتی شامل چه مواردی است؟
پرداخت وجه به تأمینکنندگان کالا و خدمات، پرداخت حقوق و مزایای کارکنان و سایر پرداختهای مرتبط با عملیات جاری، از اقلام معمول جریان نقد عملیاتیاند. برای مثال، پرداخت نقدی بابت خرید مواد اولیه یا پرداخت مطالبات قبلی یک تأمینکننده میتواند در این بخش منعکس شود، حتی اگر تمام مواد خریداریشده در همان دوره مصرف نشده باشند.
در مقابل، پرداخت نقد برای خرید ماشینآلاتی که شرکت در تولید از آنها استفاده خواهد کرد، معمولاً جریان نقد سرمایهگذاری است، نه عملیاتی. همین تفاوت نشان میدهد چرا صرف عبارت «خرید» یا «پرداخت وجه» برای تعیین طبقه کافی نیست. باید دانست شرکت چه چیزی خریده و آن قلم در فعالیت اقتصادی شرکت چه نقشی دارد.
مالیات بر درآمد در کدام بخش قرار میگیرد؟
طبق استاندارد حسابداری شماره ۲، جریانهای نقدی مالیات بر درآمد باید جداگانه افشا شوند و اصولاً در فعالیتهای عملیاتی قرار میگیرند؛ مگر آنکه بتوان جریان نقد مالیاتی را بهطور مشخص به فعالیت سرمایهگذاری یا تأمین مالی مرتبط کرد. بنابراین، نباید صرفاً بر اساس اینکه هزینه مالیات در صورت سود و زیان ثبت شده است، مبلغ پرداخت نقدی مالیات را حدس زد. مبلغ مالیات پرداختشده ممکن است به بدهی مالیاتی دورههای پیش یا پیشپرداخت دورههای بعد نیز مربوط باشد.
همچنین «مالیات بر درآمد» را نباید بدون بررسی با مالیات بر ارزش افزوده، مالیاتهای تکلیفی یا سایر وجوهی که شرکت برای اشخاص دیگر وصول و پرداخت میکند، یکسان در نظر گرفت. نحوه نمایش و طبقهبندی این اقلام تابع ماهیت آنها و الزامات گزارشگری مربوط است.
آیا تمام دریافتها و پرداختهای مرتبط با سود و زیان عملیاتی هستند؟
خیر. برای نمونه، فروش یک دستگاه تولیدی ممکن است در صورت سود و زیان به شناسایی سود یا زیان فروش دارایی منجر شود، اما وجه نقد دریافتی از فروش آن دارایی، اصولاً در فعالیتهای سرمایهگذاری گزارش میشود. به همین ترتیب، در یک شرکت غیرمالی، سود تسهیلات پرداختی در طبقه تأمین مالی و سود دریافتی از تسهیلات اعطایی و سود سهام دریافتی در طبقه سرمایهگذاری ارائه میشود؛ سود سهام پرداختی نیز تأمین مالی است.
نوع شرکت هم اهمیت دارد. در بانکها و سایر مؤسسات مالی، بعضی جریانها مانند سود تسهیلات دریافتی و پرداختی یا تسهیلات اعطایی به مشتریان، به دلیل ماهیت فعالیت اصلی، معمولاً عملیاتی محسوب میشوند. خرید و فروش اوراق بهادار با قصد معامله نیز ممکن است جریان نقد عملیاتی ایجاد کند. به همین علت، برای طبقهبندی نباید قواعد یک شرکت تولیدی را بدون بررسی به همه کسبوکارها تعمیم داد.
مثال آموزشی: محاسبه خالص جریان نقد عملیاتی شرکت «پارسافق»
فرض کنید شرکت تولیدی و غیرمالی «پارسافق» طی یک فصل، دریافتها و پرداختهای زیر را داشته است. تمام مبالغ بر حسب میلیون ریال هستند و برای ساده ماندن مثال، آثار تسعیر ارز و سایر جریانهای نقدی عملیاتی را صفر فرض میکنیم. مبلغ مالیات ذکرشده نیز تماماً به فعالیتهای عملیاتی مرتبط است.
وصول وجه فروش محصولات، شامل وصول مطالبات قبلی | ۱٬۵۰۰ | — |
|---|---|---|
پیشدریافت نقدی از مشتریان بابت سفارشهای آتی | ۱۰۰ | — |
پرداخت به تأمینکنندگان مواد و خدمات | — | ۹۲۰ |
پرداخت حقوق و مزایای کارکنان | — | ۳۱۰ |
پرداخت سایر هزینههای عملیاتی نقدی | — | ۱۲۰ |
پرداخت مالیات بر درآمد مرتبط با عملیات | — | ۵۰ |
جمع | ۱٬۶۰۰ | ۱٬۴۰۰ |
بنابراین:
خالص جریان نقد عملیاتی = ۱٬۶۰۰ − ۱٬۴۰۰ = ۲۰۰ میلیون ریال
این شرکت در فصل مورد بررسی از فعالیتهای عملیاتی خود ۲۰۰ میلیون ریال جریان نقد مثبت ایجاد کرده است. بااینحال، از این عدد بهتنهایی نمیتوان سود خالص فصل، میزان فروش شناساییشده یا میزان نقد باقیمانده در پایان دوره را تعیین کرد.
حال فرض کنید شرکت در همین فصل ۵۰۰ میلیون ریال تسهیلات بانکی دریافت کرده و ۴۰۰ میلیون ریال برای خرید یک دستگاه تولیدی پرداخت کرده است. این دو مبلغ در محاسبه جریان نقد عملیاتی ۲۰۰ میلیون ریالی وارد نمیشوند؛ دریافت تسهیلات به طبقه تأمین مالی و پرداخت بابت خرید دستگاه به طبقه سرمایهگذاری تعلق دارد. با فرض نبود سایر جریانها و آثار تسعیر ارز، جمع خالص جریانهای سه طبقه برابر با ۳۰۰ میلیون ریال افزایش نقد و معادلهای نقد خواهد بود:
۲۰۰ + ۵۰۰ − ۴۰۰ = ۳۰۰ میلیون ریال
این مثال نشان میدهد که جریان نقد عملیاتی و تغییر خالص موجودی نقد یک دوره دو عدد متفاوتاند؛ برای رسیدن از اولی به دومی باید آثار فعالیتهای سرمایهگذاری و تأمین مالی و، در صورت وجود، سایر اقلام تطبیق را نیز در نظر گرفت.
جریان نقد عملیاتی را چگونه تفسیر کنیم؟
برای تحلیل یک شرکت بورسی، اولین پرسش این نیست که جریان نقد عملیاتی صرفاً مثبت است یا منفی؛ پرسش مهمتر آن است که این جریان نقد چگونه و با چه پایداری ایجاد شده است. دریافت مطالبات سنوات قبل، افزایش پیشدریافت از مشتریان یا بهتعویق افتادن پرداخت بدهیهای عملیاتی میتواند جریان نقد یک دوره را تقویت کند، بدون آنکه الزاماً به معنای بهبود پایدار سودآوری باشد. برعکس، خرید موجودی برای فصل فروش آینده ممکن است بهطور موقت وجه نقد عملیاتی را کاهش دهد.
ازاینرو، جریان نقد عملیاتی باید در کنار روند فروش، سودآوری، مطالبات، موجودی کالا و بدهیهای عملیاتی تفسیر شود. برای مقایسه شرکتها نیز ماهیت فعالیت اهمیت دارد: ساختار دریافتها و پرداختها در یک شرکت تولیدی، بانک، شرکت بیمه یا نهاد سرمایهگذاری یکسان نیست.
برای تکمیل این تصویر، لازم است فعالیتهای سرمایهگذاری و تأمین مالی را نیز بهصورت مستقل بررسی کنیم.
دیدگاه کاربران
نظر خود را درباره این مقاله با دیگر کاربران به اشتراک بگذارید.