فرض کنید شرکت تولیدی فرضی «آرمان» در پایان یک فصل، اقلام زیر را در اختیار دارد. همه مبالغ به میلیون ریال هستند و فرض میکنیم هیچ سود تعلقگرفته یا تفاوت تسعیر ارز در ارقام وجود ندارد.
آموزشبنیادی
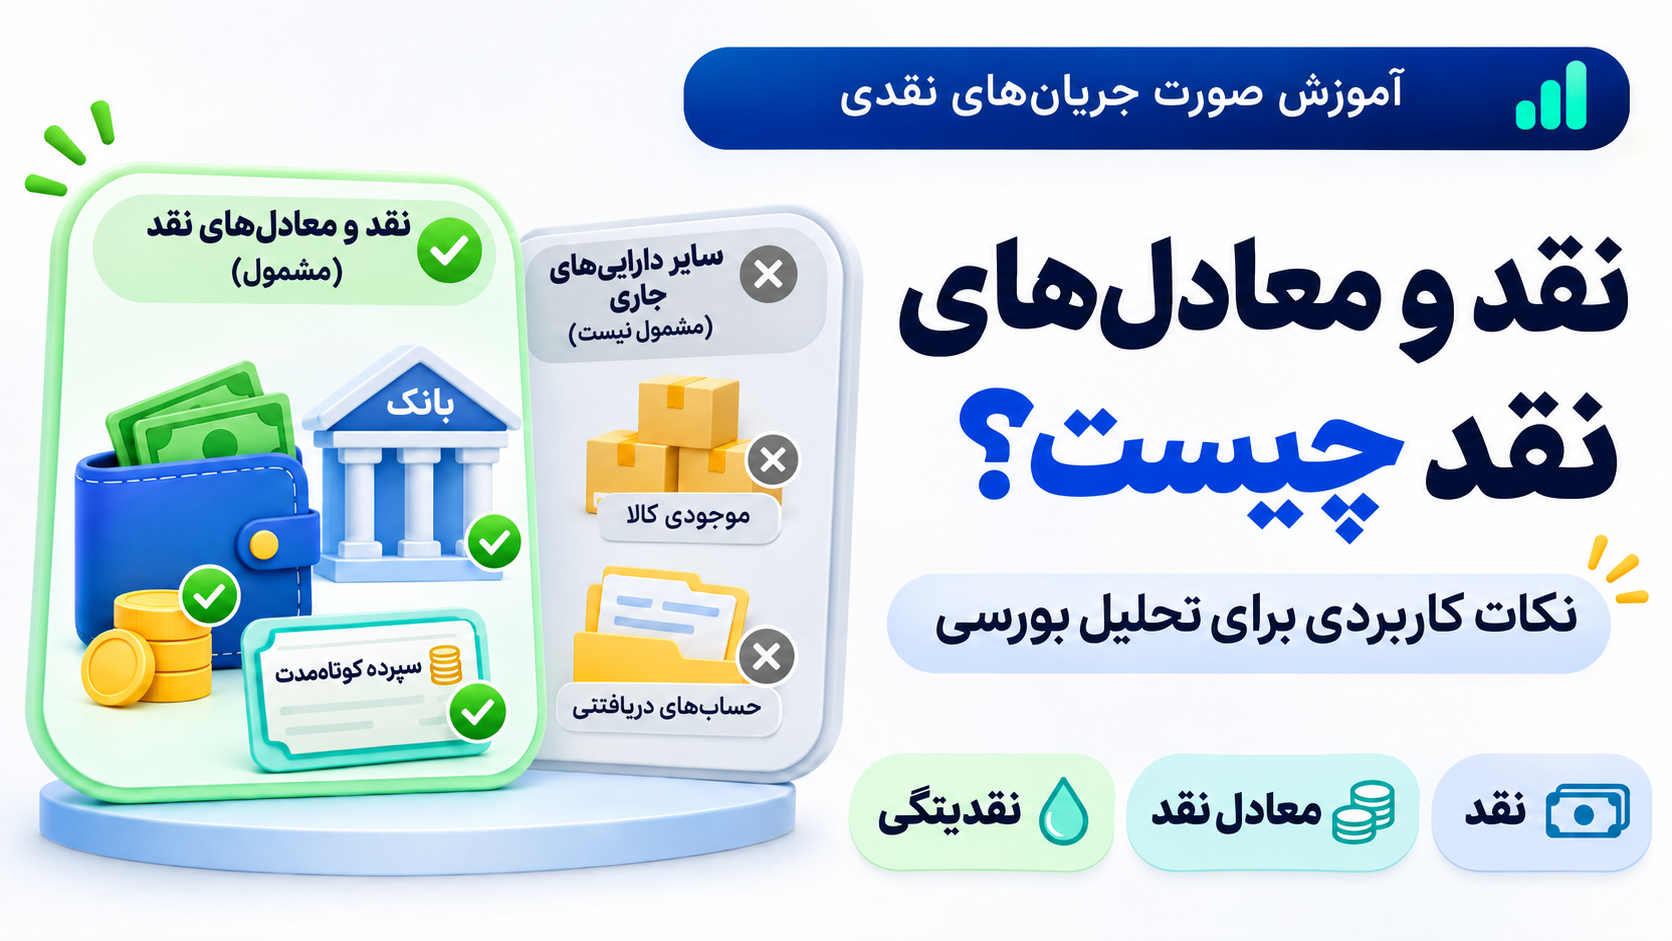
نقد و معادلهای نقد چیست؟ نکات کاربردی برای تحلیل شرکتهای بورسی
آموزش صورت جریانهای نقدی | قسمت 2 از ۲۲
فهرست مطالب6
نقد و معادلهای نقد چه هستند و چرا باید آنها را از یکدیگر تشخیص دهیم؟
پس از شناخت تفاوت سود و جریان وجه نقد، پرسش مهم دیگری مطرح میشود: وقتی در صورت جریانهای نقدی از «نقد و معادلهای نقد» صحبت میکنیم، دقیقاً چه داراییهایی را در نظر داریم؟ پاسخ این پرسش برای تحلیل شرکتهای بورسی اهمیت دارد؛ زیرا همه داراییهایی که در مدت کوتاهی قابلیت فروش دارند، لزوماً نقد یا معادل نقد محسوب نمیشوند.
نقد؛ منابعی که در دسترس یا عندالمطالبه هستند
بر اساس استاندارد حسابداری شماره ۲ ایران، نقد شامل نقد در دسترس و سپردههای دیداری است. به بیان ساده، وجه نقدی که شرکت در اختیار دارد و مبالغ موجود در حسابهایی که طبق شرایط آنها، امکان برداشت وجه بهصورت دیداری وجود دارد، در این مفهوم قرار میگیرند. البته برای ارزیابی توان واقعی پرداخت بدهیها، باید هرگونه محدودیت قراردادی یا قانونی در استفاده از این مبالغ را نیز بررسی کرد.
معادلهای نقد؛ سرمایهگذاریهای بسیار نقدشونده با ریسک اندک
معادلهای نقد سرمایهگذاریهای کوتاهمدتی هستند که با نقدشوندگی بالا، بهسرعت به مبلغ مشخصی نقد تبدیل میشوند و ریسک تغییر ارزش آنها کم است. هدف از نگهداری آنها باید ایفای تعهدات نقدی کوتاهمدت باشد، نه کسب بازده از سرمایهگذاری بلندمدت یا سفتهبازی.
در استاندارد شماره ۲، سررسید کوتاه، برای مثال حداکثر سه ماه از تاریخ تحصیل سرمایهگذاری، نشانهای معمول برای احراز شرایط معادل نقد است؛ اما کوتاه بودن سررسید بهتنهایی کفایت نمیکند. لازم است ماهیت ابزار، نقدشوندگی، هدف نگهداری و میزان ریسک تغییر ارزش نیز ارزیابی شود. بنابراین، سپرده یکسالهای که در تاریخ گزارش فقط یک ماه تا سررسید آن باقی مانده، صرفاً به دلیل کوتاه بودن مدت باقیمانده، بهطور خودکار معادل نقد نمیشود.
آیا هر دارایی جاری، نقد یا معادل نقد است؟
خیر. دارایی جاری، طبقه گستردهتری است و میتواند مطالبات تجاری، موجودی کالا، پیشپرداختها و سرمایهگذاریهایی را شامل شود که معیارهای معادل نقد را ندارند. برای مثال، مطالبات ناشی از فروش ممکن است در آینده وصول شوند و موجودی کالا نیز احتمالاً پس از فروش به پول تبدیل شود؛ اما تا زمانی که خودشان نقد یا سرمایهگذاری واجد شرایط معادل نقد نیستند، نباید در مانده نقد و معادلهای نقد جمع زده شوند.
از طرف دیگر، صرف امکان فروش روزانه یک سهم یا واحد سرمایهگذاری، آن را معادل نقد نمیکند؛ تغییرپذیری ارزش و هدف نگهداری نیز اهمیت دارد. در موارد مرزی، باید رویه حسابداری و توضیحات شرکت درباره ماهیت ابزار بررسی شود.
مثال چهارم: کدام داراییهای شرکت «آرمان» نقد یا معادل نقد هستند؟
وجه نقد و تنخواه در دسترس | ۱۰۰ | نقد | نقد در دسترس شرکت است. |
|---|---|---|---|
مانده حساب بانکی دیداری و قابل برداشت | ۲۵۰ | نقد | سپرده دیداری است. |
سپردهای با سررسید اولیه دوماهه | ۱۵۰ | معادل نقد | برای پرداخت تعهدات نزدیک نگهداری میشود، بهسرعت به مبلغ مشخصی قابل تبدیل است و ریسک تغییر ارزش آن ناچیز فرض شده است. |
سپرده مدتداری که طبق قرارداد وثیقه شده و تا یک سال آینده قابل برداشت عندالمطالبه نیست | ۱۸۰ | خارج از نقد و معادلهای نقد این مثال | با فرض شرایط این سپرده، ویژگی سپرده دیداری یا سرمایهگذاری واجد شرایط معادل نقد را ندارد. |
سپرده یکساله با ۲۰ روز باقیمانده تا سررسید | ۹۰ | معادل نقد نیست | سررسید اولیه آن یک سال بوده و صرفاً نزدیک شدن به سررسید، طبقهبندی را تغییر نمیدهد. |
سهام بورسی نگهداریشده برای سرمایهگذاری | ۶۰ | معادل نقد نیست | ارزش آن در معرض نوسان بازار است و برای سرمایهگذاری نگهداری میشود. |
جمع اقلام بررسیشده | ۸۳۰ | — | — |
با فرض صحت طبقهبندیهای جدول، مانده نقد و معادلهای نقد شرکت برابر است با:
۵۰۰ میلیون ریال = ۱۵۰ + ۲۵۰ + ۱۰۰
در مقابل، ۳۳۰ میلیون ریال از اقلام جدول، با وجود داشتن ارزش اقتصادی، در این مثال جزء نقد و معادلهای نقد نیستند. این ۳۳۰ میلیون ریال لزوماً «دارایی غیرجاری» نیست؛ طبقهبندی جاری یا غیرجاری آنها موضوع جداگانهای است.
توجه به محدودیتها: نباید نتیجه گرفت هر مبلغ محدودشدهای الزاماً از مانده نقد گزارششده حذف میشود؛ برای مثال، محدودیت استفاده از یک سپرده دیداری لزوماً ماهیت دیداری آن را تغییر نمیدهد. باید ماهیت ابزار، حق برداشت و مفاد قرارداد بررسی شود. همچنین بر اساس استاندارد شماره ۲، ماندههای بااهمیت نقد و معادلهای نقدی که برای استفاده گروه در دسترس نیستند، همراه با علت محدودیت افشا میشوند. بنابراین نقد گزارششده و نقد قابل استفاده برای پرداخت یک تعهد معین ممکن است یکسان نباشند.
چرا این تفاوتها برای تحلیل شرکتهای بورسی ایران مهماند؟
در تحلیل بنیادی، اطلاع از مانده نقد پایان دوره مفید است، اما بهتنهایی توان نقدسازی یا سلامت نقدینگی شرکت را نشان نمیدهد. تحلیلگر باید هم ترکیب موجودی نقد و هم منشأ تغییرات آن را بشناسد.
افزایش موجودی نقد همیشه ناشی از عملکرد بهتر نیست
فرض کنید شرکت فرضی «رها» در ابتدای فصل ۲۸۰ میلیون ریال نقد و معادلهای نقد دارد و در پایان فصل این مبلغ به ۵۰۰ میلیون ریال میرسد. فرض میکنیم اثر تغییر نرخ ارز بر مانده نقد صفر است و رویداد دیگری بر تطبیق این مانده اثر ندارد. صورت جریانهای نقدی همان دوره چنین وضعیتی را نشان میدهد:
فعالیتهای عملیاتی | ۶۰− |
|---|---|
فعالیتهای سرمایهگذاری | ۴۰− |
فعالیتهای تأمین مالی؛ خالص دریافت تسهیلات | ۳۲۰+ |
افزایش خالص نقد و معادلهای نقد | ۲۲۰+ |
تطبیق: ۲۸۰ − ۶۰ − ۴۰ + ۳۲۰ = ۵۰۰ میلیون ریال.
در این مثال، مانده نقد پایان دوره افزایش یافته، اما شرکت در فعالیتهای عملیاتی خود ۶۰ میلیون ریال نقد مصرف کرده و افزایش نقد عمدتاً از تأمین مالی بیرونی حاصل شده است. این وضعیت بهتنهایی نشانه بحران نیست؛ ممکن است دریافت تسهیلات برای تأمین سرمایه در گردش یا توسعه فعالیت برنامهریزی شده باشد. بااینحال، تحلیلگر باید توان بازپرداخت تسهیلات و امکان تبدیل فعالیتهای جاری به جریان نقد مثبت در دورههای بعد را بررسی کند.
مانده نقد با توان پرداخت تعهدات برابر نیست
حتی اگر دو شرکت مانده نقد و معادلهای نقد یکسانی داشته باشند، وضعیت نقدینگی آنها ممکن است متفاوت باشد. زمان سررسید بدهیها، میزان مطالبات قابل وصول، محدودیت استفاده از منابع، تعهدات سرمایهای و دسترسی به خطوط اعتباری، همگی بر توان پرداخت تأثیر دارند. به همین دلیل، نباید مانده نقد در یک تاریخ را بهتنهایی معادل «مازاد نقد قابلتوزیع یا آزاد شرکت» در نظر گرفت.
هنگام مطالعه صورتهای مالی در کدال چه نکاتی را کنترل کنیم؟
در بررسی صورتهای مالی شرکتهای ایرانی، بهتر است نخست اجزای نقد و معادلهای نقد و صورت تطبیق آنها با اقلام مرتبط در صورت وضعیت مالی را در یادداشتهای توضیحی پیدا کنیم. بر اساس استاندارد شماره ۲، افشای این اجزا و صورت تطبیق الزامی است. سپس باید محدودیتهای استفاده از منابع نقد، تغییرات بدهیهای تأمین مالی و علت تغییر مانده نقد را بررسی کنیم.
همچنین لازم است دوره گزارش و واحد پول را یکسان در نظر بگیریم. مطابق استاندارد حسابداری شماره ۲۲، صورت جریانهای نقدی میاندورهای بهصورت تجمعی از ابتدای سال مالی تا تاریخ گزارش ارائه میشود؛ برای بهدست آوردن جریان خالص یک فصل مستقل، میتوان ارقام تجمعی دوره جاری را از ارقام تجمعی دوره قبل در همان سال مالی کسر کرد، مشروط بر یکسان بودن مبنای گزارش و کنترل تجدید ارائهها، تغییر دامنه تلفیق و هرگونه اختلاف در مبنای تهیه ارقام. در محیط تورمی ایران، مقایسه اسمی ارقام چند سال نیز باید با احتیاط انجام شود؛ تعدیل تورمی میتواند ابزار تحلیلی مکمل باشد، نه جایگزین ارقام گزارششده.
در تحلیل صورت جریانهای نقدی، دو پرسش مکمل مطرح است: شرکت چه مقدار نقد و معادلهای نقد دارد و این منابع چگونه ایجاد شدهاند؟ پرسش اول به ترکیب نقد، قابلیت استفاده از آن و تعهدات شرکت مربوط میشود؛ پرسش دوم با مطالعه جریانهای عملیاتی، سرمایهگذاری و تأمین مالی پاسخ داده میشود.
پرسشهای متداول درباره صورت جریانهای نقدی
آیا سودآوری شرکت به معنای داشتن وجه نقد کافی است؟
خیر. درآمد ممکن است پیش از وصول وجه شناسایی شود و بخشی از سود نیز تحت تأثیر هزینههای غیرنقدی قرار گیرد. به همین دلیل، شرکت سودآور هم ممکن است برای پرداخت تعهدات خود به منابع مالی جدید نیاز پیدا کند. قضاوت درست مستلزم بررسی جریان نقد عملیاتی، مانده نقد و سررسید بدهیهاست.
چرا جریان نقد عملیاتی میتواند از سود خالص بیشتر باشد؟
برای نمونه، استهلاک هزینهای است که سود را کاهش میدهد، اما ثبت آن در همان دوره خروج نقد ایجاد نمیکند. همچنین وصول مطالبات دورههای قبل یا افزایش برخی بدهیهای عملیاتی میتواند جریان نقد دوره را بیشتر از سود نشان دهد. علت دقیق اختلاف باید از تعدیلات و یادداشتهای صورتهای مالی بررسی شود.
آیا منفی بودن جریان نقد عملیاتی همیشه نشانه بحران مالی است؟
خیر. جریان نقد عملیاتی منفی ممکن است مقطعی و ناشی از افزایش موجودی کالا، رشد مطالبات یا چرخه فصلی فعالیت باشد؛ بااینحال، تداوم آن میتواند هشدار مهمی درباره توان نقدسازی کسبوکار باشد. تحلیلگر باید روند چنددورهای و دلیل خروج نقد را بررسی کند.
آیا هر سپرده کوتاهمدت بانکی، معادل نقد محسوب میشود؟
خیر. هدف نگهداری، سرعت تبدیل به مبلغ مشخصی نقد، ریسک اندک تغییر ارزش و سررسید از تاریخ تحصیل اهمیت دارند. سررسید اولیه حداکثر سهماهه صرفاً یکی از نشانههای معمول است و بهتنهایی برای طبقهبندی کافی نیست.
آیا افزایش موجودی نقد پایان دوره، نشانه بهبود وضعیت مالی است؟
نه لزوماً. شرکت ممکن است موجودی نقد خود را از طریق دریافت تسهیلات یا فروش دارایی افزایش داده باشد، درحالیکه فعالیتهای اصلی آن نقد مصرف میکنند. باید هم منشأ تغییر نقد و هم تعهدات آتی شرکت بررسی شود.
تفاوت نقد و معادلهای نقد با نقدینگی چیست؟
نقد و معادلهای نقد، اقلامی با تعریف مشخص حسابداریاند؛ اما نقدینگی مفهوم گستردهتری است و به توان شرکت برای ایفای تعهدات در زمان سررسید اشاره دارد. کیفیت مطالبات، زمان وصول، محدودیت منابع و دسترسی به تأمین مالی نیز در نقدینگی اثرگذارند.
صورت جریانهای نقدی یک فصل مستقل را چگونه به دست آوریم؟
اگر گزارش شرکت ارقام جریان نقد را بهصورت تجمعی از ابتدای سال مالی ارائه کرده باشد، جریان نقد فصل مستقل از تفاضل رقم تجمعی پایان آن فصل و رقم تجمعی پایان فصل قبل در همان سال مالی به دست میآید. پیش از محاسبه، باید یکسان بودن واحد پول، مبنای تهیه، دامنه تلفیق و هرگونه تجدید ارائه را کنترل کرد.
جمعبندی: سود شرکت را در کنار توان ایجاد نقد بخوانیم
صورت جریانهای نقدی مکمل ضروری صورت سود و زیان و صورت وضعیت مالی است. این گزارش نشان میدهد در یک دوره چه مقدار نقد و معادلهای نقد وارد شرکت یا از آن خارج شده و این جریانها به کدام فعالیتها مربوط بودهاند. سود حسابداری، ورود وجه نقد و توان پرداخت بدهیها سه مفهوم مرتبط اما متفاوتاند و نباید یکی را جایگزین دیگری دانست.
مثالهای این مقاله نشان دادند که فروش نسیه، استهلاک و تغییر موجودی کالا میتوانند میان سود و جریان نقد اختلاف ایجاد کنند. همچنین آموختیم که هر دارایی جاری یا سپرده بانکی لزوماً معادل نقد نیست و افزایش مانده نقد نیز بدون شناخت منشأ آن نمیتواند معیار کافی برای ارزیابی وضعیت شرکت باشد.
برای شروع تحلیل یک شرکت بورسی، بهتر است صورت جریانهای نقدی را در کنار صورت سود و زیان، صورت وضعیت مالی و یادداشتهای توضیحی بخوانیم؛ ابتدا اجزای نقد و معادلهای نقد را بشناسیم، سپس تغییرات آن را به سه گروه عملیاتی، سرمایهگذاری و تأمین مالی ارتباط دهیم و در نهایت وضعیت نقدینگی را با توجه به تعهدات شرکت ارزیابی کنیم.
دیدگاه کاربران
نظر خود را درباره این مقاله با دیگر کاربران به اشتراک بگذارید.