آموزشبنیادی

صورت جریان‌های نقدی چیست و چرا با سود شرکت تفاوت دارد؟

آموزش صورت جریان‌های نقدی | قسمت 1 از ۲۲

نشان بونیبوگروه نویسندگان:بونیبو
نویسنده:امیرحسین احمدی‌نیا
انتشار:۱۴۰۵/۰۸/۲۳
حدود 11 دقیقه مطالعه
صورت جریان‌های نقدی چیست و چرا با سود شرکت تفاوت دارد؟
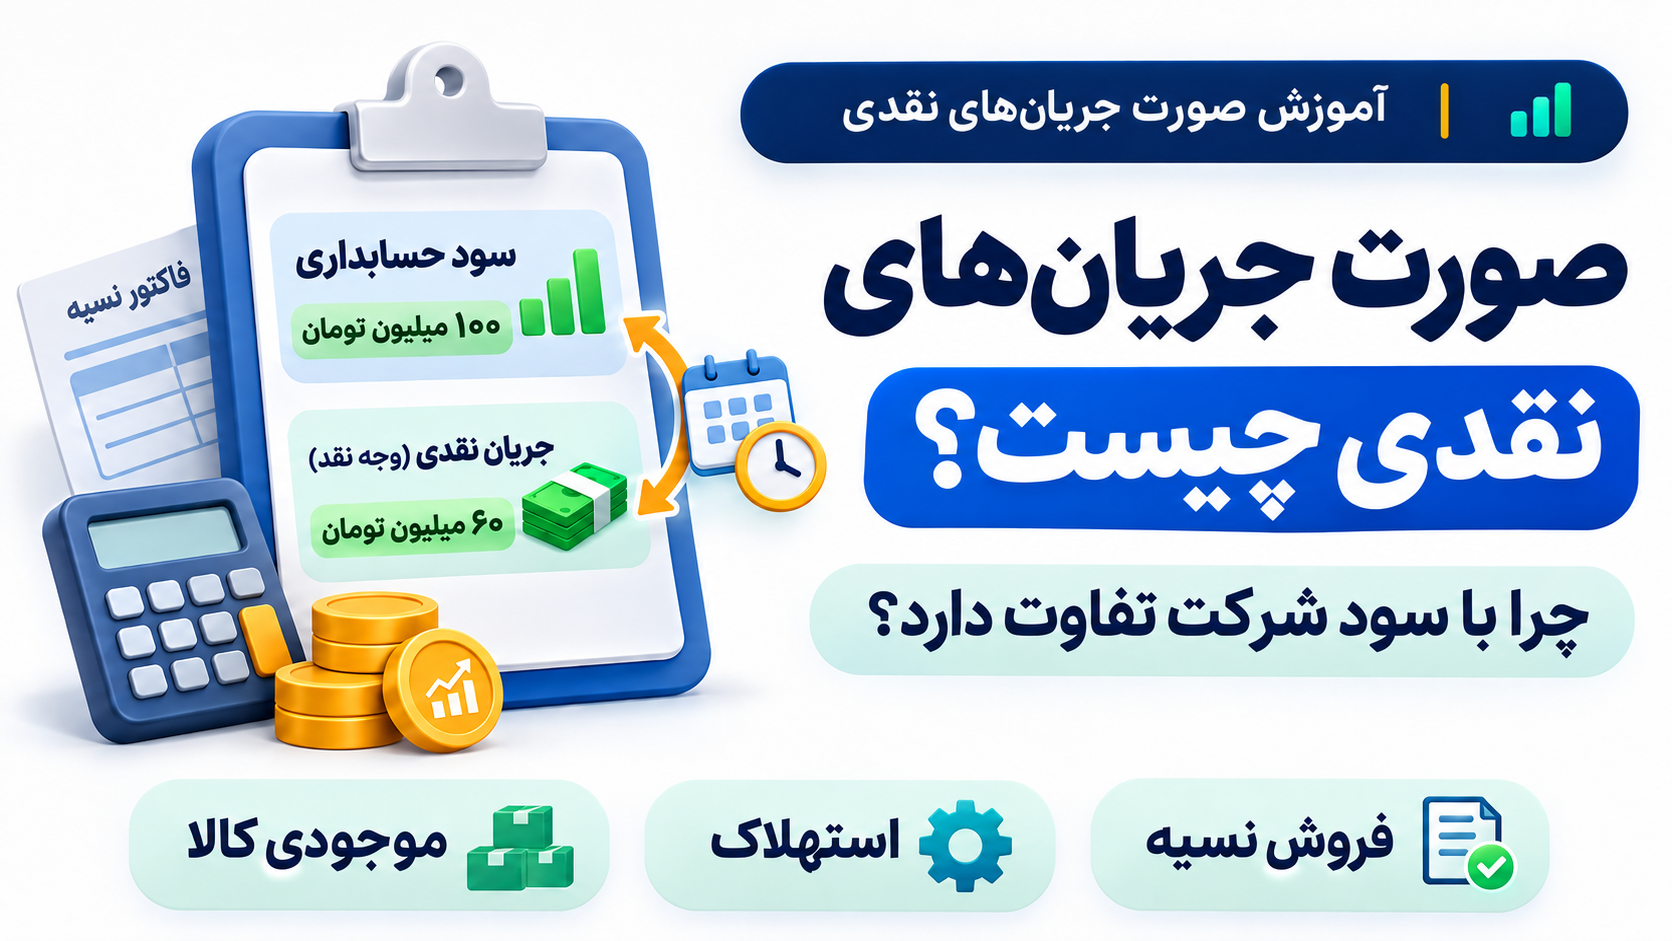
تصویر جلد مقاله صورت جریان‌های نقدی چیست و چرا با سود شرکت تفاوت دارد؟

در این مقاله می‌آموزید: مفهوم صورت جریان‌های نقدی، تفاوت حسابداری تعهدی با دریافت و پرداخت نقد، و سه مثال فروش نسیه، استهلاک و موجودی کالا را می‌آموزید. تمام مثال‌های عددی فرضی هستند و طبقه‌بندی‌ها با فرض فعالیت غیرمالی شرکت‌ها، مگر آنکه خلافش بیان شده باشد، توضیح داده می‌شوند.


آیا یک شرکت سودآور همیشه پول کافی دارد؟

سودآوری یکی از نخستین معیارهایی است که سرمایه‌گذاران برای بررسی عملکرد یک شرکت به آن توجه می‌کنند. افزایش فروش، رشد سود عملیاتی و ثبت سود خالص بالاتر می‌تواند نشانه‌ای مثبت باشد؛ اما این ارقام به‌تنهایی نشان نمی‌دهند که شرکت برای پرداخت بدهی‌ها، خرید مواد اولیه یا اجرای برنامه‌های توسعه، چه مقدار وجه نقد در اختیار دارد.

ممکن است شرکتی فروش و سود قابل‌توجهی گزارش کند، درحالی‌که بخش بزرگی از مطالباتش هنوز وصول نشده باشد. از سوی دیگر، شرکتی ممکن است نقد زیادی برای خرید تجهیزات پرداخت کند، بدون آنکه تمام مبلغ این پرداخت در همان دوره به‌عنوان هزینه در صورت سود و زیان ثبت شود. به همین دلیل، سود حسابداری و جریان وجه نقد دو مفهوم متفاوت‌اند و برای شناخت وضعیت مالی شرکت باید هر دو را بررسی کرد.

صورت جریان‌های نقدی به همین نیاز پاسخ می‌دهد. در این قسمت از مجموعه آموزشی، ابتدا با مفهوم این صورت مالی و اطلاعاتی که ارائه می‌کند آشنا می‌شویم و سپس تفاوت سود حسابداری و نقدینگی را بررسی خواهیم کرد.


صورت جریان‌های نقدی چیست؟

صورت جریان‌های نقدی یکی از صورت‌های مالی اساسی است که ورود و خروج نقد و معادل‌های نقد یک شرکت را در طول یک دوره مالی مشخص گزارش می‌کند. این صورت مالی نشان می‌دهد شرکت نقد را از چه فعالیت‌هایی به دست آورده، در چه بخش‌هایی مصرف کرده و مجموع این رویدادها چه تغییری در نقد و معادل‌های نقد آن ایجاد کرده است.

برای درک تفاوت این گزارش با سایر صورت‌های مالی، کافی است به مفهوم «دوره» و «تاریخ» توجه کنیم. صورت وضعیت مالی (ترازنامه) مانده دارایی‌ها، بدهی‌ها و حقوق مالکانه را در یک تاریخ معین نشان می‌دهد؛ اما صورت جریان‌های نقدی تغییرات نقد را در فاصله بین دو تاریخ توضیح می‌دهد. برای مثال، اگر موجودی نقد شرکت در پایان سال افزایش یافته باشد، صورت جریان‌های نقدی کمک می‌کند بفهمیم این افزایش چگونه اتفاق افتاده است.

بر اساس استاندارد حسابداری شماره ۲ ایران (تجدیدنظرشده ۱۳۹۷)، جریان‌های نقدی در سه گروه اصلی ارائه می‌شوند: فعالیت‌های عملیاتی، سرمایه‌گذاری و تأمین مالی. شناخت این طبقه‌بندی ضروری است، زیرا دریافت وجه از فروش محصولات، فروش یک دستگاه و دریافت وام، همگی نقد شرکت را افزایش می‌دهند، اما از نظر اقتصادی یکسان نیستند. قواعد هر سه بخش را در قسمت‌های ۳ تا ۶ همین مجموعه به‌تفصیل بررسی می‌کنیم.


این صورت مالی به چه پرسش‌هایی پاسخ می‌دهد؟

افزایش موجودی نقد لزوماً به معنای بهتر شدن عملکرد شرکت نیست. ممکن است این افزایش از فعالیت اصلی کسب‌وکار حاصل شده باشد یا نتیجه فروش دارایی‌ها و دریافت تسهیلات جدید باشد. صورت جریان‌های نقدی به ما کمک می‌کند منشأ این تفاوت‌ها را تشخیص دهیم و سه پرسش کلیدی را بررسی کنیم: آیا فعالیت‌های جاری شرکت نقد ایجاد می‌کنند؟ نقد در چه سرمایه‌گذاری‌هایی مصرف می‌شود؟ و شرکت چگونه منابع مالی جذب یا بازپرداخت می‌کند؟

پاسخ این پرسش‌ها، همراه با صورت سود و زیان و صورت وضعیت مالی، تصویر دقیق‌تری از توان نقدسازی و نیازهای مالی شرکت ارائه می‌دهد. با این حال، هیچ جریان نقد مثبت یا منفی را نباید بدون توجه به ماهیت کسب‌وکار و شرایط شرکت خوب یا بد دانست. نخست باید علت تفاوت سود گزارش‌شده و جریان نقد را شناخت.


چرا سود حسابداری با وجه نقد برابر نیست؟

برای پاسخ به این پرسش باید میان ثبت درآمد و هزینه و دریافت و پرداخت پول تفاوت بگذاریم. صورت سود و زیان بر اساس قواعد شناسایی درآمدها و هزینه‌ها تهیه می‌شود؛ بنابراین ممکن است اثر یک معامله بر سود در دوره‌ای ثبت شود، اما جریان نقدی مربوط به آن در دوره‌ای دیگر اتفاق بیفتد. این تفاوت، الزاماً نشانه اشتباه در حسابداری یا ضعف عملکرد شرکت نیست؛ بلکه می‌تواند نتیجه طبیعی زمان‌بندی معاملات باشد.


مبنای تعهدی؛ ثبت عملکرد اقتصادی بدون انتظار برای جابه‌جایی پول

در حسابداری تعهدی، شناسایی درآمد و هزینه صرفاً به زمان وصول یا پرداخت وجه وابسته نیست. برای نمونه، مطابق اصول استاندارد حسابداری شماره ۴۳ ایران، در فروش کالا، اگر تعهد عملکردی شرکت در برابر مشتری مطابق شرایط قرارداد ایفا شده و ضوابط شناخت درآمد برقرار باشد، درآمد ممکن است حتی پیش از وصول وجه شناسایی شود. در مقابل، دریافت پیش‌پرداخت از مشتری نیز لزوماً به معنای شناسایی فوری درآمد نیست؛ ممکن است شرکت هنوز موظف به تحویل کالا یا ارائه خدمت باشد.

این موضوع در گزارش‌های شرکت‌های بورسی اهمیت زیادی دارد. رشد درآمد عملیاتی می‌تواند با افزایش حساب‌های دریافتنی همراه باشد؛ یعنی بخشی از فروش انجام‌شده هنوز به پول نقد تبدیل نشده است. برای قضاوت درباره این وضعیت باید علاوه بر میزان مطالبات، زمان وصول، شرایط اعتباری فروش و روند دوره‌های گذشته را هم در نظر گرفت.


مثال اول: فروش نسیه و سودی که هنوز به پول تبدیل نشده است

فرض کنید شرکت فرضی «بهار» در فروردین ۱۴۰۵ کالایی به ارزش ۱٬۰۰۰ میلیون ریال می‌فروشد و طبق قرارداد، کنترل کالا به خریدار منتقل می‌شود. بهای تمام‌شده کالای فروش‌رفته ۷۰۰ میلیون ریال است. این کالا پیش از آغاز فروردین خریداری شده و بهای آن نیز در دوره قبل پرداخت شده است. مشتری قرار است تمام مبلغ فروش را در اردیبهشت بپردازد.

برای ساده ماندن مثال، فرض می‌کنیم شرکت در فروردین هیچ فعالیت، هزینه، مالیات یا جریان نقد دیگری ندارد؛ همچنین مبلغ فروش بدون مالیات بر ارزش افزوده در نظر گرفته شده است.

مثال اول: فروش نسیه و سودی که هنوز به پول تبدیل نشده است
شناسایی درآمد فروش
۱٬۰۰۰+
۰
شناسایی بهای تمام‌شده فروش
۷۰۰−
۰
خالص اثر رویدادها
۳۰۰+
۰

در نتیجه، شرکت در فروردین ۳۰۰ میلیون ریال سود از این معامله شناسایی می‌کند، اما از آن هیچ نقدی در فروردین دریافت یا پرداخت نمی‌کند. در پایان ماه، حساب دریافتنی تجاری شرکت ۱٬۰۰۰ میلیون ریال بیشتر شده و موجودی کالای آن به میزان ۷۰۰ میلیون ریال کاهش یافته است. هنگام دریافت مبلغ در اردیبهشت، جریان نقد عملیاتی ۱٬۰۰۰ میلیون ریال افزایش می‌یابد، اما صرف وصول طلب، درآمد فروش جدیدی ایجاد نمی‌کند.

نکته تحلیلی: سود مثبت همراه با جریان نقد عملیاتی ضعیف، به‌تنهایی نشانه نامطلوبی نیست. بااین‌حال، اگر مطالبات شرکت برای چند دوره سریع‌تر از فروش رشد کند یا وصول آن‌ها به تأخیر بیفتد، باید کیفیت تبدیل فروش به وجه نقد با دقت بیشتری بررسی شود.


مثال دوم: استهلاک؛ هزینه‌ای که در همان دوره پرداخت نقدی ندارد

برخی هزینه‌ها، سود حسابداری را کاهش می‌دهند، بی‌آنکه در همان دوره خروج وجه نقد ایجاد کنند. استهلاک نمونه شناخته‌شده‌ای از این اقلام است. هنگامی که شرکت از ماشین‌آلات یا تجهیزات خود استفاده می‌کند، بخشی از بهای دفتری دارایی طی عمر مفید آن به هزینه تخصیص می‌یابد؛ اما ثبت استهلاک به‌خودی‌خود به معنای پرداخت پول در آن زمان نیست.

فرض کنید یک شرکت خدماتی در یک فصل ۴۰۰ میلیون ریال بابت خدمات ارائه‌شده دریافت می‌کند، ۲۲۰ میلیون ریال هزینه عملیاتی نقدی می‌پردازد و ۶۰ میلیون ریال هزینه استهلاک تجهیزات را شناسایی می‌کند. تجهیزات پیش از این فصل خریداری و پرداخت شده‌اند. برای سادگی، سایر درآمدها، هزینه‌ها، مالیات و تغییرات سرمایه در گردش را صفر فرض می‌کنیم.

مثال دوم: استهلاک؛ هزینه‌ای که در همان دوره پرداخت نقدی ندارد
درآمد خدمات شناسایی‌شده و وصول‌شده
۴۰۰
هزینه عملیاتی پرداخت‌شده
۲۲۰−
هزینه استهلاک
۶۰−
سود دوره
۱۲۰
افزودن استهلاک غیرنقدی به سود
۶۰+
جریان نقد عملیاتی
۱۸۰

در این مثال، شرکت ۱۲۰ میلیون ریال سود دوره و ۱۸۰ میلیون ریال جریان نقد عملیاتی دارد. اختلاف ۶۰ میلیون ریالی ناشی از استهلاک است. این به آن معنا نیست که استهلاک هزینه‌ای بی‌اهمیت است؛ دارایی‌های مستهلک‌شونده ممکن است در آینده به تعمیر، نوسازی یا جایگزینی نیاز داشته باشند و چنین پرداخت‌هایی باید جداگانه در تحلیل سرمایه‌گذاری شرکت بررسی شوند.


مثال سوم: خرید موجودی کالا و فشار بر نقدینگی

اختلاف سود و نقد فقط از فروش نسیه یا هزینه‌های غیرنقدی ایجاد نمی‌شود. زمان خرید کالا و زمان فروش آن نیز مهم است. شرکتی که برای تأمین مواد اولیه یا کالا، نقد زیادی پرداخت می‌کند، ممکن است تا زمان فروش و وصول وجه، با فشار نقدینگی مواجه شود.

فرض کنید یک شرکت بازرگانی در ابتدای دوره موجودی کالا ندارد. طی دوره، ۵۰۰ میلیون ریال کالا را نقدی خریداری می‌کند و بخشی از آن را با بهای تمام‌شده ۲۰۰ میلیون ریال به مبلغ ۳۳۰ میلیون ریال، نقدی می‌فروشد. در پایان دوره، ۳۰۰ میلیون ریال از کالاهای خریداری‌شده باقی مانده است. فرض می‌کنیم رویداد مالی دیگری وجود ندارد و هزینه یا مالیات دیگری شناسایی نمی‌شود.

مثال سوم: خرید موجودی کالا و فشار بر نقدینگی
فروش نقدی
۳۳۰
بهای تمام‌شده کالای فروش‌رفته
۲۰۰−
سود دوره
۱۳۰
پرداخت نقدی بابت خرید کالا
۵۰۰−
جریان نقد عملیاتی = ۳۳۰ − ۵۰۰
۱۷۰−
موجودی کالای پایان دوره
۳۰۰

شرکت با وجود ثبت ۱۳۰ میلیون ریال سود، ۱۷۰ میلیون ریال خروج خالص نقد عملیاتی دارد. اختلاف ۳۰۰ میلیون ریالی دقیقاً با افزایش موجودی کالای فروش‌نرفته برابر است. این اختلاف لزوماً به معنای زیان‌ده بودن فعالیت نیست، اما نشان می‌دهد بخشی از منابع نقد شرکت در موجودی کالا به کار گرفته شده است. برای ارزیابی آن باید سرعت فروش موجودی، نیاز عملیاتی و احتمال انباشت کالای کم‌گردش را بررسی کرد.


مقایسه سه علت اصلی اختلاف سود و جریان نقد

مقایسه سه علت اصلی اختلاف سود و جریان نقد
فروش کاملاً نسیه
۳۰۰+
۰
فروش شناسایی شده اما هنوز وصول نشده است.
هزینه استهلاک
۱۲۰+
۱۸۰+
ثبت هزینه استهلاک در همان دوره پرداخت نقدی ندارد.
خرید موجودی بیش از کالای فروش‌رفته
۱۳۰+
۱۷۰−
بخشی از نقد در موجودی فروش‌نرفته باقی مانده است.

این سه مثال مستقل از یکدیگرند و اعداد آن‌ها نباید با هم جمع شود. همچنین تمام محاسبات با فرض‌های ساده‌کننده‌ای انجام شده‌اند که در توضیح هر مثال آمده است؛ در صورت‌های مالی واقعی، مالیات، سایر هزینه‌ها، پیش‌دریافت‌ها، پرداختنی‌ها و اقلام دیگر نیز ممکن است بر اختلاف سود و جریان نقد اثر بگذارند.

بنابراین، سود بر مبنای قواعد شناسایی درآمد و هزینه محاسبه می‌شود، اما جریان نقد بیانگر ورود و خروج واقعی نقد و معادل‌های نقد است. برای تفسیر این اختلاف، باید بدانیم چه اقلامی اصولاً در تعریف نقد و معادل‌های نقد قرار می‌گیرند.


نکته‌های کلیدی

  • فروش و سود حسابداری الزاماً به معنی دریافت نقد نیستند.

  • استهلاک و تغییر موجودی از عوامل مهم تفاوت سود و نقد هستند.

دیدگاه کاربران

نظر خود را درباره این مقاله با دیگر کاربران به اشتراک بگذارید.

0