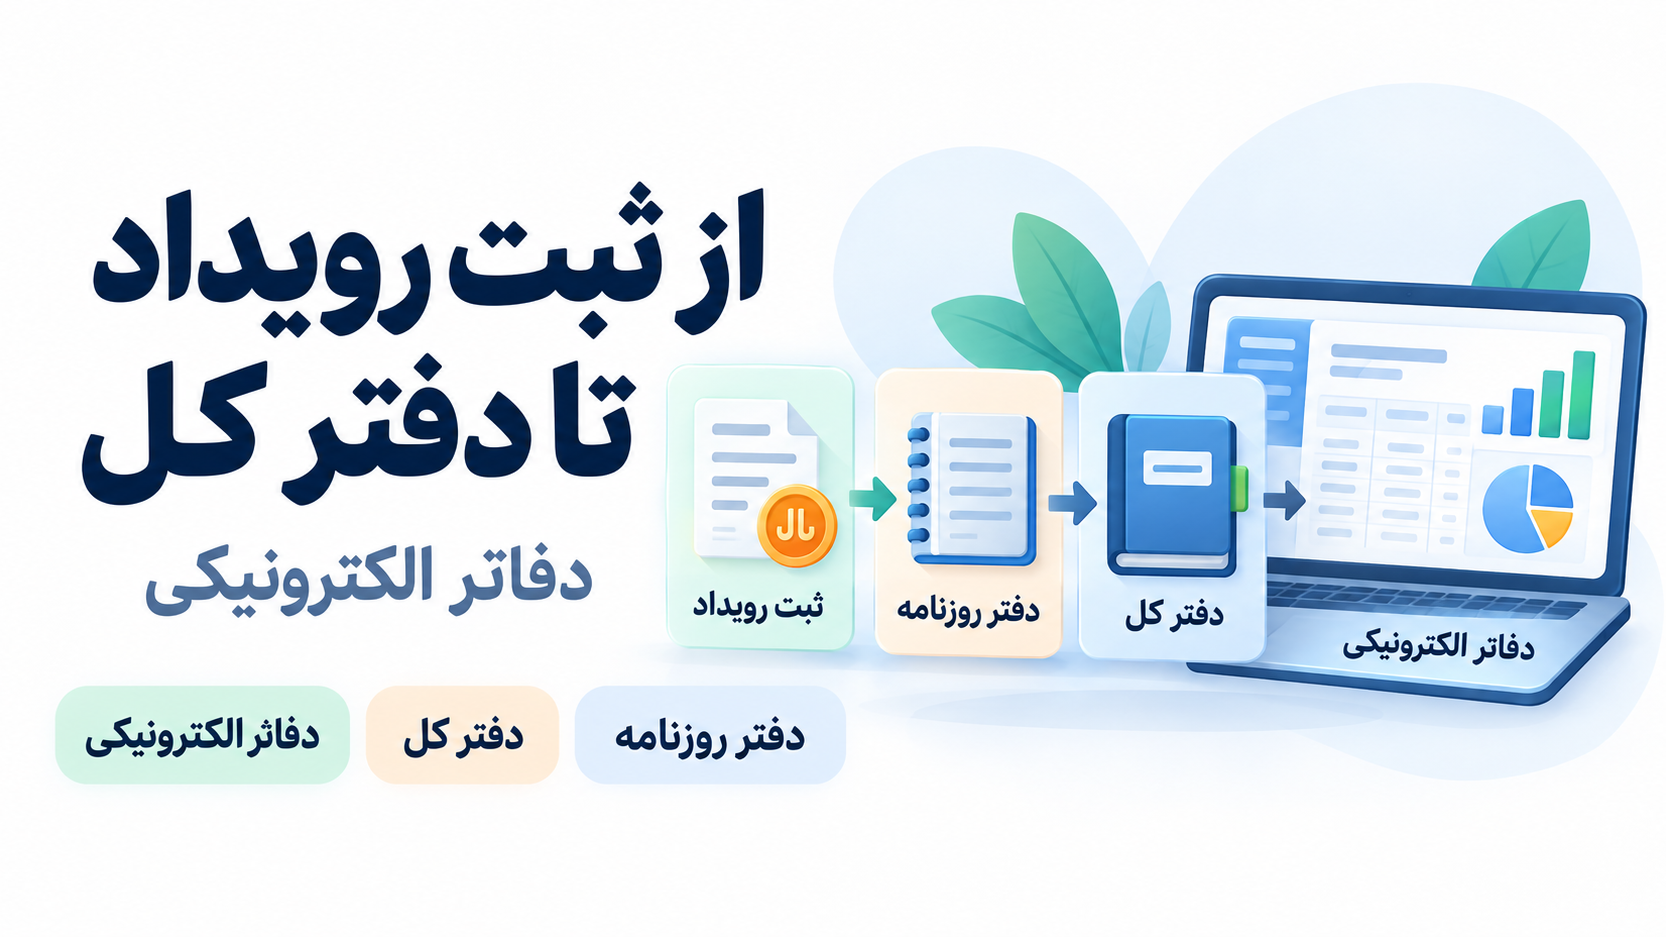
فرایند گزارشگری مالی را میتوان به چند مرحله پیوسته تقسیم کرد. در عمل ممکن است نرمافزار بسیاری از این مراحل را همزمان انجام دهد، اما منطق آنها همچنان جدا و قابل تشخیص است.
آموزشبنیادی
درک ترازنامه – از ثبت رویداد تا دفتر کل و دفاتر الکترونیکی
اطلاعات مالی چگونه ثبت، طبقهبندی، کنترل و در نهایت به صورتهای مالی تبدیل میشوند؟
فهرست مطالب11
مسیر واقعی اطلاعات از معامله تا صورتهای مالی
۱. رویداد و مستندات | وقوع معامله یا رویداد و جمعآوری سند پشتیبان | فاکتور، رسید، قرارداد، صورتحساب بانکی و ... |
|---|---|---|
۲. تجزیهوتحلیل | تشخیص حسابهای بدهکار و بستانکار و مبلغ هر اثر | ثبت حسابداری قابل انجام میشود |
۳. ثبت روزنامه | ثبت رویداد به ترتیب زمانی | سابقه زمانی معاملات |
۴. انتقال/Posting | انتقال آثار هر ثبت به حسابهای مربوط | دفتر کل و در صورت نیاز دفتر معین |
۵. کنترل و تعدیلات | تطبیق ماندهها، ثبت تعدیلات پایان دوره و تهیه تراز آزمایشی | ماندههای تعدیلشده |
۶. گزارشگری | طبقهبندی نهایی ماندهها در صورتهای مالی | صورت وضعیت مالی، سود و زیان و سایر گزارشها |
دفتر روزنامه؛ ثبت زمانی رویدادهای مالی
دفتر روزنامه محل ثبت اولیه رویدادها به ترتیب تاریخ است. پیش از ثبت، باید اثر رویداد بر حسابها مشخص شود. در دفترداری دوطرفه، مجموع مبالغ بدهکار هر ثبت با مجموع مبالغ بستانکار همان ثبت برابر است.
این برابری به این معنا نیست که هر معامله دقیقاً دو حساب دارد؛ یک رویداد میتواند بیش از دو حساب را درگیر کند. اصل مهم این است که مجموع بدهکار و بستانکار ثبت با هم برابر باشند.
ثبت دوطرفه در یک مثال ساده
فرض کنید شرکت «راهکار دادهپرداز» در ۱۲ مهر با واریز ۵۰۰ میلیون ریال وجه نقد توسط مالک تأسیس میشود. اثر رویداد این است که هم دارایی نقد شرکت افزایش مییابد و هم حقوق مالکانه افزایش پیدا میکند.
نقد و بانک | ۵۰۰,۰۰۰,۰۰۰ | — |
|---|---|---|
سرمایه | — | ۵۰۰,۰۰۰,۰۰۰ |
این ثبت فقط افزایش وجه نقد را نشان نمیدهد؛ منبع ایجاد آن دارایی، یعنی افزایش حقوق مالکانه، نیز همزمان ثبت شده است. همین ثبت کاملِ دو اثر، یکی از تفاوتهای اصلی دفترداری دوطرفه با ثبتهای ناقص و یکطرفه است.
دفترداری یکطرفه؛ چرا برای گزارشگری کامل کافی نیست؟
در روشهای ساده یکطرفه ممکن است فقط بخشی از جریانهای مالی ثبت شود؛ برای مثال فقط دریافتها و پرداختهای نقدی. چنین سیستمی ذاتاً کنترل برابری بدهکار و بستانکار را ندارد و برای استخراج مجموعه کامل داراییها، بدهیها، حقوق مالکانه، درآمدها و هزینهها به بازسازی و اطلاعات تکمیلی بیشتری نیاز دارد.
به همین دلیل، حسابداری مالی نظاممند و تهیه صورتهای مالی استاندارد بر دفترداری دوطرفه متکی است. بهتر است نگوییم از روش یکطرفه «اصلاً نمیتوان» گزارش تهیه کرد؛ تعبیر دقیقتر این است که این روش ساختار کامل و کنترلهای ذاتی لازم برای گزارشگری جامع را فراهم نمیکند.
دفتر کل؛ از ترتیب زمانی به طبقهبندی بر اساس حساب
دفتر روزنامه پاسخ میدهد «چه رویدادی و در چه تاریخی رخ داد؟» اما برای دانستن اینکه مثلاً مانده نقد و بانک چقدر است، باید تمام ثبتهای مربوط به این حساب در یک محل جمع شوند. این کارکرد اصلی دفتر کل است.
در دفتر کل، هر حساب سابقه جداگانه خود را دارد. فرم T نمایش آموزشی سادهای از حساب است: سمت بدهکار و سمت بستانکار. در دفاتر و نرمافزارهای واقعی، اطلاعاتی مانند تاریخ، شرح، شماره سند یا عطف، مبلغ بدهکار، مبلغ بستانکار و مانده نیز نگهداری میشود.
مثال دفتر کل: حساب نقد و بانک
همان شرکت فرضی را ادامه میدهیم. پس از سرمایهگذاری اولیه، شرکت ۱۸۰ میلیون ریال تجهیزات را نقدی میخرد، ۱۵۰ میلیون ریال وام دریافت میکند و سپس ۶۰ میلیون ریال از بدهی را میپردازد.
۱۲ مهر | سرمایهگذاری اولیه | ۵۰۰,۰۰۰,۰۰۰ | — | بد | ۵۰۰,۰۰۰,۰۰۰ |
|---|---|---|---|---|---|
۲۰ مهر | خرید نقدی تجهیزات | — | ۱۸۰,۰۰۰,۰۰۰ | بد | ۳۲۰,۰۰۰,۰۰۰ |
۵ آبان | دریافت وام | ۱۵۰,۰۰۰,۰۰۰ | — | بد | ۴۷۰,۰۰۰,۰۰۰ |
۲۲ آبان | بازپرداخت بخشی از وام | — | ۶۰,۰۰۰,۰۰۰ | بد | ۴۱۰,۰۰۰,۰۰۰ |
مانده ۴۱۰ میلیون ریالی نتیجه تجمع چهار رویداد است. دفتر کل کمک میکند اثر رویدادهای متعدد که در دفتر روزنامه پراکندهاند، در سطح هر حساب یکجا دیده شوند.
دفتر معین و حساب کنترل
برخی حسابهای دفتر کل برای مدیریت روزمره بیش از حد کلیاند. مثلاً حساب «حسابهای پرداختنی» ممکن است مجموع بدهی شرکت به دهها فروشنده را نشان دهد، اما مدیریت باید بداند بدهی هر فروشنده چقدر است. برای این جزئیات از حسابهای معین یا زیرحسابها استفاده میشود.
حساب کلی در دفتر کل نقش «حساب کنترل» را دارد و مجموع مانده حسابهای معین مرتبط باید با مانده حساب کنترل سازگار باشد. این تطبیق یکی از کنترلهای مهم سیستم حسابداری است.
یک نمونه از دفتر معین بستانکاران
فروشنده الف | ۷۵,۰۰۰,۰۰۰ | جزء حسابهای پرداختنی |
|---|---|---|
فروشنده ب | ۴۵,۰۰۰,۰۰۰ | جزء حسابهای پرداختنی |
جمع حسابهای معین | ۱۲۰,۰۰۰,۰۰۰ | باید با حساب کنترل برابر باشد |
دفتر تفصیلی در سیستمهای امروزی
در کاربرد رایج حسابداری ایران، «تفصیلی» سطح جزئیتری از اطلاعات حساب است؛ برای مثال یک شخص، پروژه، مرکز هزینه یا طرف حساب مشخص. ساختار دقیق تفصیلی ثابت و یکسان برای همه شرکتها نیست و به طراحی کدینگ حسابها و نیاز اطلاعاتی سیستم بستگی دارد.
بنابراین بهتر است دفتر تفصیلی را یک «دفتر مستقل با قالب واحد قانونی» تصور نکنیم. در نرمافزارهای حسابداری، معین و تفصیلی بیشتر به سطوح طبقهبندی و ردیابی اطلاعات تبدیل شدهاند.
بین دفتر کل و صورتهای مالی یک مرحله مهم وجود دارد
یک سادهسازی رایج این است که بگوییم اطلاعات از دفتر کل مستقیماً وارد صورتهای مالی میشوند. در عمل، پیش از تهیه گزارش نهایی معمولاً مانده حسابها کنترل میشود، تراز آزمایشی تهیه میشود، ثبتهای تعدیلی پایان دوره انجام میشود و سپس ماندههای تعدیلشده مبنای تهیه صورتهای مالی قرار میگیرند.
این مرحله برای مواردی مانند استهلاک، هزینههای تعهدی، درآمدهای تحققیافته ثبتنشده، اصلاح اشتباهات و سایر تعدیلات پایان دوره اهمیت دارد.
در سیستم رایانهای، «انتقال از روزنامه به کل» چگونه انجام میشود؟
در دفاتر دستی، ثبت در روزنامه و انتقال به دفتر کل دو اقدام قابل مشاهده و جدا از هم بود. در نرمافزارهای حسابداری، این انتقال معمولاً همزمان یا خودکار انجام میشود. ثبت یک سند حسابداری میتواند بلافاصله مانده حسابهای کل، معین و تفصیلی را بهروزرسانی کند.
به همین دلیل، قواعد قدیمی مانند «انتقال هفتگی از روزنامه به کل» را نباید بهعنوان الزام علمی یا عمومی امروز آموزش داد. زمانبندی داخلی ثبت و پردازش به سیستم و کنترلهای شرکت بستگی دارد؛ تکالیف مالیاتی بارگذاری اطلاعات نیز موضوعی جداگانه است.
دفاتر تجارتی در قانون تجارت؛ نقش و سندیت
قانون تجارت ایران برای تجار، دفاتر تجارتی را به رسمیت شناخته و برای تنظیم آنها قواعدی مقرر کرده است. از نظر ارزش اثباتی نیز ماده ۱۴ قانون تجارت یک شرط مهم دارد: دفاتر موضوع قانون، اگر مطابق مقررات مرتب شده باشند، «بین تجار و در امور تجارتی» سندیت دارند؛ در غیر این صورت، اعتبار آنها محدودتر است و میتواند علیه صاحب دفتر مورد استناد قرار گیرد.
پس عبارت کلی «دفاتر تجارتی سند هستند» دقیق نیست. سندیت آنها به شرایط قانونی، نوع رابطه طرفین و تجارتی بودن موضوع وابسته است.
دفاتر تجاری الکترونیکی؛ وضعیت امروز تکالیف مالیاتی
در مقررات مالیاتی جدید، بخش مهمی از فرایند نگهداری و ارائه دفاتر به بستر الکترونیکی منتقل شده است. بر اساس آییننامه اجرایی موضوع ماده ۹۵ قانون مالیاتهای مستقیم و اصلاحات آن، مؤدیان مشمول دفاتر الکترونیکی باید برای سال مالی مربوط کد رهگیری پلمب دفاتر الکترونیکی دریافت کنند و اطلاعات رویدادهای مالی خود را مطابق قالب اعلامی در «سامانه دفاتر تجاری الکترونیکی» بارگذاری کنند.
در همین مقررات تصریح شده است که ثبت اطلاعات مالی مطابق نمونه اعلامی سازمان در سامانه، با رعایت مقررات مربوط، به منزله تنظیم دفاتر قانونی برای مقاصد مالیاتی است و این دادهها میتواند در فرایند رسیدگی مبنا قرار گیرد.
تناوب بارگذاری اطلاعات در ۱۴۰۵ و پس از آن
برنامه زمانی بارگذاری اطلاعات با سال شروع دوره مالی مرتبط است. در چارچوب اصلاحات آییننامه، برای سالهای مالی که شروع آنها در سال ۱۴۰۵ است، دورههای بارگذاری بهصورت سهماهه پیشبینی شده و برای سالهای مالی با شروع از ۱۴۰۶ به بعد، دورههای یکماهه در نظر گرفته شده است. مهلت دقیق هر دوره تابع مقررات و ابلاغیههای جاری است و ممکن است تمدید شود.
بنابراین در مقاله آموزشی بهتر است یک تاریخ ثابت و دائمی برای ارسال دفاتر نوشته نشود. شرکت باید آخرین آییننامه، بخشنامه و اطلاعیه سازمان امور مالیاتی را برای سال مالی خود بررسی کند.
ثبت رویداد | تحلیل بدهکار و بستانکار و ثبت سند | نگهداری اطلاعات و اسناد طبق مقررات |
|---|---|---|
طبقهبندی | دفتر کل، معین و تفصیلی یا معادل نرمافزاری آنها | بارگذاری اطلاعات در سامانه طبق دورههای مقرر |
کنترل و گزارش | تراز آزمایشی، تعدیلات و صورتهای مالی | رعایت الزامات ارائه و نگهداری دفاتر و مدارک |
سه اشتباه رایج در فهم دفاتر حسابداری
اشتباه اول این است که تصور کنیم «دفتر روزنامه» و «دفتر کل» فقط کتابهای کاغذیاند. این نامها در اصل بیانگر دو کارکرد حسابداریاند: ثبت زمانی و طبقهبندی حسابی؛ نرمافزار میتواند هر دو را بهصورت الکترونیکی انجام دهد.
اشتباه دوم، یکی دانستن دفاتر حسابداری داخلی با «دفاتر قانونی» مالیاتی است. دادههای یکسان ممکن است مبنای هر دو باشند، اما هدف، قالب و الزامات قانونی آنها یکسان نیست.
اشتباه سوم، عبور مستقیم از دفتر کل به صورتهای مالی است. کنترل ماندهها، تعدیلات پایان دوره و تراز آزمایشی بخش مهمی از فرایند گزارشگریاند و نباید حذف شوند.
یک نقشه نهایی از چرخه ثبت و گزارشگری
رویداد مالی | چه اتفاقی افتاده و چه مدرکی آن را پشتیبانی میکند؟ |
|---|---|
تجزیهوتحلیل | کدام حسابها بدهکار و کدام بستانکار میشوند؟ |
ثبت روزنامه | رویداد چگونه و در چه تاریخی ثبت میشود؟ |
دفتر کل | اثر همه رویدادها بر هر حساب چقدر است؟ |
معین/تفصیلی | جزئیات مانده کل از چه اجزایی تشکیل شده است؟ |
کنترل و تعدیلات | آیا ماندهها کامل، صحیح و مربوط به دورهاند؟ |
صورتهای مالی | ماندههای تعدیلشده چگونه گزارش میشوند؟ |
دیدگاه کاربران
نظر خود را درباره این مقاله با دیگر کاربران به اشتراک بگذارید.