آموزشبنیادی

درک ترازنامه – سرمایه‌گذاری‌ها چگونه طبقه‌بندی می‌شوند؟

از هدف نگهداری و جاری یا غیرجاری بودن تا سرمایه‌گذاری سریع‌المعامله، سهام جایزه و حق تقدم

نشان بونیبوگروه نویسندگان:بونیبو
نویسنده:امیرحسین احمدی‌نیا
انتشار:۱۴۰۵/۰۷/۲۶
حدود 11 دقیقه مطالعه
درک ترازنامه – سرمایه‌گذاری‌ها چگونه طبقه‌بندی می‌شوند؟
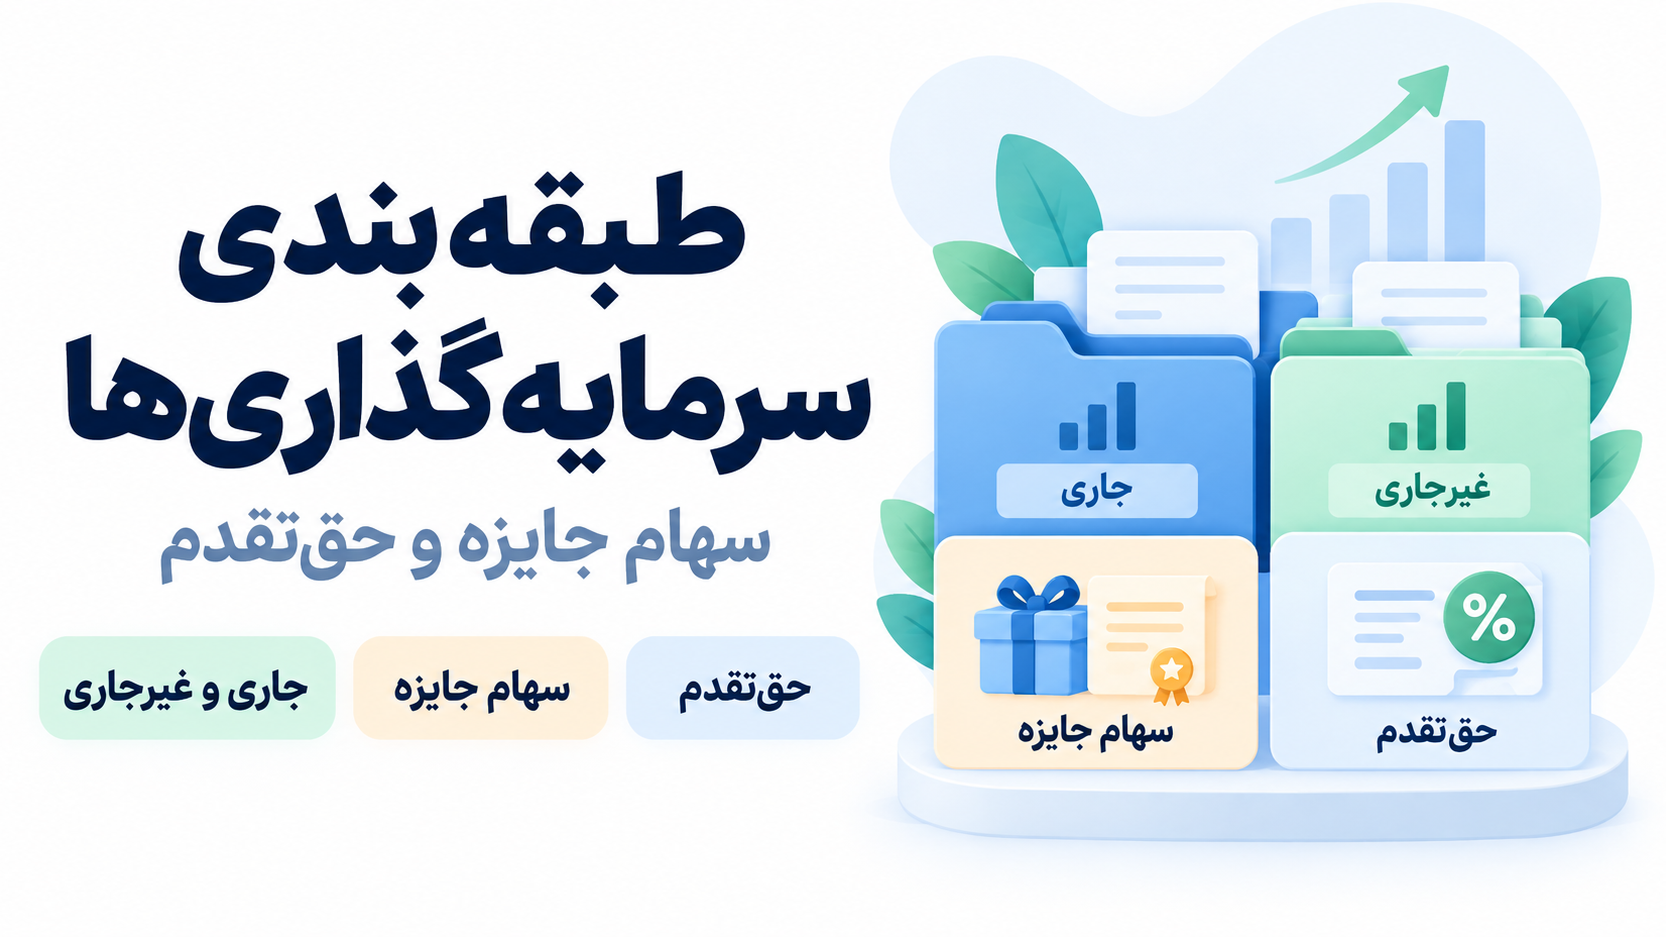
تصویر جلد مقاله درک ترازنامه – سرمایه‌گذاری‌ها چگونه طبقه‌بندی می‌شوند؟

شرکت‌ها بخشی از منابع خود را در قالب سرمایه‌گذاری نگهداری می‌کنند. این سرمایه‌گذاری‌ها ممکن است با هدف دریافت بازده، افزایش ارزش، ایجاد یا تقویت یک رابطه تجاری، یا استفاده مستمر در فعالیت‌های واحد تجاری نگهداری شوند. برای خواندن درست صورت وضعیت مالی، فقط مبلغ سرمایه‌گذاری کافی نیست؛ باید ماهیت آن، هدف نگهداری، افق زمانی و قابلیت معامله آن نیز شناخته شود.

این مقاله مفاهیم پایه‌ای سرمایه‌گذاری را توضیح می‌دهد و در عین حال با استاندارد حسابداری شماره ۱۵ تجدیدنظرشده سال ۱۴۰۴ هماهنگ شده است. این استاندارد برای دوره‌های مالی که از ۱ فروردین ۱۴۰۵ و پس از آن آغاز می‌شوند لازم‌الاجراست. جزئیات اندازه‌گیری سرمایه‌گذاری‌های جاری سریع‌المعامله و اثر تغییر ارزش منصفانه بر سود در مقاله ۵ بررسی می‌شود.


سرمایه‌گذاری در حسابداری چه مفهومی دارد؟

سرمایه‌گذاری دارایی‌ای است که واحد تجاری آن را برای دستیابی به منافع اقتصادی نگهداری می‌کند. این منافع می‌توانند از راه‌هایی مانند سود سهام، سود تضمین‌شده یا بهره، اجاره، افزایش ارزش یا سایر مزایای اقتصادی ایجاد شوند.

گاهی منفعت سرمایه‌گذاری فقط نقدی نیست. یک سرمایه‌گذاری ممکن است برای واحد تجاری مزایای ناشی از مناسبات تجاری نیز ایجاد کند؛ برای مثال، رابطه‌ای پایدار با یک تأمین‌کننده، مشتری یا واحد تجاری دیگر. بنابراین انگیزه سرمایه‌گذاری را نباید فقط به دریافت سود نقدی یا افزایش قیمت محدود کرد.

سرمایه‌گذاری در حسابداری چه مفهومی دارد؟
سود سهام
بازده ناشی از مالکیت سهام
سود تضمین‌شده یا بهره
بازده قراردادی برخی سرمایه‌گذاری‌ها
اجاره
درآمد ناشی از دارایی سرمایه‌گذاری‌شده
افزایش ارزش
افزایش ارزش سرمایه‌گذاری در طول زمان
سایر مزایا
از جمله مزایای ناشی از مناسبات تجاری

اولین پرسش: چرا این سرمایه‌گذاری نگهداری می‌شود؟

هدف نگهداری یکی از کلیدهای اصلی برای فهم ماهیت سرمایه‌گذاری است. دو دارایی ظاهراً مشابه ممکن است در دو شرکت با اهداف متفاوتی نگهداری شوند و از نظر ارائه و اندازه‌گیری نیز آثار متفاوتی داشته باشند.

برای مثال، شرکتی ممکن است سهام یک واحد دیگر را برای ایجاد رابطه تجاری پایدار و استفاده مستمر نگهداری کند؛ در حالی که شرکت دیگری سهام قابل معامله‌ای را برای مدیریت نقدینگی یا بهره‌گیری از تغییرات قیمت در کوتاه‌مدت نگه دارد. بنابراین نام دارایی به‌تنهایی برای تحلیل کافی نیست.


سرمایه‌گذاری بلندمدت؛ مفهوم استفاده مستمر

در چارچوب مفهومی این مبحث، سرمایه‌گذاری بلندمدت به سرمایه‌گذاری‌ای اشاره دارد که قصد نگهداری آن برای استفاده مستمر در فعالیت‌های واحد تجاری وجود دارد. همچنین قصد نگهداری طولانی و محدودیت‌های بااهمیت در قابلیت واگذاری می‌توانند در تحلیل غیرجاری بودن سرمایه‌گذاری اهمیت داشته باشند.

با این حال، برای گزارشگری امروز نباید صرفاً با یک قاعده ساده مانند «بیش از یک سال = بلندمدت» تصمیم گرفت. طبقه‌بندی جاری و غیرجاری باید همراه با الزامات ارائه صورت‌های مالی و استانداردهای مربوط به نوع سرمایه‌گذاری بررسی شود.


سرمایه‌گذاری جاری؛ فقط یک برچسب زمانی نیست

سرمایه‌گذاری جاری در عمل بخشی از دارایی‌های جاری است و تحلیل آن باید با معیارهای طبقه‌بندی دارایی جاری هماهنگ باشد. در نتیجه، تصمیم‌گیری درباره جاری بودن سرمایه‌گذاری فقط به یک عبارت مانند «قصد نگهداری کمتر از یک سال» محدود نمی‌شود.

در استانداردهای ارائه صورت‌های مالی، معیارهایی مانند چرخه عملیاتی، هدف مبادله و انتظار تبدیل به نقد طی دوازده ماه در تشخیص دارایی جاری نقش دارند. برای سرمایه‌گذاری‌ها نیز باید این چارچوب عمومی را در کنار الزامات خاص استاندارد حسابداری ۱۵ در نظر گرفت.

سرمایه‌گذاری جاری؛ فقط یک برچسب زمانی نیست
هدف نگهداری
آیا سرمایه‌گذاری برای استفاده مستمر یا هدف تجاری پایدار نگهداری می‌شود؟
نام سرمایه‌گذاری به‌تنهایی تعیین‌کننده نیست
ارائه جاری/غیرجاری
آیا معیارهای ارائه دارایی جاری یا غیرجاری برقرار است؟
جاری را نباید صرفاً مترادف کمتر از ۱۲ ماه دانست
قابلیت معامله
آیا بازار فعال و قابل دسترس برای سرمایه‌گذاری وجود دارد؟
سریع‌المعامله بودن یک ویژگی جداگانه است

سرمایه‌گذاری سریع‌المعامله در بازار چیست؟

سرمایه‌گذاری سریع‌المعامله در بازار، سرمایه‌گذاری‌ای است که برای آن بازار فعال و قابل دسترسی وجود دارد و بتوان برای آن اطلاعات قیمتی یا شاخصی قابل اتکا برای تعیین ارزش بازار به دست آورد.

این ویژگی را نباید با «جاری بودن» یکی دانست. سریع‌المعامله بودن درباره کیفیت و دسترسی بازار و قابلیت تعیین ارزش بازار سخن می‌گوید؛ جاری یا غیرجاری بودن درباره نحوه ارائه دارایی در صورت وضعیت مالی است.

این تفکیک در سال ۱۴۰۵ اهمیت ویژه‌ای دارد، زیرا استاندارد حسابداری ۱۵ تجدیدنظرشده برای سرمایه‌گذاری‌های جاری سریع‌المعامله الزامات اندازه‌گیری مشخصی دارد. مطابق پرسش و پاسخ فنی شماره ۱۴۰ سازمان حسابرسی، نسخه تجدیدنظرشده ۱۴۰۴ این استاندارد از ۱۴۰۵/۰۱/۰۱ لازم‌الاجراست.


چه سرمایه‌گذاری‌هایی ممکن است تحت استانداردهای دیگری قرار گیرند؟

همه سرمایه‌گذاری‌ها صرفاً با یک استاندارد واحد تحلیل نمی‌شوند. برای مثال، سرمایه‌گذاری در واحدهای تجاری وابسته و مشارکت‌های خاص در شرایطی که روش ارزش ویژه کاربرد دارد، موضوع استاندارد حسابداری ۲۰ است و از دامنه آن بخش از استاندارد ۱۵ خارج می‌شود.

همچنین سرمایه‌گذاری‌هایی که واجد شرایط «نگهداری‌شده برای فروش» باشند ممکن است مشمول استاندارد حسابداری ۳۱ شوند. پس پیش از انتخاب روش حسابداری، باید ابتدا ماهیت رابطه سرمایه‌گذار با سرمایه‌پذیر و استاندارد حاکم را مشخص کرد.


سهام جایزه دقیقاً چیست؟

در ادبیات بازار سرمایه، «سهام جایزه» معمولاً به سهامی گفته می‌شود که در نتیجه افزایش سرمایه از محل منابعی مانند سود تقسیم‌نشده یا برخی اندوخته‌ها به سهامداران موجود تخصیص می‌یابد.

از نظر حقوقی، لایحه اصلاح قسمتی از قانون تجارت اجازه می‌دهد مبلغ اسمی سهام جدید از طریق انتقال سود تقسیم‌نشده یا اندوخته به سرمایه تأمین شود؛ البته انتقال اندوخته قانونی به سرمایه ممنوع است. تصمیم درباره افزایش سرمایه در صلاحیت مجمع عمومی فوق‌العاده است و براساس پیشنهاد هیئت‌مدیره و پس از قرائت گزارش بازرس یا بازرسان اتخاذ می‌شود.

بنابراین بهتر است سهام جایزه را صرفاً «سود نقدی که به شکل سهم پرداخت شده» ندانیم. در این رویداد، بخشی از اقلام حقوق صاحبان سهام به سرمایه منتقل می‌شود و تعداد سهام سهامدار افزایش می‌یابد، بدون اینکه صرف این تخصیص به‌تنهایی ورود وجه نقد جدیدی برای شرکت ایجاد کند.

یک مثال ساده از سهام جایزه

فرض کنید سرمایه یک شرکت ۱٬۰۰۰ میلیارد ریال است و مجمع عمومی فوق‌العاده افزایش سرمایه ۲۰ درصدی از محل سود انباشته را تصویب می‌کند. در نتیجه، سرمایه ثبت‌شده به ۱٬۲۰۰ میلیارد ریال می‌رسد و سهامداران متناسب با درصد مالکیت خود سهام جدید دریافت می‌کنند.

در این مثال، شرکت از محل این افزایش سرمایه وجه نقد جدیدی از سهامداران دریافت نمی‌کند؛ بلکه بخشی از سود انباشته به سرمایه منتقل شده است. به همین دلیل، افزایش تعداد سهام را نباید به‌تنهایی معادل ایجاد ثروت جدید برای سهامدار دانست.


حق تقدم خرید سهام جدید چیست؟

وقتی شرکت از طریق انتشار سهام جدید افزایش سرمایه می‌دهد، صاحبان سهام موجود اصولاً نسبت به سهامی که در اختیار دارند، در خرید سهام جدید حق تقدم دارند.

ماده ۱۶۶ لایحه اصلاح قسمتی از قانون تجارت تصریح می‌کند که این حق به نسبت سهام موجود سهامداران ایجاد می‌شود و قابل نقل و انتقال است. مهلت اعمال حق تقدم نیز نباید کمتر از شصت روز باشد و از روز تعیین‌شده برای پذیره‌نویسی آغاز می‌شود.

با این حال حق تقدم مطلق نیست. طبق ماده ۱۶۷، مجمع عمومی فوق‌العاده در شرایط مقرر و پس از قرائت گزارش هیئت‌مدیره و بازرس یا بازرسان می‌تواند حق تقدم صاحبان سهام را نسبت به تمام یا بخشی از سهام جدید سلب کند.

حق تقدم خرید سهام جدید چیست؟
سهام جایزه
سهام ناشی از افزایش سرمایه از منابعی مانند سود انباشته یا اندوخته‌های مجاز
به‌خودی‌خود ورود وجه نقد جدید ایجاد نمی‌کند
حق تقدم
حق سهامدار موجود برای خرید سهام جدید متناسب با مالکیت فعلی
قابل نقل و انتقال است و مهلت قانونی دارد
سلب حق تقدم
استثنا بر حق تقدم سهامداران
نیازمند تصمیم مجمع عمومی فوق‌العاده و رعایت تشریفات قانونی است

سهام جایزه و حق تقدم را با هم اشتباه نگیریم

سهام جایزه و حق تقدم دو رویداد متفاوت‌اند. سهام جایزه معمولاً نتیجه افزایش سرمایه از منابع داخلی حقوق صاحبان سهام است و سهام جدید بدون پرداخت وجه جدید از سوی سهامدار تخصیص می‌یابد.

حق تقدم زمانی مطرح می‌شود که سهام جدید برای پذیره‌نویسی منتشر می‌شود و سهامدار موجود حق دارد متناسب با مالکیت خود در خرید آن تقدم داشته باشد. در این حالت، استفاده از حق تقدم می‌تواند مستلزم پرداخت مبلغ پذیره‌نویسی باشد.


نقشه تصمیم برای تحلیل سرمایه‌گذاری در ترازنامه

نقشه تصمیم برای تحلیل سرمایه‌گذاری در ترازنامه
ماهیت منفعت مورد انتظار چیست؟
سود سهام، بهره/سود تضمین‌شده، اجاره، افزایش ارزش یا مزایای تجاری
هدف نگهداری چیست؟
استفاده مستمر، مدیریت نقدینگی، مبادله یا سایر اهداف
دارایی جاری است یا غیرجاری؟
معیارهای ارائه صورت‌های مالی و شرایط سرمایه‌گذاری
آیا بازار فعال و قابل دسترس وجود دارد؟
سریع‌المعامله بودن و قابلیت اتکای ارزش بازار
رابطه با سرمایه‌پذیر چیست؟
بررسی احتمال کاربرد استانداردهای ۲۰، ۳۶ یا سایر استانداردهای مرتبط
رویداد سهامی است یا سرمایه‌گذاری؟
تفکیک سهام جایزه، حق تقدم و خودِ سرمایه‌گذاری

رابطه این مقاله با مقاله‌ی بعدی

هدف مقاله حاضر شناخت ماهیت و طبقه‌بندی سرمایه‌گذاری است. پس از آنکه مشخص شد یک سرمایه‌گذاری جاری و سریع‌المعامله است، پرسش بعدی این است که با چه مبلغی در صورت وضعیت مالی نشان داده می‌شود و تغییر قیمت آن چگونه بر سود اثر می‌گذارد.

این موضوع در مقاله بعدی (سرمایه‌گذاری‌های جاری، ارزش منصفانه و اثر تغییر قیمت بر سود) با تکیه بر استاندارد حسابداری ۱۵ تجدیدنظرشده بررسی می‌شود؛ در آنجا تمرکز از «طبقه‌بندی» به «اندازه‌گیری و اثر بر سود و زیان» منتقل می‌شود.


جمع‌بندی

سرمایه‌گذاری را نباید فقط با نام اوراق یا سهام شناخت. برای تحلیل درست باید هدف نگهداری، افق استفاده، جاری یا غیرجاری بودن، سریع‌المعامله بودن و استاندارد حاکم بر سرمایه‌گذاری مشخص شود.

سریع‌المعامله بودن به وجود بازار فعال و اطلاعات قیمتی قابل اتکا مربوط است و با جاری بودن یک مفهوم واحد نیست. از سوی دیگر، برخی سرمایه‌گذاری‌ها به دلیل نوع رابطه سرمایه‌گذار با سرمایه‌پذیر ممکن است مشمول استانداردهای دیگری مانند استاندارد حسابداری ۲۰ باشند.

سهام جایزه و حق تقدم نیز دو مفهوم متفاوت‌اند. سهام جایزه معمولاً نتیجه افزایش سرمایه از منابع داخلی حقوق صاحبان سهام است، در حالی که حق تقدم حقی قانونی برای سهامداران موجود در خرید سهام جدید است و طبق ماده ۱۶۶ قابل نقل و انتقال است.

دیدگاه کاربران

نظر خود را درباره این مقاله با دیگر کاربران به اشتراک بگذارید.

0