آموزشبنیادی

درک صورت سود و زیان - کیفیت سود، اقلام خاص و سود جامع

چگونه سود پایدار شرکت را از آثار موقت و غیرتکرارشونده تشخیص دهیم؟

نشان بونیبوگروه نویسندگان:بونیبو
نویسنده:امیرحسین احمدی‌نیا
انتشار:۱۴۰۵/۰۶/۳۰
حدود 34 دقیقه مطالعه
درک صورت سود و زیان - کیفیت سود، اقلام خاص و سود جامع
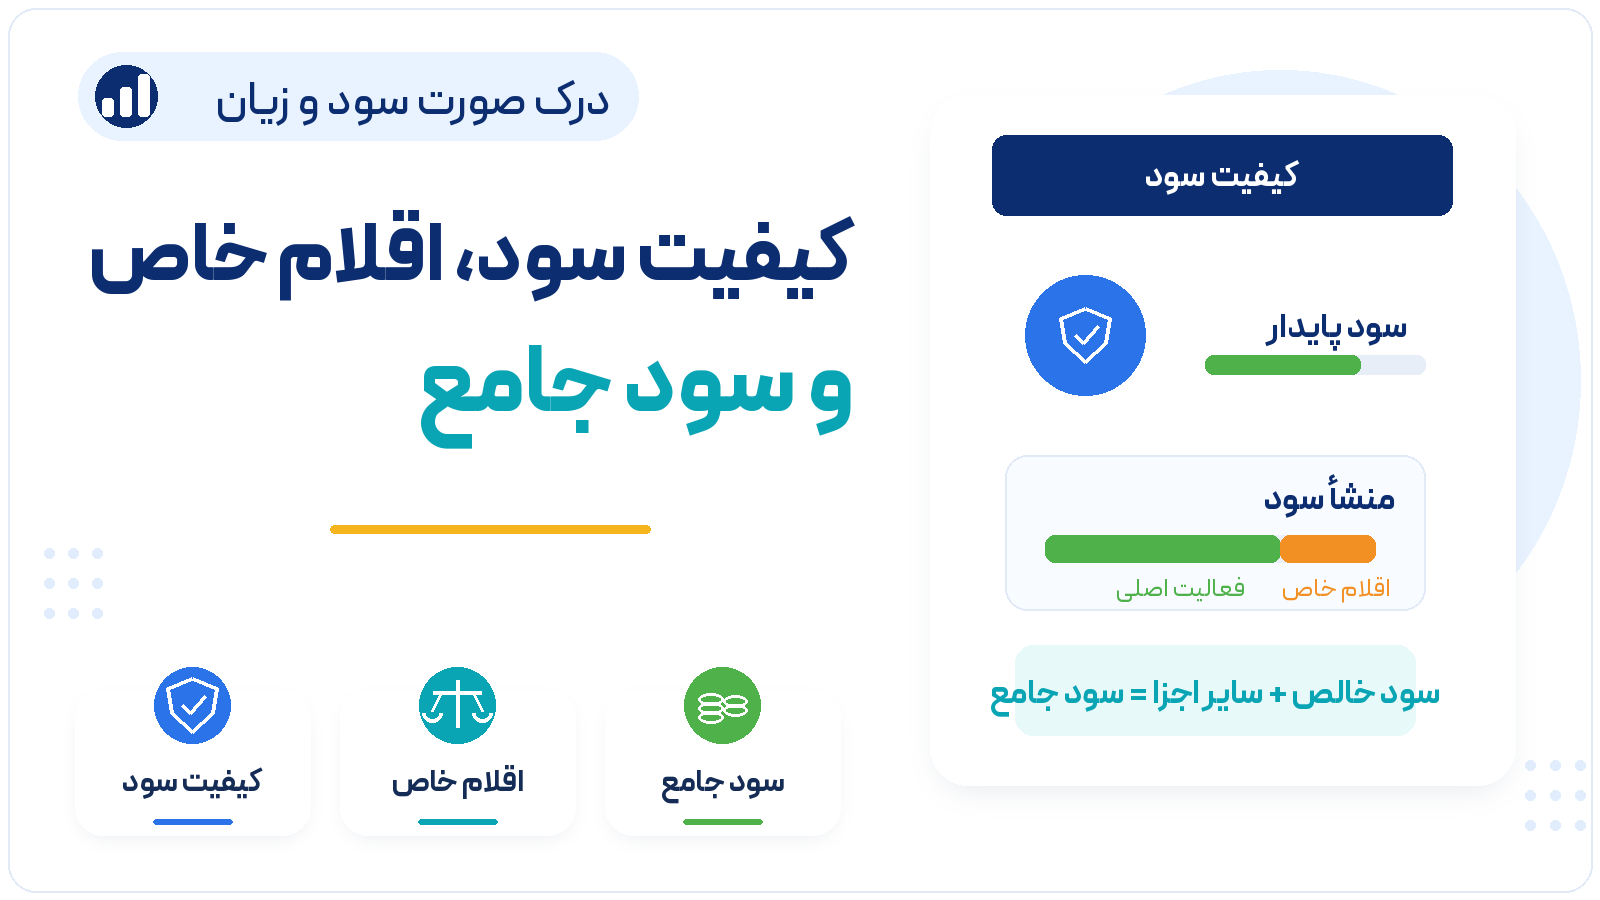
تصویر جلد مقاله درک صورت سود و زیان - کیفیت سود، اقلام خاص و سود جامع

فهرست مطالب21

سود خالص یکی از مهم‌ترین ارقام صورت سود و زیان است، اما مشاهده این عدد به‌تنهایی برای ارزیابی عملکرد یک شرکت کافی نیست. ممکن است دو شرکت در پایان سال سود خالص یکسانی گزارش کنند، اما منشأ سود آن‌ها کاملاً متفاوت باشد.

در شرکت اول، بخش عمده سود ممکن است از فعالیت اصلی و مستمر کسب‌وکار ایجاد شده باشد. در شرکت دوم، همان میزان سود می‌تواند تحت تأثیر فروش یک دارایی، توقف یک بخش از فعالیت، دریافت خسارت، تجدید سازمان یا رویدادی قرار گرفته باشد که انتظار تکرار منظم آن وجود ندارد.

از نظر عددی، سود این دو شرکت ممکن است برابر باشد؛ اما از نظر تحلیل عملکرد آینده، کیفیت آن‌ها یکسان نیست.

به همین دلیل، هنگام مطالعه صورت سود و زیان باید علاوه بر مقدار سود، به منشأ، تکرارپذیری و ماهیت سود نیز توجه کرد. در این مسیر، مفاهیمی مانند عملیات در حال تداوم، عملیات متوقف‌شده، اقلام استثنایی، اقلام غیرمترقبه، تعدیلات سنواتی و سود جامع اهمیت پیدا می‌کنند.


کیفیت سود چیست؟

کیفیت سود را می‌توان از این منظر بررسی کرد که سود گزارش‌شده تا چه اندازه از فعالیت‌های عادی و ادامه‌دار شرکت ایجاد شده و تا چه حد می‌توان انتظار داشت عوامل ایجادکننده آن در دوره‌های بعد نیز وجود داشته باشند.

فرض کنید دو شرکت هرکدام ۱۰۰٬۰۰۰ میلیون ریال سود گزارش کرده‌اند.

ترکیب سود آن‌ها به شکل زیر باشد:

کیفیت سود چیست؟
فعالیت اصلی و ادامه‌دار
۹۵٬۰۰۰
۵۵٬۰۰۰
سایر رویدادهای خاص
۵٬۰۰۰
۴۵٬۰۰۰
سود گزارش‌شده
۱۰۰٬۰۰۰
۱۰۰٬۰۰۰

از نظر مقدار سود، تفاوتی میان دو شرکت وجود ندارد.

اما در شرکت الف تقریباً تمام سود از فعالیت اصلی حاصل شده است، در حالی که در شرکت ب بخش بزرگی از سود به رویدادهای خاص مربوط می‌شود.

بنابراین برای ارزیابی توان سودآوری آینده، صرف مشاهده رقم ۱۰۰٬۰۰۰ میلیون ریال کافی نیست.


چرا منشأ سود اهمیت دارد؟

سود دوره می‌تواند از منابع مختلفی ایجاد شود.

بخشی از آن ممکن است نتیجه فروش کالا یا خدماتی باشد که شرکت به‌طور مستمر انجام می‌دهد. بخشی دیگر می‌تواند ناشی از فروش یک دارایی ثابت، دریافت خسارت یا رویدادی باشد که تنها در یک دوره اتفاق افتاده است.

اگر تمام این موارد بدون توجه به ماهیت آن‌ها در یک عدد خلاصه شوند، تحلیلگر ممکن است سود سال جاری را مبنای مناسبی برای سال‌های بعد بداند؛ در حالی که بعضی از اجزای آن قابل تکرار نیستند.

به همین دلیل، هنگام تحلیل سود می‌توان ابتدا این پرسش‌ها را مطرح کرد:

چرا منشأ سود اهمیت دارد؟
سود از چه فعالیتی ایجاد شده است؟
شناخت منشأ سود
آیا فعالیت مربوط در آینده ادامه خواهد داشت؟
ارزیابی پایداری
آیا رویداد ایجادکننده سود یا زیان عادی است؟
تشخیص اقلام خاص
آیا مبلغ موردنظر به سال جاری مربوط است؟
تفکیک تعدیلات سنواتی
آیا بخشی از عملکرد مربوط به فعالیت متوقف‌شده است؟
جدا کردن نتیجه فعالیت‌های آینده و گذشته

عملیات در حال تداوم چیست؟

عملیات در حال تداوم به فعالیت‌هایی مربوط می‌شود که انتظار می‌رود شرکت آن‌ها را در آینده نیز ادامه دهد.

برای مثال، اگر فعالیت اصلی یک شرکت تولید و فروش یک محصول باشد و شرکت قصد ادامه این فعالیت را داشته باشد، درآمدها و هزینه‌های مرتبط با آن در چارچوب عملیات در حال تداوم قرار می‌گیرند.

این بخش از صورت سود و زیان برای تحلیل آینده اهمیت ویژه‌ای دارد؛ زیرا فعالیتی را نشان می‌دهد که همچنان بخشی از کسب‌وکار باقی می‌ماند.

فرض کنیم شرکتی در دو حوزه اصلی فعالیت دارد:

  • تولید محصولات صنعتی؛

  • ارائه خدمات جانبی.

اگر هر دو فعالیت در سال آینده نیز ادامه داشته باشند، نتایج آن‌ها بخشی از عملیات در حال تداوم است.

چرا عملیات در حال تداوم برای تحلیل سود مهم است؟

فرض کنیم سود خالص شرکت در سال جاری ۱۵۰٬۰۰۰ میلیون ریال باشد.

اگر از این مبلغ:

– ۱۳۰٬۰۰۰ میلیون ریال مربوط به عملیات در حال تداوم؛

–      و ۲۰٬۰۰۰ میلیون ریال مربوط به فعالیتی باشد که دیگر ادامه نخواهد داشت،

نباید بدون توجه به این ترکیب فرض کنیم کل ۱۵۰٬۰۰۰ میلیون ریال مبنای مناسبی برای برآورد عملکرد آینده است.

برای تحلیل آینده، نتیجه عملیات ادامه‌دار اهمیت بیشتری دارد.

چرا عملیات در حال تداوم برای تحلیل سود مهم است؟
سود مرتبط با عملیات در حال تداوم
۱۳۰٬۰۰۰
نتیجه فعالیتی که ادامه نخواهد داشت
۲۰٬۰۰۰
سود کل موردنظر
۱۵۰٬۰۰۰

تمام ارقام بر حسب میلیون ریال است.


عملیات متوقف‌شده چیست؟

گاهی یک شرکت تصمیم می‌گیرد فعالیت مهم و قابل تفکیکی را متوقف یا واگذار کند.

این فعالیت ممکن است بخش عمده‌ای از یک حوزه کسب‌وکار یا یک حوزه جغرافیایی قابل تشخیص از عملیات شرکت باشد. همچنین ممکن است توقف یا واگذاری آن بخشی از یک برنامه هماهنگ برای کنار گذاشتن یک قسمت عمده از فعالیت باشد.

در چنین شرایطی، نتیجه این بخش باید به‌گونه‌ای قابل تشخیص از فعالیت‌های ادامه‌دار باشد.

دلیل این تفکیک روشن است:

عملکرد فعالیتی که دیگر وجود نخواهد داشت، نباید با عملکرد فعالیت‌هایی که آینده شرکت را تشکیل می‌دهند اشتباه گرفته شود.

مثال عملیات متوقف‌شده

فرض کنیم شرکتی سه بخش اصلی دارد:

– تولید محصول الف؛

– تولید محصول ب؛

– فعالیت خدماتی.

شرکت تصمیم گرفته است کل فعالیت خدماتی را واگذار کند.

اطلاعات سال جاری:

مثال عملیات متوقف‌شده
تولید محصول الف
۹۰٬۰۰۰
تولید محصول ب
۵۰٬۰۰۰
فعالیت خدماتی که متوقف شده
۲۰٬۰۰۰
جمع
۱۶۰٬۰۰۰

ارقام بر حسب میلیون ریال است.

اگر فقط رقم ۱۶۰٬۰۰۰ میلیون ریال را ببینیم، ممکن است تصور کنیم تمام این ظرفیت سودآوری در سال بعد نیز وجود دارد.

اما ۲۰٬۰۰۰ میلیون ریال از آن مربوط به فعالیتی است که شرکت دیگر ادامه نخواهد داد.

بنابراین تفکیک عملیات متوقف‌شده به تحلیلگر کمک می‌کند عملکرد باقی‌مانده شرکت را بهتر ارزیابی کند.


عملیات در حال تداوم و عملیات متوقف‌شده چه تفاوتی دارند؟

عملیات در حال تداوم و عملیات متوقف‌شده چه تفاوتی دارند؟
ادامه فعالیت
انتظار ادامه وجود دارد
فعالیت متوقف یا واگذار شده یا در مسیر توقف است
اهمیت برای پیش‌بینی آینده
بالا
محدودتر
جایگاه تحلیلی
نماینده بخش ادامه‌دار کسب‌وکار
باید از فعالیت ادامه‌دار جدا شود
قابلیت تکرار نتیجه
بیشتر
نتیجه همان فعالیت در آینده شرکت ادامه ندارد
سؤال اصلی
فعالیت جاری چه میزان سود ایجاد می‌کند؟
چه بخشی از سود مربوط به فعالیتی است که دیگر ادامه ندارد؟

آیا سود عملیات متوقف‌شده بی‌اهمیت است؟

خیر.

نتیجه عملیات متوقف‌شده همچنان برای درک عملکرد دوره اهمیت دارد، اما نباید با سود فعالیت‌های ادامه‌دار یکسان تحلیل شود.

هدف از تفکیک این نیست که نتیجه مالی آن نادیده گرفته شود؛ هدف این است که استفاده‌کننده بتواند بفهمد کدام بخش از سود مربوط به فعالیت‌هایی است که شرکت همچنان آن‌ها را ادامه خواهد داد.

در نتیجه، عملیات متوقف‌شده از منظر تحلیل تاریخی مهم است، اما برای برآورد عملکرد آینده باید با احتیاط بیشتری مورد استفاده قرار گیرد.


اقلام استثنایی چیست؟

برخی درآمدها و هزینه‌ها در چارچوب عملیات در حال تداوم ایجاد می‌شوند، اما مبلغ یا ماهیت آن‌ها به اندازه‌ای بااهمیت است که نمایش یا افشای جداگانه آن‌ها می‌تواند برای درک بهتر عملکرد شرکت ضروری باشد.

چنین مواردی را می‌توان در قالب اقلام استثنایی بررسی کرد.

نکته مهم این است که این اقلام الزاماً خارج از عملیات در حال تداوم نیستند.

ممکن است رویداد در چارچوب فعالیت شرکت اتفاق افتاده باشد، اما ماهیت یا مبلغ آن با فعالیت‌های عادی روزمره تفاوت قابل توجهی داشته باشد.

نمونه‌های اقلام استثنایی

بسته به شرایط و اهمیت هر رویداد، موارد مختلفی می‌توانند نیازمند توجه جداگانه باشند.

از جمله:

  • زیان ناشی از بلایای طبیعی؛

  • هزینه اخراج گسترده کارکنان؛

  • هزینه‌های تجدید سازمان؛

  • کاهش یا حذف برخی دارایی‌های نامشهود؛

  • هزینه‌های غیرعادی انتقال یا تغییر محل فعالیت؛

  • کمک‌های بلاعوض بااهمیت؛

  • سود یا زیان فروش دارایی‌های ثابت؛

  • سود یا زیان فروش سرمایه‌گذاری‌های بلندمدت؛

  • هزینه غیرعادی مطالبات مشکوک‌الوصول؛

  • کاهش غیرعادی ارزش موجودی‌ها؛

  • زیان مرتبط با پیمان‌های بلندمدت؛

  • دریافت‌های مهم بابت خسارت بیمه؛

  • هزینه ظرفیت بلااستفاده؛

  • ضایعات غیرعادی؛

  • و سود یا زیان مربوط به دعاوی حقوقی.

وجود چنین قلمی به‌خودی‌خود به معنای خوب یا بد بودن عملکرد شرکت نیست.

مسئله اصلی این است که اثر آن از عملکرد عادی قابل تشخیص باشد.

چرا اقلام استثنایی باید جداگانه بررسی شوند؟

فرض کنیم شرکت در یک سال ۸۰٬۰۰۰ میلیون ریال سود عملیاتی معمول داشته باشد.

هم‌زمان یک دارایی ثابت را بفروشد و از این معامله ۳۰٬۰۰۰ میلیون ریال سود به دست آورد.

اگر تحلیلگر فقط نتیجه نهایی را ببیند، ممکن است تصور کند سودآوری معمول شرکت به میزان ۱۱۰٬۰۰۰ میلیون ریال رسیده است.

اما ترکیب سود چنین است:

چرا اقلام استثنایی باید جداگانه بررسی شوند؟
نتیجه فعالیت معمول
۸۰٬۰۰۰
سود ناشی از فروش دارایی
۳۰٬۰۰۰
مجموع اثر
۱۱۰٬۰۰۰

تمام ارقام بر حسب میلیون ریال است.

فروش یک دارایی ثابت الزاماً در هر سال تکرار نمی‌شود.

بنابراین برای بررسی عملکرد مستمر، بهتر است اثر این قلم جداگانه شناخته شود.

اقلام استثنایی فقط شامل سود نیستند

اقلام خاص می‌توانند سود یا زیان باشند.

برای مثال، ممکن است شرکت در یک دوره با هزینه سنگین تجدید سازمان روبه‌رو شود.

فرض کنیم:

– سود پیش از این هزینه: ۱۲۰٬۰۰۰ میلیون ریال

– هزینه تجدید سازمان: ۴۰٬۰۰۰ میلیون ریال

پس از شناسایی هزینه:

۱۲۰٬۰۰۰ − ۴۰٬۰۰۰ = ۸۰٬۰۰۰ میلیون ریال

اگر این هزینه ماهیت خاص و بااهمیتی داشته باشد، تفکیک آن برای تحلیل مفید است.

ممکن است فعالیت عادی شرکت نسبت به سال قبل تضعیف نشده باشد و بخش بزرگی از کاهش سود فقط ناشی از همین رویداد خاص باشد.


اقلام غیرمترقبه چیست؟

برخی رویدادها ممکن است علاوه بر غیرعادی بودن، خارج از فعالیت معمول شرکت باشند و انتظار تکرار منظم آن‌ها نیز وجود نداشته باشد.

در چنین شرایطی، مفهوم اقلام غیرمترقبه مطرح می‌شود.

برای تشخیص غیرمترقبه بودن یک رویداد، صرف عجیب بودن آن کافی نیست. باید ماهیت فعالیت خود واحد تجاری نیز در نظر گرفته شود.

ممکن است یک اتفاق برای یک شرکت کاملاً خارج از روند معمول باشد، اما برای شرکت دیگری بخشی از ریسک متعارف فعالیت محسوب شود.

بنابراین طبقه‌بندی یک رویداد باید با توجه به شرایط همان واحد تجاری انجام شود.


تفاوت اقلام استثنایی و غیرمترقبه

این دو مفهوم نباید با یکدیگر یکی دانسته شوند.

تفاوت اقلام استثنایی و غیرمترقبه
ارتباط با عملیات در حال تداوم
می‌توانند در چارچوب عملیات در حال تداوم ایجاد شوند
خارج از فعالیت معمول تلقی می‌شوند
ماهیت
مبلغ یا ماهیت بااهمیت و خاص
غیرعادی و غیرمنتظره از منظر فعالیت شرکت
احتمال تکرار
ممکن است کم باشد
انتظار تکرار منظم وجود ندارد
دلیل تفکیک
روشن کردن اثر یک رویداد مهم
جدا کردن اثر رویداد غیرعادی از عملکرد معمول

چرا شرایط شرکت در تشخیص اقلام غیرمترقبه مهم است؟

یک رویداد واحد ممکن است برای دو شرکت معنای متفاوتی داشته باشد.

فرض کنیم رخدادی باعث خسارت شود.

اگر چنین رویدادی در محیط فعالیت یک شرکت بخشی از ریسک متعارف و قابل انتظار کسب‌وکار باشد، تحلیل آن با حالتی که اتفاق کاملاً خارج از روند معمول شرکت است یکسان نخواهد بود.

بنابراین نباید فقط نام رویداد را دید و بدون شناخت فعالیت شرکت درباره ماهیت آن نتیجه‌گیری کرد.

سؤال مهم این است:

آیا این اتفاق با ماهیت و شرایط عادی فعالیت شرکت سازگار است یا خارج از روند معمول آن قرار دارد؟


اثر مالیاتی اقلام خاص

هنگام بررسی برخی اقلام خاص، اثر مالیاتی آن‌ها نیز اهمیت دارد.

فرض کنیم یک رویداد غیرعادی ۲۰٬۰۰۰ میلیون ریال زیان ایجاد کرده باشد.

اثر نهایی این رویداد بر نتیجه شرکت فقط با مشاهده مبلغ قبل از مالیات مشخص نمی‌شود؛ اثر مالیاتی مرتبط نیز باید مورد توجه قرار گیرد.

هدف از این تفکیک آن است که نتیجه فعالیت‌های عادی و اثر مالیاتی آن‌ها تا حد امکان از اثر خود رویداد خاص قابل تشخیص باشد.

در تحلیل صورت سود و زیان نیز بهتر است هنگام مشاهده یک سود یا زیان خاص، بررسی شود رقم ارائه‌شده قبل یا بعد از آثار مالیاتی مربوط قرار دارد.


تعدیلات سنواتی چیست؟

تمام اصلاحاتی که در صورت‌های مالی مشاهده می‌شوند الزاماً متعلق به فعالیت سال جاری نیستند.

گاهی مشخص می‌شود موضوعی به دوره‌های گذشته مربوط بوده است.

در چنین شرایطی ممکن است تعدیلات سنواتی مطرح شود.

این تعدیلات می‌توانند در نتیجه مواردی مانند:

  • اصلاح اشتباهات بااهمیت دوره‌های گذشته؛

  • یا برخی تغییرات مربوط به رویه‌های حسابداری

ایجاد شوند.

هدف مهم این است که آثار مربوط به گذشته با عملکرد واقعی سال جاری مخلوط نشوند.


تفاوت تعدیلات سنواتی و تغییر برآورد

یکی از مهم‌ترین نکات، تفاوت میان تعدیل مربوط به دوره‌های گذشته و تغییر برآورد حسابداری است.

فرض کنیم شرکتی در زمان خرید یک دستگاه، عمر مفید آن را هشت سال برآورد کرده باشد.

دو سال بعد اطلاعات تازه‌ای به دست می‌آید و شرکت نتیجه می‌گیرد عمر مفید مناسب شش سال است.

این موضوع الزاماً نشان نمی‌دهد برآورد اولیه «اشتباه» بوده است. ممکن است اطلاعات جدید باعث تغییر برآورد شده باشد.

در مقابل، اگر مشخص شود یک معامله مهم مربوط به سال گذشته اصلاً ثبت نشده یا به اشتباه ثبت شده است، موضوع ماهیت متفاوتی دارد.

تفاوت تعدیلات سنواتی و تغییر برآورد
تغییر عمر مفید بر اساس اطلاعات جدید
تغییر در برآورد
اصلاح ثبت اشتباه سال گذشته
مرتبط با دوره گذشته
تغییر مفروضات با اطلاعات تازه
لزوماً اشتباه سنواتی نیست
کشف اشتباه بااهمیت قبلی
می‌تواند موجب تعدیل سنواتی شود

این تفکیک باعث می‌شود عملکرد سال جاری به‌درستی تفسیر شود.


چرا تعدیلات سنواتی برای تحلیلگر مهم‌اند؟

فرض کنیم حقوق صاحبان سهام یا سود انباشته یک شرکت در ابتدای سال تغییر قابل توجهی داشته باشد.

اگر این تغییر ناشی از اصلاح موضوعی مربوط به سال‌های قبل باشد، نباید آن را نتیجه عملکرد جاری شرکت دانست.

تعدیلات سنواتی کمک می‌کنند مشخص شود چه بخشی از تغییرات مالی:

  • به عملکرد سال جاری؛

  • و چه بخشی به اصلاح اطلاعات دوره‌های قبل

مربوط است.

این موضوع به‌ویژه برای مقایسه سود چند سال اهمیت دارد.


مقایسه عملیات متوقف‌شده، اقلام خاص و تعدیلات سنواتی

مقایسه عملیات متوقف‌شده، اقلام خاص و تعدیلات سنواتی
عملیات در حال تداوم
فعالیت‌هایی که ادامه دارند
بله
مبنای مهم ارزیابی آینده
عملیات متوقف‌شده
فعالیتی که متوقف یا واگذار می‌شود
ممکن است نتیجه جاری داشته باشد
در آینده ادامه ندارد
اقلام استثنایی
رویداد مهم در چارچوب فعالیت
بله، اما ماهیت خاص دارد
باید اثر آن جداگانه شناخته شود
اقلام غیرمترقبه
رویداد خارج از روند معمول
مربوط به همان دوره است
انتظار تکرار منظم ندارد
تعدیلات سنواتی
موضوعات دوره‌های گذشته
خیر
نباید با عملکرد جاری مخلوط شود

سود پایدار چه تفاوتی با سود گزارش‌شده دارد؟

«سود گزارش‌شده» همان رقمی است که بر اساس اقلام شناسایی‌شده در گزارش مالی به دست می‌آید.

اما هنگام تحلیل، ممکن است بخواهیم بفهمیم چه مقدار از این نتیجه از فعالیت‌هایی ناشی شده که احتمال تکرار بیشتری دارند.

فرض کنیم شرکت چنین ترکیبی داشته باشد:

سود پایدار چه تفاوتی با سود گزارش‌شده دارد؟
سود حاصل از عملیات ادامه‌دار
۱۲۰٬۰۰۰
سود خاص ناشی از فروش دارایی
۲۵٬۰۰۰
نتیجه عملیات متوقف‌شده
۱۵٬۰۰۰
مجموع اثر
۱۶۰٬۰۰۰

تمام ارقام بر حسب میلیون ریال است.

رقم ۱۶۰٬۰۰۰ میلیون ریال اطلاعات تاریخی مهمی درباره سال دارد.

اما اگر هدف تحلیل توان فعالیت ادامه‌دار باشد، باید مشخص شود ۴۰٬۰۰۰ میلیون ریال از این مبلغ از چه منابعی ایجاد شده و آیا در آینده نیز انتظار تکرار آن وجود دارد یا خیر.


چگونه اقلام غیرتکرارشونده می‌توانند روند سود را گمراه‌کننده کنند؟

فرض کنیم سود یک شرکت طی سه سال چنین باشد:

چگونه اقلام غیرتکرارشونده می‌توانند روند سود را گمراه‌کننده کنند؟
اول
۹۰٬۰۰۰
دوم
۱۵۰٬۰۰۰
سوم
۹۵٬۰۰۰

در نگاه اول سال دوم عملکرد فوق‌العاده‌ای داشته است.

اما فرض کنیم در سال دوم شرکت از فروش یک دارایی ۵۵٬۰۰۰ میلیون ریال سود به دست آورده باشد.

اگر این قلم را جداگانه مشاهده کنیم:

سال
اول
۹۰٬۰۰۰
۹۰٬۰۰۰
دوم
۱۵۰٬۰۰۰
۵۵٬۰۰۰
۹۵٬۰۰۰
سوم
۹۵٬۰۰۰
۹۵٬۰۰۰

تمام ارقام بر حسب میلیون ریال است.

اکنون روند فعالیت شرکت بسیار متفاوت دیده می‌شود.

هدف از چنین تحلیلی تغییر رقم رسمی سود نیست؛ بلکه شناخت منبع افزایش موقت آن است.


آیا هر درآمد غیرتکرارشونده باید نادیده گرفته شود؟

خیر.

رویدادهای خاص بخشی از عملکرد مالی واقعی همان دوره هستند و نباید حذف یا نادیده گرفته شوند. نکته اصلی این است که هنگام تحلیل آینده، ماهیت آن‌ها شناخته شود. برای مثال، سود حاصل از فروش یک دارایی واقعاً در همان دوره ایجاد شده است. بنابراین بخشی از نتیجه مالی سال است. اما اگر شرکت هر سال چنین دارایی‌ای برای فروش نداشته باشد، تکرار همان سود در آینده قطعی نیست.

پس باید میان دو پرسش تفاوت قائل شد:

شرکت در این سال واقعاً چه نتیجه‌ای گزارش کرده است؟

و

چه بخشی از این نتیجه می‌تواند نماینده فعالیت دوره‌های آینده باشد؟


سود جامع چیست؟

سود خالص یکی از مهم‌ترین ارقام عملکرد مالی است، اما لزوماً تمام تغییرات شناسایی‌شده طی دوره را در خود جای نمی‌دهد. برخی اقلام ممکن است در قالب سایر اجزای سود جامع منعکس شوند.

به‌صورت مفهومی:

سود خالص سال

به‌اضافه یا منهای:

سایر اجزای سود جامع

برابر است با:

سود جامع سال مالی

در نتیجه، سود جامع دامنه‌ای وسیع‌تر از سود خالص دارد.

چه اقلامی می‌توانند در سود جامع اهمیت داشته باشند؟

در چارچوب این بحث، نمونه‌هایی مانند موارد زیر در بررسی سود جامع اهمیت دارند:

  • مازاد تحقق‌نیافته ناشی از تجدید ارزیابی دارایی‌های ثابت؛

  • سود یا زیان تحقق‌نیافته مربوط به برخی سرمایه‌گذاری‌های بلندمدت.

این اقلام ممکن است در سود خالص سال قرار نگیرند، اما در تصویر گسترده‌تر تغییرات شناسایی‌شده مالی دوره اهمیت دارند.

مثال ساده سود جامع

فرض کنیم یک شرکت در یک دوره:

– سود خالص: ۱۰۰٬۰۰۰ میلیون ریال

– مازاد تحقق‌نیافته مربوط به تجدید ارزیابی: ۲۰٬۰۰۰ میلیون ریال

– زیان تحقق‌نیافته مربوط به یک سرمایه‌گذاری بلندمدت: ۵٬۰۰۰ میلیون ریال

داشته باشد.

در یک نمایش ساده:

مثال ساده سود جامع
سود خالص سال
۱۰۰٬۰۰۰
مازاد تحقق‌نیافته تجدید ارزیابی
۲۰٬۰۰۰
زیان تحقق‌نیافته سرمایه‌گذاری
(۵٬۰۰۰)
سود جامع سال
۱۱۵٬۰۰۰

تمام ارقام بر حسب میلیون ریال است.

در این مثال، سود خالص ۱۰۰٬۰۰۰ میلیون ریال است، اما سود جامع به ۱۱۵٬۰۰۰ میلیون ریال می‌رسد.

بنابراین این دو رقم مفهوم یکسانی ندارند.


تفاوت سود خالص و سود جامع

تفاوت سود خالص و سود جامع
دامنه
نتیجه گزارش‌شده در صورت سود و زیان
گسترده‌تر از سود خالص
سایر اجزای سود جامع
در آن قرار ندارند
در محاسبه وارد می‌شوند
نمونه اقلام اضافی
برخی مازادها و سود یا زیان‌های تحقق‌نیافته
هدف تحلیلی
نمایش نتیجه خالص دوره
ارائه تصویر گسترده‌تری از تغییرات شناسایی‌شده

بنابراین نباید سود جامع را صرفاً نام دیگری برای سود خالص دانست.


تحقق‌یافته و تحقق‌نیافته چه تفاوتی دارند؟

در برخی اقلام سود جامع با تغییراتی روبه‌رو هستیم که هنوز به یک معامله نهایی مانند فروش منجر نشده‌اند. برای مثال، ممکن است ارزش یک سرمایه‌گذاری افزایش یا کاهش پیدا کرده باشد، اما دارایی هنوز فروخته نشده باشد. به همین دلیل در این حوزه از مفهوم سود یا زیان تحقق‌نیافته استفاده می‌شود. این تفاوت یکی از دلایلی است که برخی تغییرات مالی خارج از سود خالص و در قالب سود جامع مورد توجه قرار می‌گیرند.


تعدیلات سنواتی و سود جامع

در کنار سود خالص و سایر اجزای سود جامع، تعدیلات سنواتی نیز می‌توانند به‌طور جداگانه اهمیت داشته باشند.

هدف این است که تغییرات مربوط به دوره‌های گذشته با عملکرد واقعی سال جاری مخلوط نشوند.

در نتیجه هنگام بررسی گزارش‌های مرتبط با سود جامع باید مشخص شود:

  • چه مقدار مربوط به سود خالص سال است؛

  • چه مقدار از سایر اجزای سود جامع ناشی شده؛

  • و آیا تعدیلاتی مربوط به دوره‌های قبل نیز وجود دارد یا خیر.


یک نمای کلی از ساختار سود

برای درک ارتباط مفاهیم این مقاله می‌توان ساختار را به‌صورت زیر خلاصه کرد:

یک نمای کلی از ساختار سود
عملیات در حال تداوم
نتیجه فعالیت‌هایی که ادامه خواهند داشت
عملیات متوقف‌شده
نتیجه فعالیتی که دیگر ادامه ندارد
اقلام استثنایی
رویدادهای بااهمیت و خاص در چارچوب فعالیت
اقلام غیرمترقبه
رویدادهای خارج از روند معمول
سود خالص
نتیجه نهایی دوره پس از اقلام مربوط
سایر اجزای سود جامع
برخی تغییرات شناسایی‌شده خارج از سود خالص
سود جامع
سود خالص به‌اضافه یا منهای سایر اجزای سود جامع
تعدیلات سنواتی
اصلاحاتی که به دوره‌های گذشته مربوط‌اند

چگونه کیفیت سود را مرحله‌به‌مرحله بررسی کنیم؟

یک روش عملی این است که تحلیل را از سود خالص آغاز کنیم و منشأ آن را بررسی کنیم.

مرحله اول: عملیات ادامه‌دار را مشخص کنید

ابتدا ببینید چه مقدار از نتیجه شرکت از کسب‌وکاری ایجاد شده که همچنان ادامه دارد.

مرحله دوم: عملیات متوقف‌شده را جدا کنید

اگر بخشی از فعالیت واگذار یا متوقف شده است، اثر آن را از فعالیت‌هایی که در آینده باقی می‌مانند تشخیص دهید.

مرحله سوم: اقلام خاص را پیدا کنید

بررسی کنید آیا سود یا زیان سال تحت تأثیر فروش دارایی، تجدید سازمان، خسارت، دعاوی حقوقی یا سایر رویدادهای بااهمیت قرار گرفته است.

مرحله چهارم: تکرارپذیری را بسنجید

مشخص کنید چه مقدار از نتیجه دوره احتمالاً از همان مسیر در آینده نیز ایجاد خواهد شد.

مرحله پنجم: تعدیلات سنواتی را از عملکرد جاری جدا کنید

اصلاحات مربوط به سال‌های قبل نباید به‌عنوان عملکرد واقعی سال جاری تفسیر شوند.

مرحله ششم: سود جامع را در کنار سود خالص ببینید

بررسی کنید آیا تغییرات مالی بااهمیتی خارج از سود خالص در سایر اجزای سود جامع انعکاس یافته‌اند.


چک‌لیست تحلیل کیفیت سود

چک‌لیست تحلیل کیفیت سود
عملیات اصلی
چه مقدار از سود از فعالیت اصلی شرکت ایجاد شده است؟
تداوم فعالیت
آیا این فعالیت در سال بعد نیز ادامه دارد؟
عملیات متوقف‌شده
چه مقدار از نتیجه به فعالیتی مربوط است که کنار گذاشته شده؟
اقلام استثنایی
آیا رویداد بااهمیت و خاصی سود را تغییر داده است؟
اقلام غیرمترقبه
آیا رویدادی خارج از روند معمول فعالیت وجود داشته است؟
فروش دارایی
آیا بخشی از سود از فروش دارایی‌های ثابت ایجاد شده است؟
سرمایه‌گذاری بلندمدت
سود یا زیان خاصی از این محل وجود دارد؟
خسارت و دعاوی
آیا دریافت خسارت یا دعاوی حقوقی اثر مهمی داشته‌اند؟
تجدید سازمان
هزینه خاصی بابت تغییر ساختار ایجاد شده است؟
مطالبات
هزینه غیرعادی مطالبات مشکوک‌الوصول وجود دارد؟
موجودی کالا
کاهش غیرمعمول ارزش موجودی‌ها رخ داده است؟
پیمان‌ها
زیان بااهمیتی از پیمان‌های بلندمدت ایجاد شده است؟
تعدیلات سنواتی
بخشی از تغییرات متعلق به سال‌های قبل است؟
سود جامع
چه تفاوتی میان سود خالص و سود جامع وجود دارد؟
قابلیت تکرار
چه مقدار از سود می‌تواند در آینده تکرار شود؟

مثال جامع تحلیل کیفیت سود

فرض کنیم شرکت در پایان سال اطلاعات زیر را گزارش کرده باشد:

مثال جامع تحلیل کیفیت سود
سود حاصل از عملیات در حال تداوم
۱۴۰٬۰۰۰
سود فروش یک دارایی ثابت
۲۵٬۰۰۰
زیان مربوط به تجدید سازمان
(۱۵٬۰۰۰)
نتیجه مثبت عملیات متوقف‌شده
۲۰٬۰۰۰
نتیجه کلی مورد بررسی
۱۷۰٬۰۰۰

تمام ارقام بر حسب میلیون ریال است.

در نگاه اول، رقم ۱۷۰٬۰۰۰ میلیون ریال ممکن است بسیار مطلوب به نظر برسد.

اما برای تحلیل کیفیت سود باید اجزا را جدا کنیم.

سود عملیات در حال تداوم ۱۴۰٬۰۰۰ میلیون ریال است.

سود ۲۵٬۰۰۰ میلیون ریالی فروش دارایی ممکن است هر سال تکرار نشود.

زیان ۱۵٬۰۰۰ میلیون ریالی تجدید سازمان نیز یک قلم خاص است.

۲۰٬۰۰۰ میلیون ریال دیگر به فعالیتی مربوط است که متوقف شده است.

بنابراین تصویر آینده شرکت را نمی‌توان صرفاً از رقم ۱۷۰٬۰۰۰ میلیون ریال استخراج کرد.

این مثال نشان می‌دهد کیفیت سود در ترکیب عدد نهایی نهفته است.


آیا کاهش سود همیشه نشانه بدتر شدن عملکرد است؟

خیر.

فرض کنیم سود شرکت از ۱۵۰٬۰۰۰ میلیون ریال در سال قبل به ۱۲۰٬۰۰۰ میلیون ریال در سال جاری کاهش یافته باشد.

در نگاه اول کاهش ۳۰٬۰۰۰ میلیون ریالی منفی به نظر می‌رسد.

اما اگر سال قبل شرکت ۵۰٬۰۰۰ میلیون ریال سود خاص ناشی از فروش یک دارایی داشته باشد:

آیا کاهش سود همیشه نشانه بدتر شدن عملکرد است؟
سود گزارش‌شده
۱۵۰٬۰۰۰
۱۲۰٬۰۰۰
سود خاص فروش دارایی
۵۰٬۰۰۰
صفر
نتیجه بدون این قلم برای تحلیل فعالیت معمول
۱۰۰٬۰۰۰
۱۲۰٬۰۰۰

در چنین شرایطی، فعالیت معمول شرکت در واقع بهتر شده است.

بنابراین افت سود گزارش‌شده الزاماً به معنای تضعیف عملیات اصلی نیست.


آیا افزایش سود همیشه نشانه بهتر شدن عملکرد است؟

این نتیجه نیز همیشه درست نیست.

فرض کنیم سود از ۱۰۰٬۰۰۰ به ۱۴۰٬۰۰۰ میلیون ریال رسیده باشد، اما در سال جدید یک دریافت خسارت ۵۰٬۰۰۰ میلیون ریالی وجود داشته باشد.

بدون شناخت این قلم، رشد ۴۰ درصدی سود بسیار مثبت دیده می‌شود.

اما پس از تفکیک رویداد خاص ممکن است نتیجه فعالیت معمول کمتر از سال قبل باشد.

پس یکی از مهم‌ترین اصول تحلیل کیفیت سود این است:

افزایش یا کاهش رقم نهایی را بدون شناخت علت آن تفسیر نکنیم.


عملیات متوقف‌شده چگونه مقایسه دو سال را تغییر می‌دهد؟

فرض کنیم شرکتی در سال قبل یک بخش سودآور داشته که در پایان همان سال واگذار شده است.

سال بعد، طبیعی است که سود آن بخش دیگر در صورت مالی وجود نداشته باشد.

اگر این تغییر را نادیده بگیریم، کاهش سود کل ممکن است به اشتباه به ضعف فعالیت‌های باقی‌مانده نسبت داده شود.

برای مثال:

عملیات متوقف‌شده چگونه مقایسه دو سال را تغییر می‌دهد؟
سود عملیات ادامه‌دار
۱۱۰٬۰۰۰
۱۲۰٬۰۰۰
سود بخش متوقف‌شده
۳۰٬۰۰۰
صفر
سود مجموع
۱۴۰٬۰۰۰
۱۲۰٬۰۰۰

سود کل ۲۰٬۰۰۰ میلیون ریال کاهش یافته است.

اما عملیات ادامه‌دار از ۱۱۰٬۰۰۰ به ۱۲۰٬۰۰۰ میلیون ریال رشد کرده است.

پس کیفیت تحلیل به تفکیک این دو بخش وابسته است.


چند خطای رایج در تحلیل کیفیت سود

تمرکز فقط بر سود خالص

عدد نهایی منشأ اجزای سود را نشان نمی‌دهد.

استفاده از عملیات متوقف‌شده برای پیش‌بینی آینده

فعالیتی که دیگر ادامه ندارد نباید بدون تعدیل ذهنی مبنای آینده قرار گیرد.

نادیده گرفتن سود فروش دارایی

سود حاصل از فروش دارایی ثابت ممکن است باعث رشد موقت نتیجه دوره شود.

تلقی هر قلم خاص به‌عنوان بخشی از فعالیت عادی

اقلام استثنایی باید از نظر ماهیت و اهمیت جداگانه بررسی شوند.

مخلوط کردن تعدیلات سنواتی با عملکرد سال جاری

اصلاح مربوط به گذشته نشان‌دهنده فعالیت اقتصادی دوره جاری نیست.

یکی دانستن سود جامع و سود خالص

سود جامع می‌تواند اقلامی را دربرگیرد که در سود خالص سال قرار ندارند.

حذف کامل اقلام غیرتکرارشونده از تحلیل

این اقلام واقعاً در همان دوره رخ داده‌اند و باید دیده شوند؛ فقط نباید بدون بررسی تکرارپذیری آن‌ها را مبنای آینده قرار داد.


یک چارچوب ساده برای سنجش پایداری سود

برای ارزیابی اولیه می‌توان اجزای سود را بر اساس ماهیت آن‌ها بررسی کرد:

یک چارچوب ساده برای سنجش پایداری سود
سود عملیات اصلی و ادامه‌دار
بالا
معمولاً بالاتر
سود فعالیت متوقف‌شده
بالا
کمتر
سود فروش یک دارایی خاص
بالا
بسته به قابلیت تکرار محدودتر
هزینه تجدید سازمان
بالا
ممکن است موقت باشد
زیان غیرعادی
بالا
نیازمند بررسی احتمال تکرار
تعدیل سنواتی
برای اصلاح گزارش مهم است
عملکرد جاری را نشان نمی‌دهد
سایر اجزای سود جامع
برای تصویر کامل‌تر تغییرات مهم است
باید بر اساس ماهیت قلم تحلیل شود

رابطه کیفیت سود با سایر مباحث صورت سود و زیان

کیفیت سود فقط به اقلام خاص محدود نمی‌شود.

موضوعاتی که در تحلیل درآمد و هزینه بررسی می‌شوند نیز بر آن اثر دارند.

برای مثال:

  • اگر درآمد پیمان بلندمدت به برآورد هزینه‌های آینده وابسته باشد، کیفیت این برآوردها اهمیت دارد.

  • اگر فروش اقساطی زیاد باشد، میزان وصول مطالبات باید بررسی شود.

  • اگر شرکت درآمد را به‌صورت خالص یا ناخالص گزارش کند، شکل ظاهری فروش می‌تواند متفاوت باشد.

  • اگر استهلاک به شکل متفاوتی میان سال‌ها توزیع شود، سود دوره نیز تغییر می‌کند.

بنابراین کیفیت سود را می‌توان نتیجه مجموعه‌ای از عوامل دانست که مشخص می‌کنند عدد نهایی چگونه شکل گرفته است.


یک جدول نهایی برای تشخیص منشأ تغییر سود

اگر سود شرکت نسبت به سال قبل تغییر قابل توجهی داشته باشد، می‌توان موارد زیر را بررسی کرد:

یک جدول نهایی برای تشخیص منشأ تغییر سود
فعالیت اصلی
فروش و سود عملیاتی تغییر کرده‌اند؟
عملیات متوقف‌شده
فعالیتی از شرکت خارج شده است؟
فروش دارایی
سود یا زیان مهمی از واگذاری دارایی وجود دارد؟
تجدید سازمان
هزینه غیرعادی جدیدی ایجاد شده است؟
مطالبات
هزینه مشکوک‌الوصول غیرمعمول وجود دارد؟
موجودی
کاهش غیرعادی ارزش موجودی ثبت شده است؟
دعاوی
سود یا زیان حقوقی مهمی ایجاد شده است؟
خسارت بیمه
دریافت غیرعادی وجود داشته است؟
پیمان بلندمدت
زیان قابل توجهی شناسایی شده است؟
تعدیلات سنواتی
اصلاحی مربوط به سال‌های گذشته وجود دارد؟
سایر اجزای سود جامع
تغییر بااهمیتی خارج از سود خالص رخ داده است؟

جمع‌بندی

سود خالص یکی از اصلی‌ترین ارقام صورت سود و زیان است، اما برای تحلیل عملکرد شرکت نباید آن را یک عدد یکپارچه و بدون اجزا در نظر گرفت.

نخست باید مشخص شود چه مقدار از سود از عملیات در حال تداوم ایجاد شده است؛ یعنی فعالیت‌هایی که انتظار می‌رود در آینده نیز ادامه داشته باشند.

اگر بخشی از کسب‌وکار متوقف یا واگذار شده باشد، نتیجه آن در قالب عملیات متوقف‌شده باید از فعالیت‌های باقی‌مانده قابل تشخیص باشد. این تفکیک کمک می‌کند سود فعالیتی که دیگر وجود نخواهد داشت به اشتباه مبنای پیش‌بینی آینده قرار نگیرد.

در ادامه باید اثر اقلام استثنایی بررسی شود. برخی رویدادها در چارچوب فعالیت شرکت رخ می‌دهند اما به دلیل مبلغ یا ماهیت خاص خود نیازمند توجه جداگانه‌اند. فروش دارایی‌های ثابت، تجدید سازمان، مطالبات غیرعادی، کاهش ارزش موجودی‌ها، زیان پیمان‌های بلندمدت، خسارت‌های بیمه و دعاوی حقوقی می‌توانند از جمله موارد قابل بررسی باشند.

اقلام غیرمترقبه نیز به رویدادهایی مربوط می‌شوند که خارج از روند معمول فعالیت قرار دارند و انتظار تکرار منظم آن‌ها وجود ندارد. در تشخیص آن‌ها باید ماهیت فعالیت خود شرکت مورد توجه قرار گیرد.

تعدیلات سنواتی نیز باید از عملکرد دوره جاری جدا شوند؛ زیرا ممکن است ناشی از اصلاح اشتباه یا موضوعی مربوط به سال‌های گذشته باشند. این موارد با تغییر عادی برآوردهای حسابداری یکسان نیستند.

در نهایت، سود جامع تصویری گسترده‌تر از سود خالص ارائه می‌کند. برخی تغییرات، مانند مازاد تحقق‌نیافته ناشی از تجدید ارزیابی دارایی‌های ثابت یا سود و زیان تحقق‌نیافته برخی سرمایه‌گذاری‌های بلندمدت، می‌توانند در سایر اجزای سود جامع منعکس شوند.

بنابراین هنگام بررسی کیفیت سود، سؤال اصلی فقط این نیست که:

«شرکت چقدر سود کرده است؟»

بلکه باید پرسید:

چه مقدار از این سود از فعالیت‌های ادامه‌دار ایجاد شده است؟

چه بخشی از آن تحت تأثیر رویدادهای خاص قرار دارد؟

آیا فعالیت یا منبعی که این سود را ایجاد کرده در آینده نیز وجود خواهد داشت؟

آیا بخشی از تغییرات به دوره‌های گذشته مربوط است؟

و آیا میان سود خالص و سود جامع تفاوت بااهمیتی وجود دارد؟

پاسخ به این پرسش‌ها کمک می‌کند میان عدد سود و کیفیت سود تفاوت قائل شویم و صورت سود و زیان را به‌جای یک گزارش تاریخی ساده، به ابزاری برای درک پایداری عملکرد شرکت تبدیل کنیم.
دیدگاه کاربران

نظر خود را درباره این مقاله با دیگر کاربران به اشتراک بگذارید.

0