فرض کنیم یک شرکت در طول یک دوره مالی اطلاعات زیر را گزارش کرده است:
آموزشبنیادی
درک صورت سود و زیان - انواع سود در صورتهای مالی
تفاوت سود ناخالص، EBIT، EBITDA و سود خالص در تحلیل عملکرد شرکت
فهرست مطالب14
وقتی درباره سود یک شرکت صحبت میشود، همیشه منظور یک عدد مشخص نیست. در صورت سود و زیان چند سطح مختلف از سود وجود دارد و هرکدام بخش متفاوتی از عملکرد مالی شرکت را نشان میدهند.
ممکن است یک شرکت سود ناخالص بالایی داشته باشد، اما هزینههای عملیاتی بخش بزرگی از آن را مصرف کنند. شرکت دیگری ممکن است از نظر فعالیت عملیاتی عملکرد مناسبی داشته باشد، اما هزینه مالی بالا باعث کاهش سود نهایی آن شود. در شرکتی دیگر نیز هزینه استهلاک میتواند فاصله قابل توجهی میان EBITDA و EBIT ایجاد کند.
به همین دلیل، پرسیدن اینکه «سود شرکت چقدر است؟» بدون مشخص کردن نوع سود، سؤال کاملی نیست.
برای تحلیل دقیقتر باید بدانیم سود ناخالص، سود عملیاتی یا EBIT، EBITDA، سود قبل از مالیات و سود خالص هرکدام چگونه محاسبه میشوند و چه اطلاعاتی در اختیار ما قرار میدهند.
چرا چند نوع سود در صورت سود و زیان وجود دارد؟
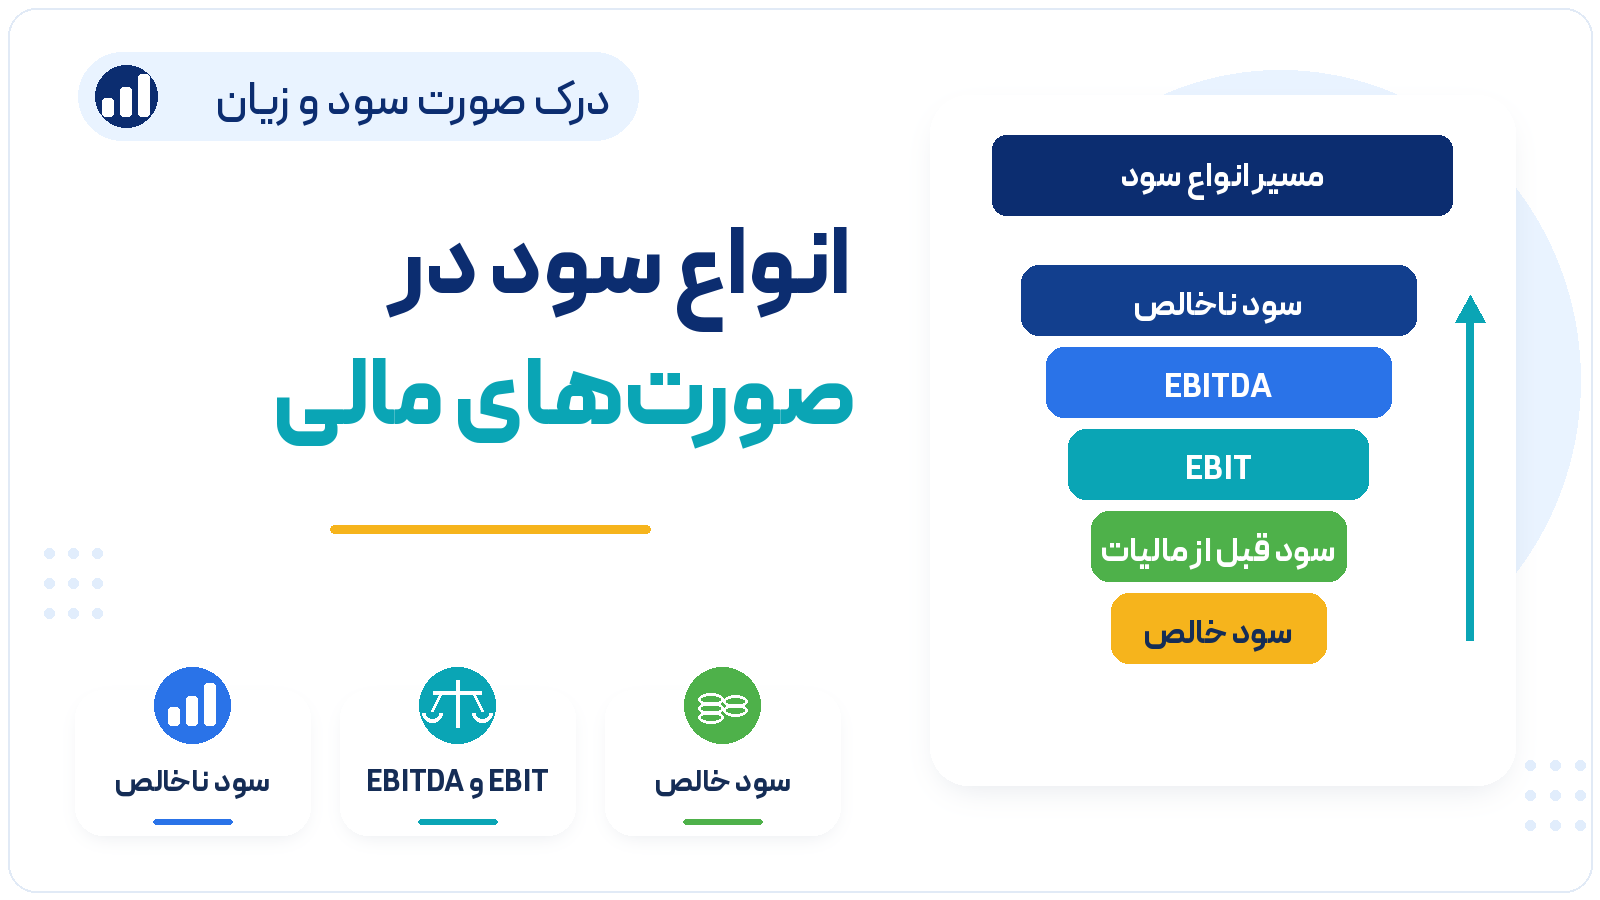
صورت سود و زیان را میتوان مانند مسیری در نظر گرفت که از درآمد آغاز میشود و در هر مرحله گروهی از هزینهها از آن کسر میشوند.
در سادهترین حالت:
فروش ← سود ناخالص ← EBITDA ← EBIT ← سود قبل از مالیات ← سود خالص
هر مرحله پاسخ یک سؤال متفاوت را میدهد.
برای مثال:
پس از کسر بهای تمامشده فروش چه مقدار از درآمد باقی مانده است؟
فعالیت شرکت پیش از استهلاک چه نتیجهای داشته است؟
پس از در نظر گرفتن استهلاک، عملکرد عملیاتی چگونه بوده است؟
هزینه مالی چه مقدار از سود را کاهش داده است؟
و پس از مالیات چه میزان سود برای شرکت باقی مانده است؟
بنابراین انواع سود رقیب یکدیگر نیستند. هرکدام لایه متفاوتی از صورت سود و زیان را نشان میدهند.
یک مثال برای درک انواع سود
فروش | ۹۰۰٬۰۰۰ میلیون ریال |
|---|---|
بهای تمامشده فروش | ۵۸۵٬۰۰۰ میلیون ریال |
هزینههای اداری، عمومی و فروش بهجز استهلاک | ۷۵٬۰۰۰ میلیون ریال |
استهلاک داراییهای مشهود و نامشهود | ۴۵٬۰۰۰ میلیون ریال |
هزینه مالی | ۳۰٬۰۰۰ میلیون ریال |
مالیات | ۲۵٬۰۰۰ میلیون ریال |
سود ناخالص چیست؟
اولین سطح مهم سود، سود ناخالص است.
سود ناخالص از کسر بهای تمامشده کالای فروشرفته یا بهای تمامشده فروش از درآمد حاصل میشود.
فرمول آن:
سود ناخالص = فروش − بهای تمامشده فروش
در مثال ما:
۹۰۰٬۰۰۰ − ۵۸۵٬۰۰۰ = ۳۱۵٬۰۰۰ میلیون ریال
بنابراین سود ناخالص شرکت برابر با ۳۱۵٬۰۰۰ میلیون ریال است.
فروش | ۹۰۰٬۰۰۰ |
|---|---|
بهای تمامشده فروش | (۵۸۵٬۰۰۰) |
سود ناخالص | ۳۱۵٬۰۰۰ |
سود ناخالص چه چیزی را نشان میدهد؟
سود ناخالص نشان میدهد پس از پوشش بهای تمامشده کالا یا خدمات فروختهشده، چه مقدار از درآمد باقی مانده است.
این رقم هنوز هزینههای دیگری مانند هزینههای اداری، عمومی و فروش، هزینه مالی و مالیات را در نظر نگرفته است.
به همین دلیل، بالا بودن سود ناخالص بهتنهایی به معنای بالا بودن سود نهایی شرکت نیست.
ممکن است شرکت سود ناخالص مناسبی ایجاد کند، اما هزینههای بعدی آن به اندازهای بالا باشند که بخش عمده این سود از بین برود.
حاشیه سود ناخالص چیست؟
حاشیه سود ناخالص چیست؟
برای تحلیل بهتر سود ناخالص میتوان آن را نسبت به فروش سنجید.
فرمول:
حاشیه سود ناخالص = سود ناخالص ÷ فروش × ۱۰۰
در مثال:
۳۱۵٬۰۰۰ ÷ ۹۰۰٬۰۰۰ × ۱۰۰ = ۳۵ درصد
بنابراین از هر ۱۰۰ ریال فروش، ۳۵ ریال پس از کسر بهای تمامشده فروش باقی مانده است.
این نسبت بهخصوص برای مقایسه دورههای مختلف یک شرکت مفید است.
فرض کنیم اطلاعات شرکت طی دو سال چنین باشد:
فروش | ۸۰۰٬۰۰۰ | ۹۰۰٬۰۰۰ |
|---|---|---|
سود ناخالص | ۳۲۰٬۰۰۰ | ۳۱۵٬۰۰۰ |
حاشیه سود ناخالص | ۴۰٪ | ۳۵٪ |
با وجود افزایش فروش، سود ناخالص کاهش یافته و حاشیه سود نیز از ۴۰ درصد به ۳۵ درصد رسیده است.
بنابراین افزایش فروش بهتنهایی نمیتواند نشاندهنده بهبود عملکرد باشد.
EBITDA چیست؟
یکی دیگر از شاخصهای مهم سودآوری، EBITDA است.
EBITDA مخفف عبارت:
Earnings Before Interest, Tax, Depreciation and Amortization
است و به سود پیش از کسر هزینه مالی، مالیات و استهلاک داراییهای مشهود و نامشهود اشاره دارد.
در واقع، این شاخص تلاش میکند نتیجه فعالیت شرکت را پیش از اثر این اقلام نشان دهد.
در مثال ما:
· سود ناخالص: ۳۱۵٬۰۰۰ میلیون ریال
· هزینههای اداری، عمومی و فروش بهجز استهلاک: ۷۵٬۰۰۰ میلیون ریال
بنابراین:
EBITDA = ۳۱۵٬۰۰۰ − ۷۵٬۰۰۰ = ۲۴۰٬۰۰۰ میلیون ریال
سود ناخالص | ۳۱۵٬۰۰۰ |
|---|---|
هزینههای اداری، عمومی و فروش بهجز استهلاک | (۷۵٬۰۰۰) |
EBITDA | ۲۴۰٬۰۰۰ |
چرا استهلاک در EBITDA کنار گذاشته میشود؟
یکی از تفاوتهای اصلی EBITDA با EBIT همین موضوع است.
استهلاک هزینهای است که در صورت سود و زیان بر سود اثر میگذارد، اما ماهیت آن با بسیاری از هزینههای جاری متفاوت است. این هزینه، بهای داراییهای استهلاکپذیر را طی عمر مفید آنها به دورههای مختلف تخصیص میدهد.
در محاسبه EBITDA، اثر استهلاک داراییهای مشهود و نامشهود کنار گذاشته میشود.
به همین دلیل، اگر سایر شرایط ثابت باشند:
EBITDA = EBIT + استهلاک داراییهای مشهود و نامشهود
در مثال ما، استهلاک ۴۵٬۰۰۰ میلیون ریال است. بنابراین بعد از محاسبه EBIT نیز میتوان دوباره همین رابطه را مشاهده کرد.
EBIT چیست؟
EBIT مخفف عبارت:
Earnings Before Interest and Tax
است.
EBIT به سود قبل از هزینه مالی و مالیات اشاره دارد و در این چارچوب برای بررسی سود عملیاتی شرکت به کار میرود.
در محاسبه EBIT، برخلاف EBITDA، هزینه استهلاک نیز در نظر گرفته شده است.
در مثال ما:
· EBITDA: ۲۴۰٬۰۰۰ میلیون ریال
· استهلاک داراییهای مشهود و نامشهود: ۴۵٬۰۰۰ میلیون ریال
بنابراین:
EBIT = ۲۴۰٬۰۰۰ − ۴۵٬۰۰۰ = ۱۹۵٬۰۰۰ میلیون ریال
جدول محاسبه:
EBITDA | ۲۴۰٬۰۰۰ | 2,000 |
|---|---|---|
استهلاک داراییهای مشهود و نامشهود | (۴۵٬۰۰۰) | 900 |
EBIT | ۱۹۵٬۰۰۰ | 2,900 |
تفاوت EBIT و EBITDA چیست؟
تفاوت اصلی این دو شاخص را میتوان بسیار ساده بیان کرد:
EBITDA اثر استهلاک را کنار میگذارد، اما EBIT آن را در نظر میگیرد.
در مثال:
EBITDA | ۲۴۰٬۰۰۰ |
|---|---|
EBIT | ۱۹۵٬۰۰۰ |
اختلاف | ۴۵٬۰۰۰ |
این اختلاف دقیقاً برابر با هزینه استهلاک داراییهای مشهود و نامشهود در مثال است.
بنابراین:
۲۴۰٬۰۰۰ − ۴۵٬۰۰۰ = ۱۹۵٬۰۰۰ میلیون ریال
یا از جهت دیگر:
۱۹۵٬۰۰۰ + ۴۵٬۰۰۰ = ۲۴۰٬۰۰۰ میلیون ریال
مقایسه EBIT و EBITDA
هزینه مالی | کسر نشده | کسر نشده |
|---|---|---|
مالیات | کسر نشده | کسر نشده |
استهلاک مشهود | در نظر گرفته شده | کنار گذاشته شده |
استهلاک نامشهود | در نظر گرفته شده | کنار گذاشته شده |
تمرکز اصلی | عملکرد پس از اثر استهلاک | عملکرد پیش از اثر استهلاک |
مقدار در مثال | ۱۹۵٬۰۰۰ | ۲۴۰٬۰۰۰ میلیون ریال |
به همین دلیل، EBITDA معمولاً از EBIT بزرگتر است؛ البته مقدار اختلاف آنها به میزان استهلاک شرکت بستگی دارد.
هزینه مالی در کدام مرحله اثر میگذارد؟
تا مرحله EBIT هنوز هزینه مالی از سود کسر نشده است.
برای رسیدن به مرحله بعد باید هزینه مالی را نیز در نظر گرفت.
در مثال:
EBIT = ۱۹۵٬۰۰۰ میلیون ریال
هزینه مالی = ۳۰٬۰۰۰ میلیون ریال
بنابراین:
سود قبل از مالیات = ۱۹۵٬۰۰۰ − ۳۰٬۰۰۰ = ۱۶۵٬۰۰۰ میلیون ریال
EBIT | ۱۹۵٬۰۰۰ |
|---|---|
هزینه مالی | (۳۰٬۰۰۰) |
سود قبل از مالیات | ۱۶۵٬۰۰۰ |
این مرحله کمک میکند اثر هزینه تأمین مالی بر نتیجه شرکت بهتر دیده شود.
چرا مقایسه EBIT و سود قبل از مالیات مهم است؟
اختلاف EBIT و سود قبل از مالیات میتواند نشان دهد هزینه مالی چه مقدار از سود قبل از بهره و مالیات را کاهش داده است.
دو شرکت را در نظر بگیریم:
EBIT | ۲۰۰٬۰۰۰ | ۲۰۰٬۰۰۰ |
|---|---|---|
هزینه مالی | ۲۰٬۰۰۰ | ۸۰٬۰۰۰ |
سود قبل از مالیات | ۱۸۰٬۰۰۰ | ۱۲۰٬۰۰۰ |
هر دو شرکت EBIT یکسانی دارند، اما شرکت ب هزینه مالی بسیار بیشتری تحمل میکند.
در نتیجه، سود قبل از مالیات شرکت ب پایینتر است.
این مثال نشان میدهد کاهش سود نهایی همیشه ناشی از ضعف فعالیت عملیاتی نیست؛ هزینه مالی نیز میتواند بخش قابل توجهی از سود ایجادشده را مصرف کند.
سود خالص یا EAT چیست؟
پس از کسر هزینه مالی و مالیات، به سود خالص یا سود پس از مالیات میرسیم.
EAT مخفف:
Earnings After Tax
است.
در مثال ما:
– سود قبل از مالیات: ۱۶۵٬۰۰۰ میلیون ریال
– مالیات: ۲۵٬۰۰۰ میلیون ریال
بنابراین:
سود خالص = ۱۶۵٬۰۰۰ − ۲۵٬۰۰۰ = ۱۴۰٬۰۰۰ میلیون ریال
سود قبل از مالیات | ۱۶۵٬۰۰۰ |
|---|---|
مالیات | (۲۵٬۰۰۰) |
سود خالص / EAT | ۱۴۰٬۰۰۰ |
در این مثال ساده، سود خالص نشان میدهد پس از کسر هزینههای مربوط و مالیات، چه مقدار از نتیجه مالی دوره باقی مانده است.
کل مسیر از فروش تا سود خالص
حالا میتوان کل مثال را در یک جدول جمع کرد:
فروش | ۹۰۰٬۰۰۰ |
|---|---|
بهای تمامشده فروش | (۵۸۵٬۰۰۰) |
سود ناخالص | ۳۱۵٬۰۰۰ |
هزینههای اداری، عمومی و فروش بهجز استهلاک | (۷۵٬۰۰۰) |
EBITDA | ۲۴۰٬۰۰۰ |
استهلاک داراییهای مشهود و نامشهود | (۴۵٬۰۰۰) |
EBIT | ۱۹۵٬۰۰۰ |
هزینه مالی | (۳۰٬۰۰۰) |
سود قبل از مالیات | ۱۶۵٬۰۰۰ |
مالیات | (۲۵٬۰۰۰) |
سود خالص / EAT | ۱۴۰٬۰۰۰ |
این جدول مهمترین نکته مقاله را نشان میدهد:
هر نوع سود حاصل توقف در یک مرحله متفاوت از صورت سود و زیان است.
انواع سود چه تفاوتی با یکدیگر دارند؟
سود ناخالص | بهای تمامشده فروش | هزینههای عملیاتی بعدی، هزینه مالی و مالیات |
|---|---|---|
EBITDA | بهای تمامشده و هزینههای عملیاتی بهجز استهلاک | استهلاک، هزینه مالی و مالیات |
EBIT | هزینههای عملیاتی و استهلاک | هزینه مالی و مالیات |
سود قبل از مالیات | هزینه مالی نیز در نظر گرفته شده | مالیات |
سود خالص / EAT | هزینههای مربوط و مالیات | نتیجه نهایی این مسیر است |
محاسبه EBIT از روی سود خالص
همیشه لازم نیست محاسبه را از فروش شروع کنیم.
اگر سود خالص، هزینه مالی و مالیات مشخص باشند، در یک ساختار ساده میتوان EBIT را از پایین صورت سود و زیان نیز به دست آورد.
در مثال:
– سود خالص: ۱۴۰٬۰۰۰ میلیون ریال
– هزینه مالی: ۳۰٬۰۰۰ میلیون ریال
– مالیات: ۲۵٬۰۰۰ میلیون ریال
بنابراین:
EBIT = سود خالص + هزینه مالی + مالیات
EBIT = ۱۴۰٬۰۰۰ + ۳۰٬۰۰۰ + ۲۵٬۰۰۰
EBIT = ۱۹۵٬۰۰۰ میلیون ریال
این همان رقمی است که پیشتر از مسیر بالا به پایین صورت سود و زیان محاسبه کردیم.
محاسبه EBITDA از روی سود خالص
به همان ترتیب، اگر بخواهیم EBITDA را از سود خالص به دست آوریم، باید علاوه بر هزینه مالی و مالیات، استهلاک داراییهای مشهود و نامشهود را نیز به سود خالص اضافه کنیم.
در مثال:
– سود خالص: ۱۴۰٬۰۰۰
– هزینه مالی: ۳۰٬۰۰۰
– مالیات: ۲۵٬۰۰۰
– استهلاک: ۴۵٬۰۰۰
بنابراین:
EBITDA = سود خالص + هزینه مالی + مالیات + استهلاک
EBITDA = ۱۴۰٬۰۰۰ + ۳۰٬۰۰۰ + ۲۵٬۰۰۰ + ۴۵٬۰۰۰
EBITDA = ۲۴۰٬۰۰۰ میلیون ریال
جدول مقایسه:
سود خالص | ۱۴۰٬۰۰۰ |
|---|---|
+ هزینه مالی | ۳۰٬۰۰۰ |
+ مالیات | ۲۵٬۰۰۰ |
= EBIT | ۱۹۵٬۰۰۰ |
+ استهلاک | ۴۵٬۰۰۰ |
= EBITDA | ۲۴۰٬۰۰۰ |
چرا نمیتوان فقط سود خالص را بررسی کرد؟
سود خالص نتیجه نهایی مهمی است، اما تمام اطلاعات مربوط به عملکرد شرکت را در یک عدد فشرده میکند.
فرض کنیم دو شرکت سود خالص یکسانی برابر با ۱۰۰٬۰۰۰ میلیون ریال داشته باشند.
در شرکت اول:
EBIT بالا است؛
اما هزینه مالی نیز زیاد است.
در شرکت دوم:
EBIT پایینتر است؛
اما هزینه مالی بسیار کمی دارد.
در نهایت ممکن است هر دو به سود خالص مشابهی برسند، اما مسیر رسیدن آنها به این عدد متفاوت بوده است.
بنابراین با بررسی فقط سود خالص نمیتوان تشخیص داد تفاوت اصلی عملکرد شرکتها در عملیات، استهلاک یا هزینه مالی قرار دارد.
چرا EBIT برای تحلیل عملکرد مهم است؟
EBIT اثر هزینه مالی و مالیات را از نتیجه مورد بررسی کنار میگذارد.
به همین دلیل، این شاخص کمک میکند ببینیم شرکت پیش از این دو قلم چه میزان سود ایجاد کرده است.
فرض کنیم:
EBIT | ۲۵۰٬۰۰۰ | ۲۵۰٬۰۰۰ |
|---|---|---|
هزینه مالی | ۳۰٬۰۰۰ | ۱۰۰٬۰۰۰ |
مالیات، برای سادگی | ۲۰٬۰۰۰ | ۲۰٬۰۰۰ |
سود خالص | ۲۰۰٬۰۰۰ | ۱۳۰٬۰۰۰ |
اگر فقط سود خالص را ببینیم، عملکرد شرکت ب بسیار ضعیفتر به نظر میرسد.
اما EBIT نشان میدهد نتیجه پیش از هزینه مالی و مالیات در این مثال یکسان بوده و بخش بزرگی از اختلاف از هزینه مالی ناشی شده است.
این تفاوت برای فهم منشأ سود اهمیت زیادی دارد.
EBITDA چه اطلاعاتی اضافه میکند؟
EBITDA یک مرحله دیگر به عقب برمیگردد و اثر استهلاک را نیز کنار میگذارد.
فرض کنیم دو شرکت EBIT یکسانی دارند:
EBIT | ۱۸۰٬۰۰۰ | ۱۸۰٬۰۰۰ |
|---|---|---|
استهلاک | ۲۰٬۰۰۰ | ۸۰٬۰۰۰ |
EBITDA | ۲۰۰٬۰۰۰ | ۲۶۰٬۰۰۰ |
اختلاف EBITDA نشان میدهد میزان هزینه استهلاک دو شرکت متفاوت بوده است.
بنابراین مقایسه EBIT و EBITDA به تحلیلگر کمک میکند سهم استهلاک را در تفاوت میان سطوح سود مشاهده کند.
آیا EBITDA همان سود خالص است؟
خیر.
EBITDA چند قلم مهم را هنوز از سود کسر نکرده است:
هزینه مالی؛
مالیات؛
استهلاک داراییهای مشهود؛
و استهلاک داراییهای نامشهود.
در مقابل، سود خالص در مرحله پایینتری از صورت سود و زیان قرار دارد و اثر این اقلام را در خود منعکس کرده است.
به همین دلیل، EBITDA معمولاً عدد بزرگتری از سود خالص نشان میدهد.
این به معنای برتری یکی بر دیگری نیست. هرکدام پاسخ سؤال متفاوتی را میدهند.
آیا EBITDA همان جریان وجه نقد است؟
خیر. EBITDA یک شاخص سود است و نباید آن را بهتنهایی معادل جریان وجه نقد شرکت دانست.
کنار گذاشتن استهلاک از EBITDA به این معنا نیست که تمام تفاوتهای میان سود و وجه نقد از بین میروند.
برای مثال، فروش نسیه میتواند درآمد ایجاد کند در حالی که هنوز وجه آن دریافت نشده باشد. بنابراین حتی اگر استهلاک را کنار بگذاریم، تفاوت میان درآمد حسابداری و دریافت نقد همچنان میتواند وجود داشته باشد.
از این رو، EBITDA باید در جایگاه خودش تحلیل شود و جایگزین بررسی جریانهای نقدی نیست.
سود ناخالص و EBIT چه تفاوتی دارند؟
سود ناخالص فقط اثر بهای تمامشده فروش را از درآمد کم میکند.
اما برای رسیدن به EBIT باید هزینههای عملیاتی بعدی نیز در نظر گرفته شوند.
برای مثال:
فروش | ۹۰۰٬۰۰۰ |
|---|---|
بهای تمامشده | (۵۸۵٬۰۰۰) |
سود ناخالص | ۳۱۵٬۰۰۰ |
هزینههای عملیاتی بهجز استهلاک | (۷۵٬۰۰۰) |
استهلاک | (۴۵٬۰۰۰) |
EBIT | ۱۹۵٬۰۰۰ |
در نتیجه فاصله زیاد میان سود ناخالص و EBIT میتواند نشان دهد هزینههای عملیاتی پس از مرحله سود ناخالص بخش قابل توجهی از سود را مصرف کردهاند.
سود ناخالص بالا همیشه به معنای سود خالص بالا نیست
فرض کنیم دو شرکت سود ناخالص یکسانی داشته باشند:
سود ناخالص | ۳۰۰٬۰۰۰ | ۳۰۰٬۰۰۰ |
|---|---|---|
هزینههای عملیاتی و استهلاک | ۱۰۰٬۰۰۰ | ۱۸۰٬۰۰۰ |
EBIT | ۲۰۰٬۰۰۰ | ۱۲۰٬۰۰۰ |
هزینه مالی | ۲۰٬۰۰۰ | ۵۰٬۰۰۰ |
شرکت ب با وجود سود ناخالص مشابه، هزینههای بیشتری دارد و در نهایت سود پایینتری خواهد داشت.
بنابراین سود ناخالص فقط یکی از مراحل تحلیل است و نباید بهتنهایی مبنای نتیجهگیری درباره سودآوری نهایی قرار گیرد.
حاشیه EBIT چیست؟
همانطور که سود ناخالص را میتوان نسبت به فروش سنجید، EBIT را نیز میتوان نسبت به درآمد بررسی کرد.
فرمول:
حاشیه EBIT = EBIT ÷ فروش × ۱۰۰
در مثال اصلی:
۱۹۵٬۰۰۰ ÷ ۹۰۰٬۰۰۰ × ۱۰۰ ≈ ۲۱٫۷ درصد
این یعنی از هر ۱۰۰ ریال فروش، حدود ۲۱٫۷ ریال بهعنوان سود قبل از هزینه مالی و مالیات باقی مانده است.
مقایسه این نسبت در دورههای مختلف میتواند نشان دهد عملکرد شرکت در این سطح از سود چگونه تغییر کرده است.
حاشیه EBITDA چیست؟
به همین ترتیب:
حاشیه EBITDA = EBITDA ÷ فروش × ۱۰۰
در مثال:
۲۴۰٬۰۰۰ ÷ ۹۰۰٬۰۰۰ × ۱۰۰ ≈ ۲۶٫۷ درصد
بنابراین در این مثال:
حاشیه سود ناخالص | ۳۵٪ |
|---|---|
حاشیه EBITDA | ۲۶٫۷٪ |
حاشیه EBIT | ۲۱٫۷٪ |
حاشیه سود خالص | ۱۵٫۶٪ |
این نسبتها نشان میدهند در هر مرحله چه مقدار از فروش باقی مانده است.
حاشیه سود خالص چیست؟
حاشیه سود خالص نشان میدهد چه درصدی از فروش در نهایت به سود خالص تبدیل شده است.
فرمول:
حاشیه سود خالص = سود خالص ÷ فروش × ۱۰۰
در مثال:
۱۴۰٬۰۰۰ ÷ ۹۰۰٬۰۰۰ × ۱۰۰ ≈ ۱۵٫۶ درصد
یعنی از هر ۱۰۰ ریال فروش، حدود ۱۵٫۶ ریال پس از مراحل موردنظر در این مثال بهعنوان سود خالص باقی مانده است.
مقایسه حاشیههای سود چه چیزی نشان میدهد؟
قرار دادن حاشیههای مختلف کنار یکدیگر کمک میکند مسیر کاهش درآمد تا سود نهایی را بهتر مشاهده کنیم.
سود ناخالص | ۳۱۵٬۰۰۰ | ۳۵٪ |
|---|---|---|
EBITDA | ۲۴۰٬۰۰۰ | ۲۶٫۷٪ |
EBIT | ۱۹۵٬۰۰۰ | ۲۱٫۷٪ |
سود قبل از مالیات | ۱۶۵٬۰۰۰ | ۱۸٫۳٪ |
سود خالص | ۱۴۰٬۰۰۰ | ۱۵٫۶٪ |
چگونه از اختلاف انواع سود برای تحلیل شرکت استفاده کنیم؟
اختلاف میان سطوح سود میتواند اطلاعات مهمی ارائه کند.
فاصله فروش و سود ناخالص
این فاصله تحت تأثیر بهای تمامشده فروش است.
فاصله سود ناخالص و EBITDA
این فاصله نشاندهنده هزینههای عملیاتی موردنظر پیش از استهلاک است.
فاصله EBITDA و EBIT
این تفاوت به هزینه استهلاک داراییهای مشهود و نامشهود مربوط میشود.
فاصله EBIT و سود قبل از مالیات
هزینه مالی یکی از عوامل اصلی این فاصله در ساختار ساده مورد بررسی است.
فاصله سود قبل از مالیات و سود خالص
این فاصله اثر مالیات را نشان میدهد.
خلاصه:
فروش تا سود ناخالص | بهای تمامشده فروش |
|---|---|
سود ناخالص تا EBITDA | هزینههای عملیاتی بهجز استهلاک |
EBITDA تا EBIT | استهلاک |
EBIT تا سود قبل از مالیات | هزینه مالی |
سود قبل از مالیات تا سود خالص | مالیات |
مثال مقایسه دو سال یک شرکت
فرض کنیم شرکت طی دو دوره اطلاعات زیر را داشته باشد:
فروش | ۷۰۰٬۰۰۰ | ۸۵۰٬۰۰۰ |
|---|---|---|
سود ناخالص | ۲۵۰٬۰۰۰ | ۲۸۰٬۰۰۰ |
EBITDA | ۱۹۰٬۰۰۰ | ۲۰۵٬۰۰۰ |
EBIT | ۱۵۵٬۰۰۰ | ۱۶۰٬۰۰۰ |
هزینه مالی | ۲۰٬۰۰۰ | ۴۵٬۰۰۰ |
سود قبل از مالیات | ۱۳۵٬۰۰۰ | ۱۱۵٬۰۰۰ |
فروش افزایش یافته است.
سود ناخالص نیز رشد کرده و EBITDA و EBIT اندکی بیشتر شدهاند.
اما هزینه مالی از ۲۰٬۰۰۰ به ۴۵٬۰۰۰ میلیون ریال رسیده است.
در نتیجه، با وجود رشد فروش و EBIT، سود قبل از مالیات کاهش یافته است.
اگر فقط فروش را بررسی کنیم، سال دوم بهتر به نظر میرسد.
اگر EBIT را ببینیم، عملکرد عملیاتی اندکی بهتر شده است.
اما سود قبل از مالیات نشان میدهد افزایش هزینه مالی نتیجه نهایی را تحت فشار قرار داده است.
این دقیقاً دلیل استفاده همزمان از چند نوع سود است.
یک مثال دیگر؛ اثر استهلاک بر EBIT و EBITDA
فرض کنیم یک شرکت در دو سال EBITDA یکسانی داشته باشد:
EBITDA | ۲۵۰٬۰۰۰ | ۲۵۰٬۰۰۰ |
|---|---|---|
استهلاک | ۴۰٬۰۰۰ | ۷۰٬۰۰۰ |
EBIT | ۲۱۰٬۰۰۰ | ۱۸۰٬۰۰۰ |
EBITDA تغییر نکرده است، اما EBIT کاهش یافته.
علت در این مثال افزایش هزینه استهلاک است.
بنابراین اگر فقط EBITDA را ببینیم، تغییر استهلاک مشاهده نمیشود؛ اما EBIT اثر آن را منعکس میکند.
کدام نوع سود مهمتر است؟
پاسخ واحدی برای این سؤال وجود ندارد؛ زیرا هر شاخص برای هدف متفاوتی استفاده میشود.
اگر بخواهیم بدانیم پس از بهای تمامشده چه مقدار از فروش باقی مانده، سود ناخالص مفید است.
اگر بخواهیم اثر استهلاک را کنار بگذاریم، EBITDA اطلاعات متفاوتی ارائه میکند.
اگر بخواهیم نتیجه قبل از هزینه مالی و مالیات را ببینیم، EBIT اهمیت پیدا میکند.
اگر هدف بررسی نتیجه پس از هزینه مالی اما پیش از مالیات باشد، سود قبل از مالیات کاربرد دارد.
و اگر بخواهیم نتیجه نهایی پس از مالیات را بررسی کنیم، سود خالص یا EAT مطرح میشود.
جدول زیر این موضوع را خلاصه میکند:
پس از بهای تمامشده چه مقدار باقی مانده؟ | سود ناخالص |
|---|---|
نتیجه پیش از استهلاک، هزینه مالی و مالیات چیست؟ | EBITDA |
سود قبل از هزینه مالی و مالیات چقدر است؟ | EBIT |
پس از هزینه مالی و قبل از مالیات چه مقدار باقی مانده؟ | سود قبل از مالیات |
نتیجه پس از مالیات چیست؟ | سود خالص / EAT |
چرا باید انواع سود را در کنار یکدیگر دید؟
قدرت واقعی این شاخصها زمانی مشخص میشود که کنار هم قرار بگیرند.
فرض کنید شرکت سود خالص کمتری نسبت به سال قبل گزارش کرده است.
این کاهش بهتنهایی علت را مشخص نمیکند.
با بررسی مرحلهای ممکن است متوجه شویم:
سود ناخالص کاهش یافته است؛
یا هزینههای عملیاتی افزایش یافتهاند؛
یا استهلاک بیشتر شده است؛
یا هزینه مالی رشد کرده؛
یا مالیات اثر بیشتری بر نتیجه دوره داشته است.
هر مرحله بخشی از علت را آشکار میکند.
به همین دلیل تحلیل از بالا به پایین صورت سود و زیان معمولاً اطلاعات بیشتری از تمرکز بر یک عدد منفرد در اختیار ما قرار میدهد.
چند خطای رایج در تحلیل انواع سود
مقایسه EBITDA یک شرکت با سود خالص شرکت دیگر
این دو عدد در مراحل متفاوتی قرار دارند و اقلام یکسانی را در نظر نمیگیرند.
تصور اینکه EBITDA همان EBIT است
تفاوت مهم این دو شاخص، استهلاک داراییهای مشهود و نامشهود است.
تصور اینکه EBIT سود نهایی سهامداران است
EBIT هنوز هزینه مالی و مالیات را در نظر نگرفته است.
تمرکز صرف بر سود ناخالص
هزینههای عملیاتی، مالی و مالیات میتوانند بخش بزرگی از سود ناخالص را کاهش دهند.
تصور اینکه رشد فروش حتماً باعث رشد همه انواع سود میشود
اگر هزینهها سریعتر از فروش افزایش پیدا کنند، ممکن است فروش رشد کند اما سود ناخالص، EBIT یا سود خالص عملکرد ضعیفتری داشته باشند.
استفاده از EBITDA بهجای تمام شاخصهای دیگر
EBITDA فقط یک سطح از سودآوری است و اثر استهلاک، هزینه مالی و مالیات را کنار میگذارد. بنابراین باید در کنار سایر ارقام بررسی شود.
چکلیست تحلیل انواع سود
هنگام مطالعه صورت سود و زیان میتوان پرسشهای زیر را مطرح کرد:
فروش | آیا درآمد شرکت افزایش یافته یا کاهش پیدا کرده است؟ |
|---|---|
سود ناخالص | آیا سود ناخالص همجهت با فروش حرکت کرده است؟ |
حاشیه سود ناخالص | چه درصدی از فروش پس از بهای تمامشده باقی میماند؟ |
EBITDA | عملکرد پیش از استهلاک، هزینه مالی و مالیات چگونه است؟ |
استهلاک | چه مقدار فاصله میان EBITDA و EBIT ایجاد کرده است؟ |
EBIT | عملکرد پیش از هزینه مالی و مالیات چگونه تغییر کرده است؟ |
هزینه مالی | چه مقدار از EBIT را کاهش داده است؟ |
سود قبل از مالیات | نتیجه پس از هزینه مالی چگونه است؟ |
مالیات | چه اثری بر سود نهایی داشته است؟ |
سود خالص | چه میزان سود پس از مالیات باقی مانده است؟ |
روند دورهها | کدام مرحله بیشترین تغییر را نسبت به گذشته داشته است؟ |
یک جدول نهایی برای مرور سریع
سود ناخالص | سود پس از بهای تمامشده فروش | فروش − بهای تمامشده فروش |
|---|---|---|
EBITDA | سود پیش از هزینه مالی، مالیات و استهلاک | EBIT + استهلاک |
EBIT | سود قبل از هزینه مالی و مالیات | سود خالص + هزینه مالی + مالیات |
سود قبل از مالیات | نتیجه پس از هزینه مالی و قبل از مالیات | EBIT − هزینه مالی |
EAT / سود خالص | سود پس از مالیات | سود قبل از مالیات − مالیات |
جمعبندی
واژه «سود» در صورتهای مالی فقط به یک رقم اشاره نمیکند. سود ناخالص، EBITDA، EBIT، سود قبل از مالیات و سود خالص هرکدام در مرحله متفاوتی از صورت سود و زیان قرار دارند و اطلاعات متفاوتی درباره عملکرد شرکت ارائه میکنند.
سود ناخالص از کسر بهای تمامشده فروش از درآمد به دست میآید و نشان میدهد پس از هزینه اصلی کالا یا خدمت چه مقدار باقی مانده است.
EBITDA عملکرد را پیش از هزینه مالی، مالیات و استهلاک داراییهای مشهود و نامشهود نشان میدهد.
EBIT اثر استهلاک را نیز در نظر میگیرد، اما هنوز هزینه مالی و مالیات از آن کسر نشده است.
با کسر هزینه مالی به سود قبل از مالیات میرسیم و پس از در نظر گرفتن مالیات، سود خالص یا EAT حاصل میشود.
در یک ساختار ساده میتوان ارتباط این شاخصها را از پایین صورت سود و زیان نیز مشاهده کرد:
EBIT = سود خالص + هزینه مالی + مالیات
و:
EBITDA = سود خالص + هزینه مالی + مالیات + استهلاکهای مشهود و نامشهود
تفاوت میان این ارقام به تحلیلگر کمک میکند منشأ تغییر عملکرد شرکت را بهتر تشخیص دهد. اگر EBITDA مناسب باشد اما EBIT کاهش پیدا کند، استهلاک میتواند یکی از عوامل مهم باشد. اگر EBIT مناسب باشد اما سود قبل از مالیات کاهش یابد، هزینه مالی باید بررسی شود. اگر فروش افزایش یافته ولی سود ناخالص رشد نکرده باشد، تغییر بهای تمامشده اهمیت پیدا میکند.
بنابراین برای تحلیل صورت سود و زیان نباید فقط به بزرگترین یا آخرین عدد توجه کرد. سؤال دقیقتر این است:
در هر مرحله از فروش تا سود خالص، چه مقدار از درآمد باقی مانده و کدام هزینه باعث ایجاد فاصله میان انواع مختلف سود شده است؟
پاسخ به این سؤال امکان میدهد عملکرد شرکت بهجای یک عدد نهایی، بهصورت یک مسیر مالی قابل تحلیل بررسی شود.
دیدگاه کاربران
نظر خود را درباره این مقاله با دیگر کاربران به اشتراک بگذارید.